
¿Puede una sola ruta marítima disparar los precios del petróleo en todo el mundo?
Una amenaza al estrecho de Ormuz puede elevar los precios del petróleo en todo el mundo. A continuación, se explica por qué los repuntes anteriores se desvanecieron a menos que los barriles realmente dejaran de circular.
Por el equipo de Deriv · 27 de julio de 2026 · 3 min de lectura

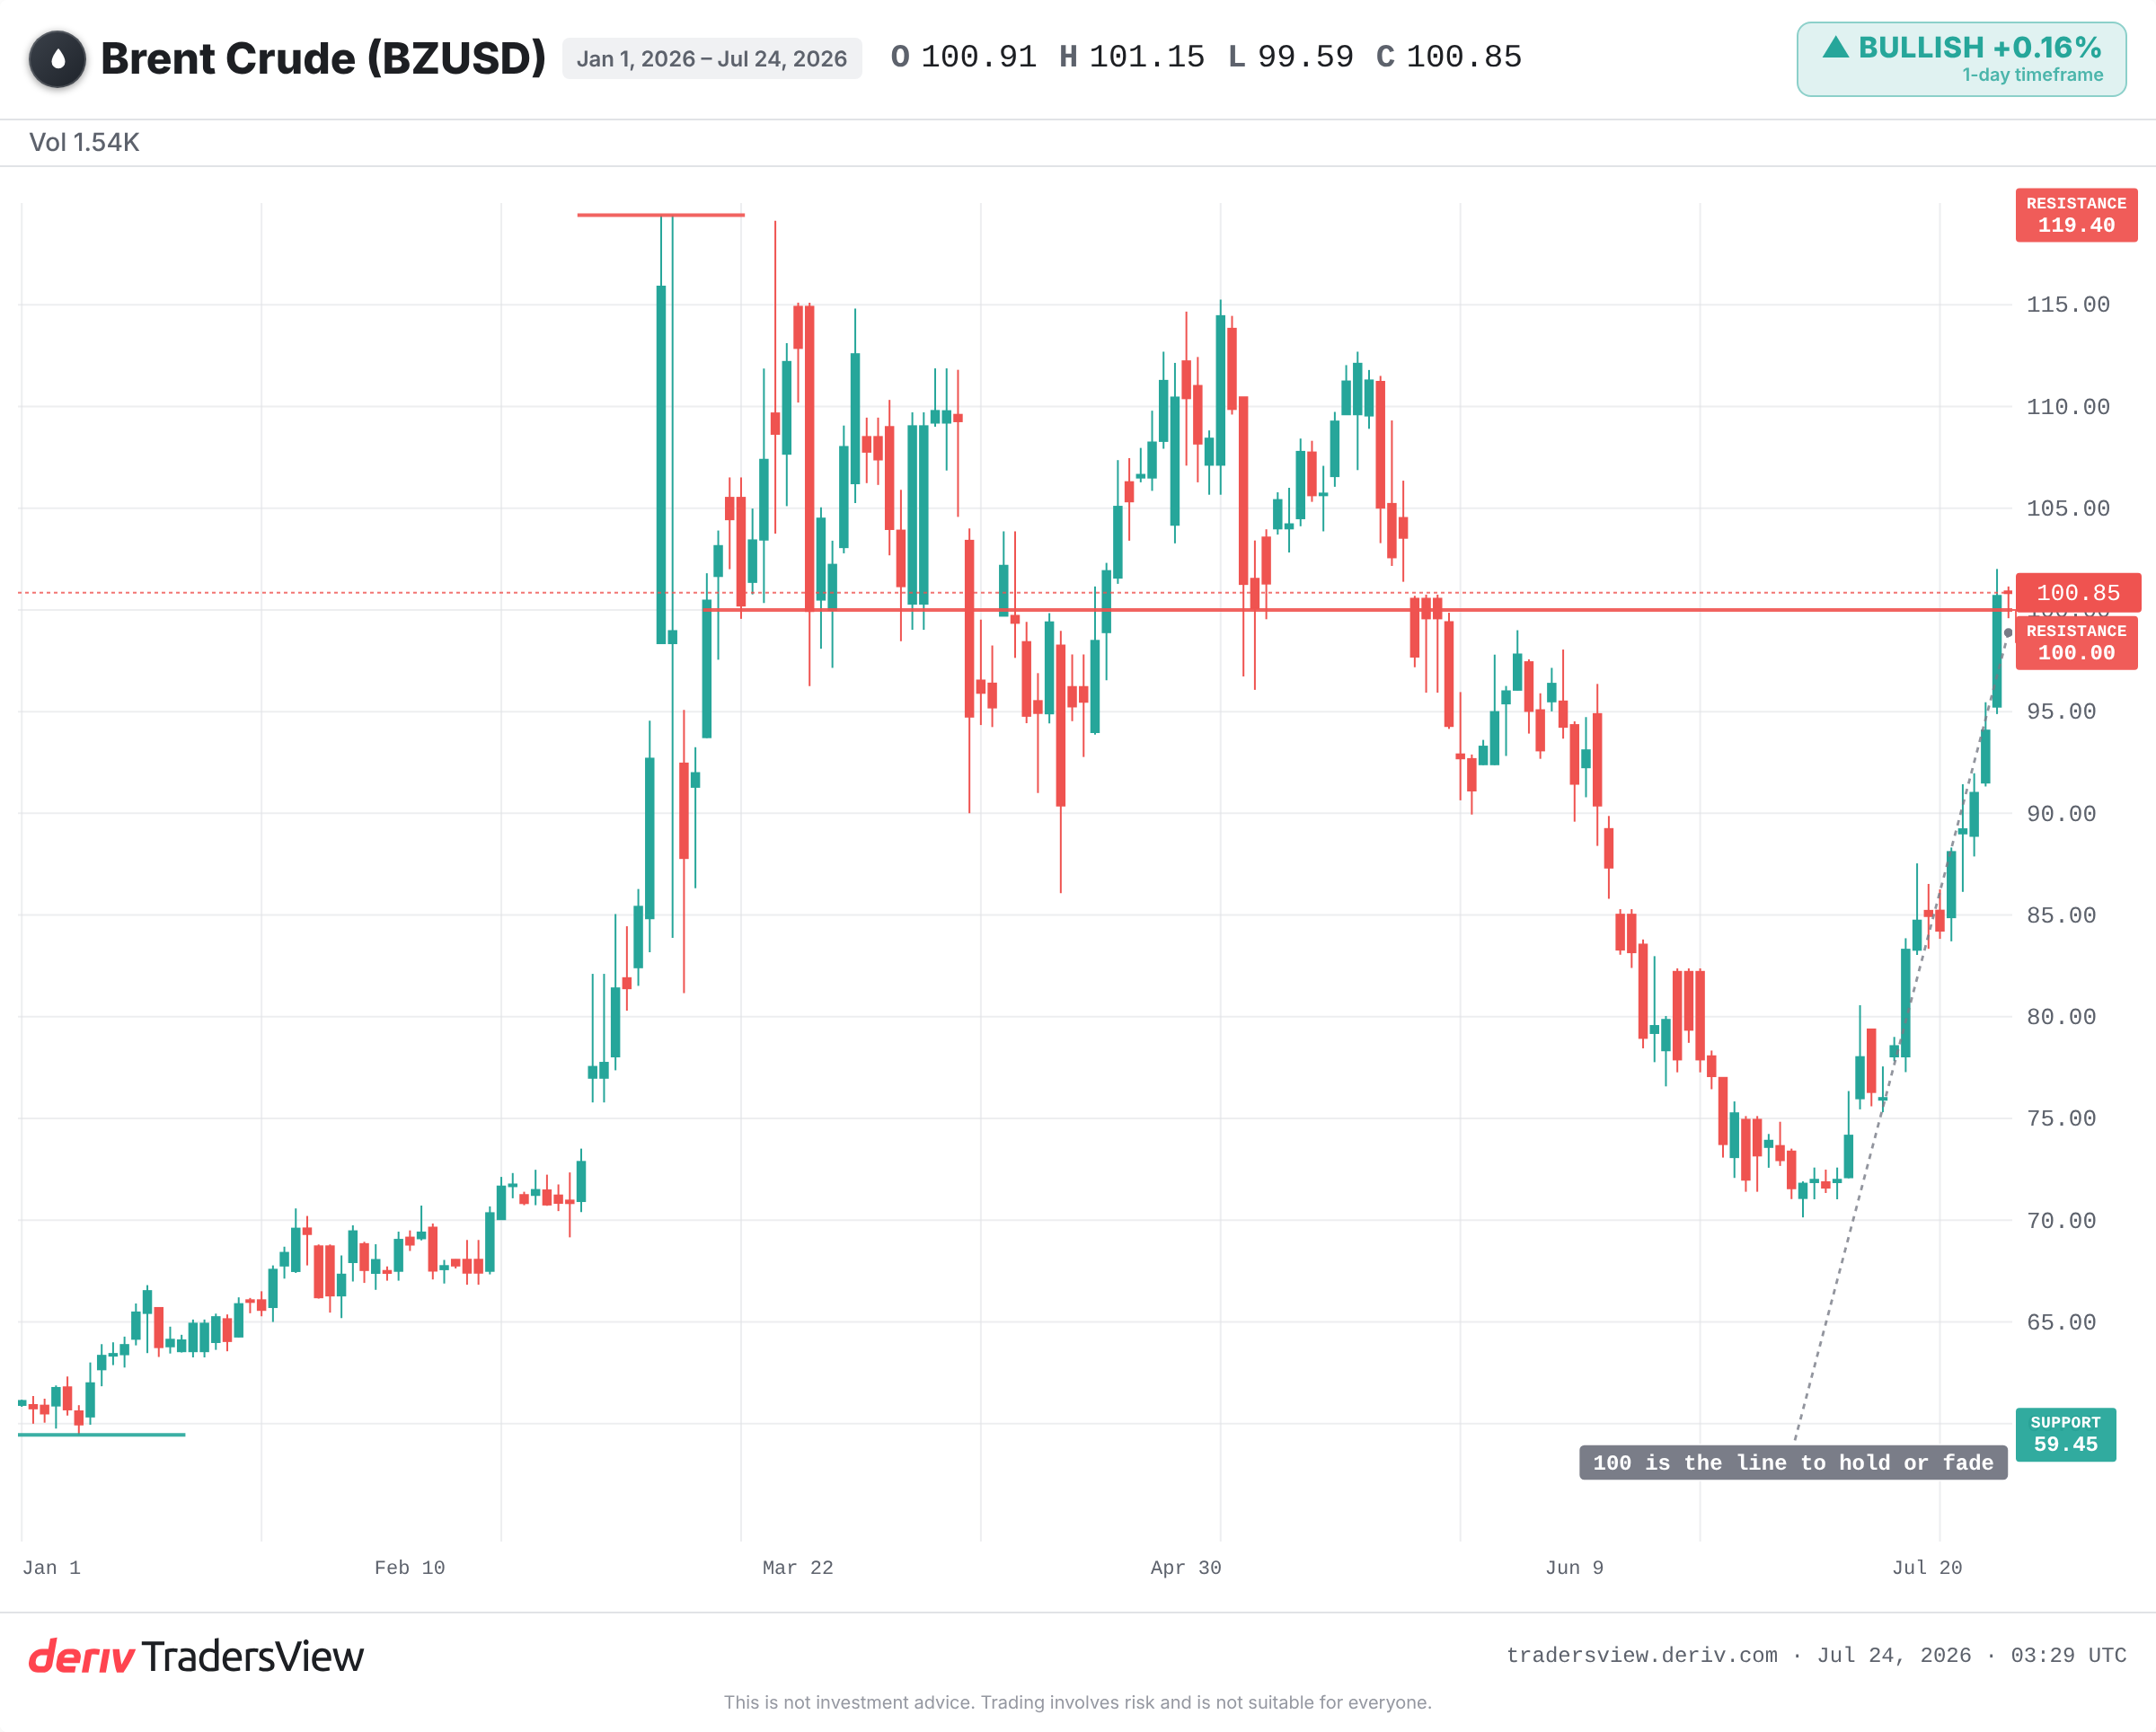
Una amenaza al estrecho de Ormuz puede elevar los precios del petróleo en todo el mundo, porque aproximadamente una quinta parte del petróleo mundial transportado por mar pasa por esa única ruta. Una nueva medida de EE. UU. contra Irán reavivó esos temores esta semana. El crudo Brent volvió a acercarse a los 100 dólares por barril.
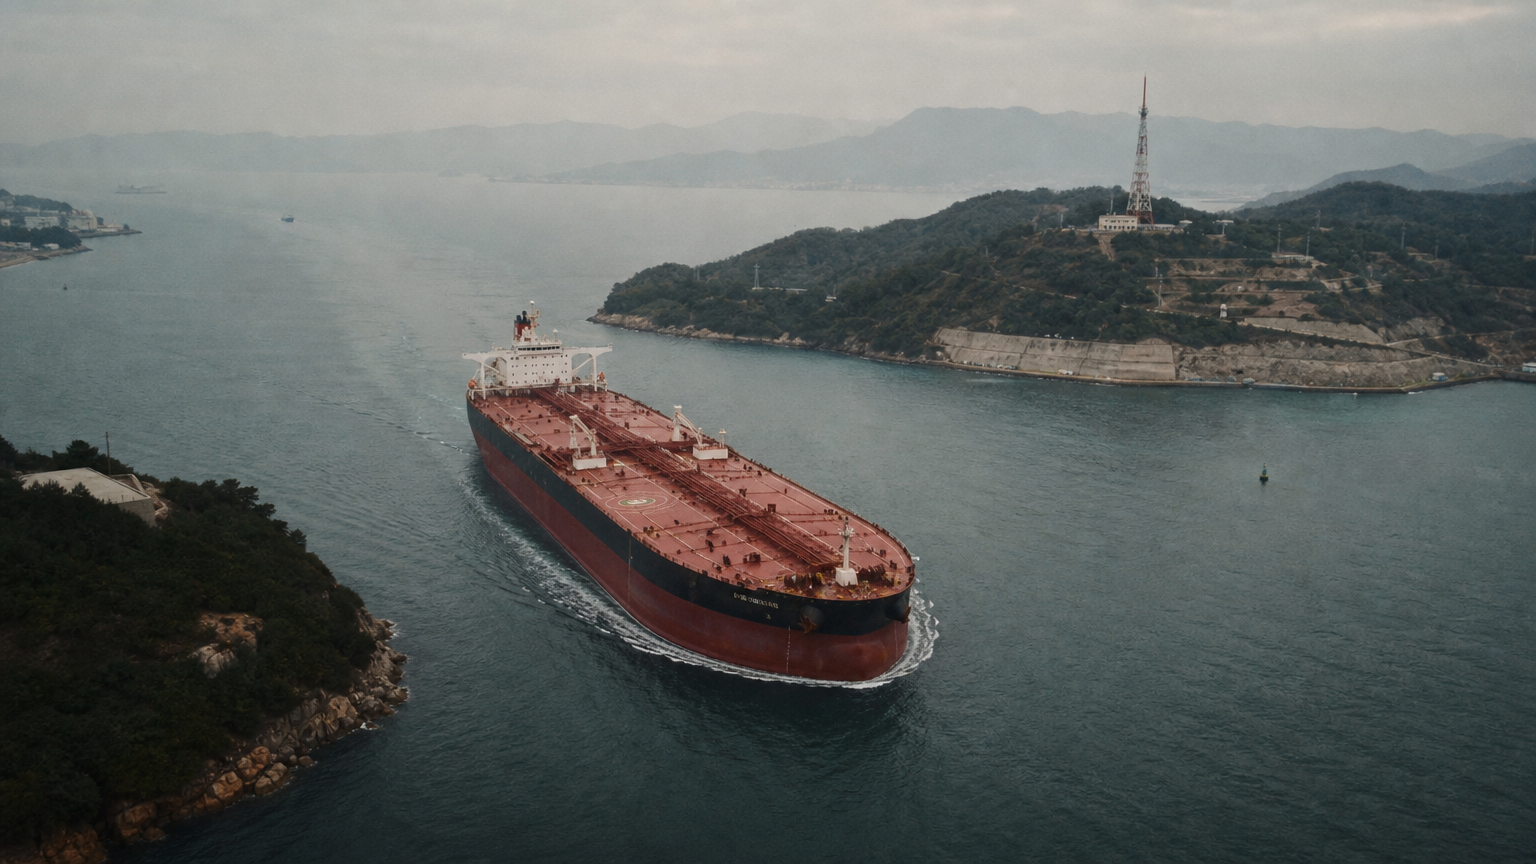
Por qué una ruta estrecha puede mover todo el mercado
El petróleo tiene un precio global. Un barril cuesta aproximadamente lo mismo tanto si se envía desde Texas como desde el Golfo, porque los compradores pueden adquirirlo en cualquier lugar. Por eso, una amenaza a la principal ruta de suministro preocupa a todos los compradores al mismo tiempo.
El estrecho de Ormuz es esa ruta. Es un paso angosto por el que transita una gran proporción de los buques petroleros del mundo. Amenazar esta ruta implica amenazar el precio en todas las gasolineras, no solo en las cercanas.
Así es como un acontecimiento local se convierte en un aumento global de los precios. Una medida de EE. UU. contra Irán se interpreta como un riesgo para el petróleo que circula por Ormuz. El mercado incorpora el temor en los precios antes de que el petróleo deje de circular.
El temor no es lo mismo que una escasez real
Esto es lo que determina si un aumento de precios se mantiene. Una subida tras un titular es temor: compradores que pagan más por precaución. Una subida duradera requiere que realmente falten barriles.
La historia lo demuestra. En septiembre de 2019, ataques con drones y misiles dejaron fuera de operación aproximadamente la mitad de la producción petrolera saudí, la mayor pérdida individual registrada. El Brent subió alrededor de un 15% en un día. En cuestión de semanas, revirtió la mayor parte de esa subida, una vez que Arabia Saudita restableció la producción más rápido de lo previsto.
La invasión de Ucrania por parte de Rusia en 2022 llevó al Brent hacia los 130 dólares. Bajó durante los meses siguientes a medida que se liberaron reservas y el petróleo encontró nuevas rutas. Los repuntes impulsados por el temor se desvanecen a menos que la escasez sea real y duradera.
El estrecho que recibe amenazas, pero nunca cierra
Irán amenazó con cerrar Ormuz anteriormente, sobre todo en 2011 y 2012. El petróleo se mantuvo más caro durante un tiempo, pero el estrecho permaneció abierto. El sobreprecio aumentó y disminuyó con las palabras, no con un bloqueo real.
Hay una razón sencilla. Todos los países que transportan petróleo por esta ruta, incluido Irán, quieren mantenerla abierta. Cerrarla también reduciría sus propios ingresos.
Observe lo que hacen los grandes compradores
Los informes sugieren que algunos grandes compradores, especialmente China, actúan como si este aumento no fuera a durar. Parecen apostar por una amplia oferta, capacidad de producción disponible de OPEC+ y un aumento de la producción en otros lugares.
Lo que hace un gran importador suele ser una mejor guía que los titulares alarmantes. Si China sigue comprando de forma constante y las reservas aumentan, eso apunta en contra de la alarma.
Qué observar a continuación
Para que los precios sigan subiendo, el tráfico de buques petroleros debe detenerse realmente, no solo ser amenazado. Para que los precios vuelvan a bajar, el petróleo solo debe seguir circulando hasta que el temor se desvanezca, como ocurrió después de 2019 y 2022.
- Cualquier interrupción real del tráfico por Ormuz, en comparación con simples amenazas.
- Las decisiones de OPEC+ sobre liberar producción disponible.
- Si China continúa comprando y acumulando reservas, una señal de lo que esperan los grandes compradores.
- Si el Brent se mantiene por encima de los 100 dólares o vuelve a acercarse a los mínimos del año.
La evidencia sugiere que no se debe contar con que el repunte dure. Todas las alarmas anteriores sobre Ormuz se desvanecieron sin que se produjera un cierre. Sin embargo, el riesgo funciona en ambas direcciones: si la ruta llegara a cerrarse realmente, el aumento sería rápido y pronunciado. Los precios pueden fluctuar en cualquier dirección, y una amenaza no es un pronóstico.
Preguntas frecuentes
Aproximadamente una quinta parte del petróleo mundial transportado por mar pasa por el estrecho, por lo que cualquier amenaza que lo afecte influye en los precios a nivel global y no solo en la región.
No. Irán amenazó con cerrarlo varias veces, especialmente en 2011 y 2012, pero permaneció abierto. Los productores que transportan petróleo por esta ruta, incluido Irán, tienen un fuerte incentivo para mantenerla operativa.
Los ataques de septiembre de 2019 dejaron fuera de operación aproximadamente la mitad de la producción saudí y el Brent subió alrededor de un 15% en un día. Los precios revirtieron la mayor parte de ese aumento en cuestión de semanas, una vez que Arabia Saudita restableció la producción más rápido de lo previsto, porque los barriles no se perdieron de forma permanente.
La capacidad disponible es petróleo que los productores pueden llevar al mercado rápidamente. Si OPEC+ la libera durante una alarma de suministro, puede compensar los déficits temidos y hacer que los precios vuelvan a bajar, lo que explica en parte por qué algunos compradores apuestan a que los repuntes se desvanecen.