
Más allá de la expectativa: por qué la ola de gasto en IA de las grandes tecnológicas está cambiando nuestra forma de ver
Por qué el enorme gasto en IA de las grandes tecnológicas y los cuellos de botella físicos de la red están redefiniendo el riesgo y la rentabilidad de las Acciones tecnológicas.
Por Harsh Karamchandani · Titular de la CFA Charter | Estratega de operaciones de trading y productos
27 de agosto de 2026 · 7 min de lectura

Durante años, analizar las principales acciones tecnológicas de EE. UU. en torno a la temporada de resultados siguió un patrón conocido: cada vez que un líder del mercado anunciaba un gran compromiso financiero con tecnología de próxima generación, los participantes del mercado generalmente recibían bien la noticia. El gasto elevado se consideraba una clara señal de dominio del mercado, innovación agresiva y crecimiento futuro de los ingresos.
Hoy, esa dinámica cambió.
Durante las recientes llamadas de resultados trimestrales, los participantes del mercado observaron un patrón recurrente: un gigante tecnológico de mega capitalización supera las expectativas de ingresos, reporta sólidos beneficios operativos, anuncia otro compromiso de USD 50.000 millones a USD 80.000 millones para infraestructura de inteligencia artificial (AI) y luego ve caer el precio de sus acciones de un día para otro.
¿Qué impulsa este cambio? Para entender por qué las acciones tecnológicas de EE. UU. se mueven de forma tan errática, los traders minoristas deben mirar más allá de los titulares sobre software y examinar las realidades físicas y de balance que ocurren entre bastidores.
El cambio hacia los «activos refugio»: cómo los gigantes tecnológicos transformaron sus balances
Para entender la volatilidad actual de las acciones tecnológicas de EE. UU., primero debemos analizar cómo las principales empresas tecnológicas, específicamente los gigantes de la nube como Microsoft, Amazon, Alphabet, Meta y Oracle, transformaron la forma en que gestionan sus balances.
En la década posterior a la crisis financiera mundial de 2008, los participantes del mercado consideraban a las gigantescas empresas tecnológicas como lugares confiables y de bajo riesgo para mantener capital durante períodos de incertidumbre económica. Mientras que los activos refugio tradicionales ofrecían estabilidad, los líderes tecnológicos ofrecían algo único: enormes reservas de efectivo. Empresas como Apple, Alphabet, Microsoft y Meta acumularon cientos de miles de millones de dólares en efectivo mientras operaban plataformas de software con altos márgenes. Durante las desaceleraciones generales del mercado, los participantes del mercado compraban estas acciones porque sus reservas de efectivo proporcionaban un sólido colchón financiero.
Sin embargo, la actual expansión de la inteligencia artificial cambió por completo esta dinámica. Estos gigantes de la nube ya no se limitan a conservar su efectivo.
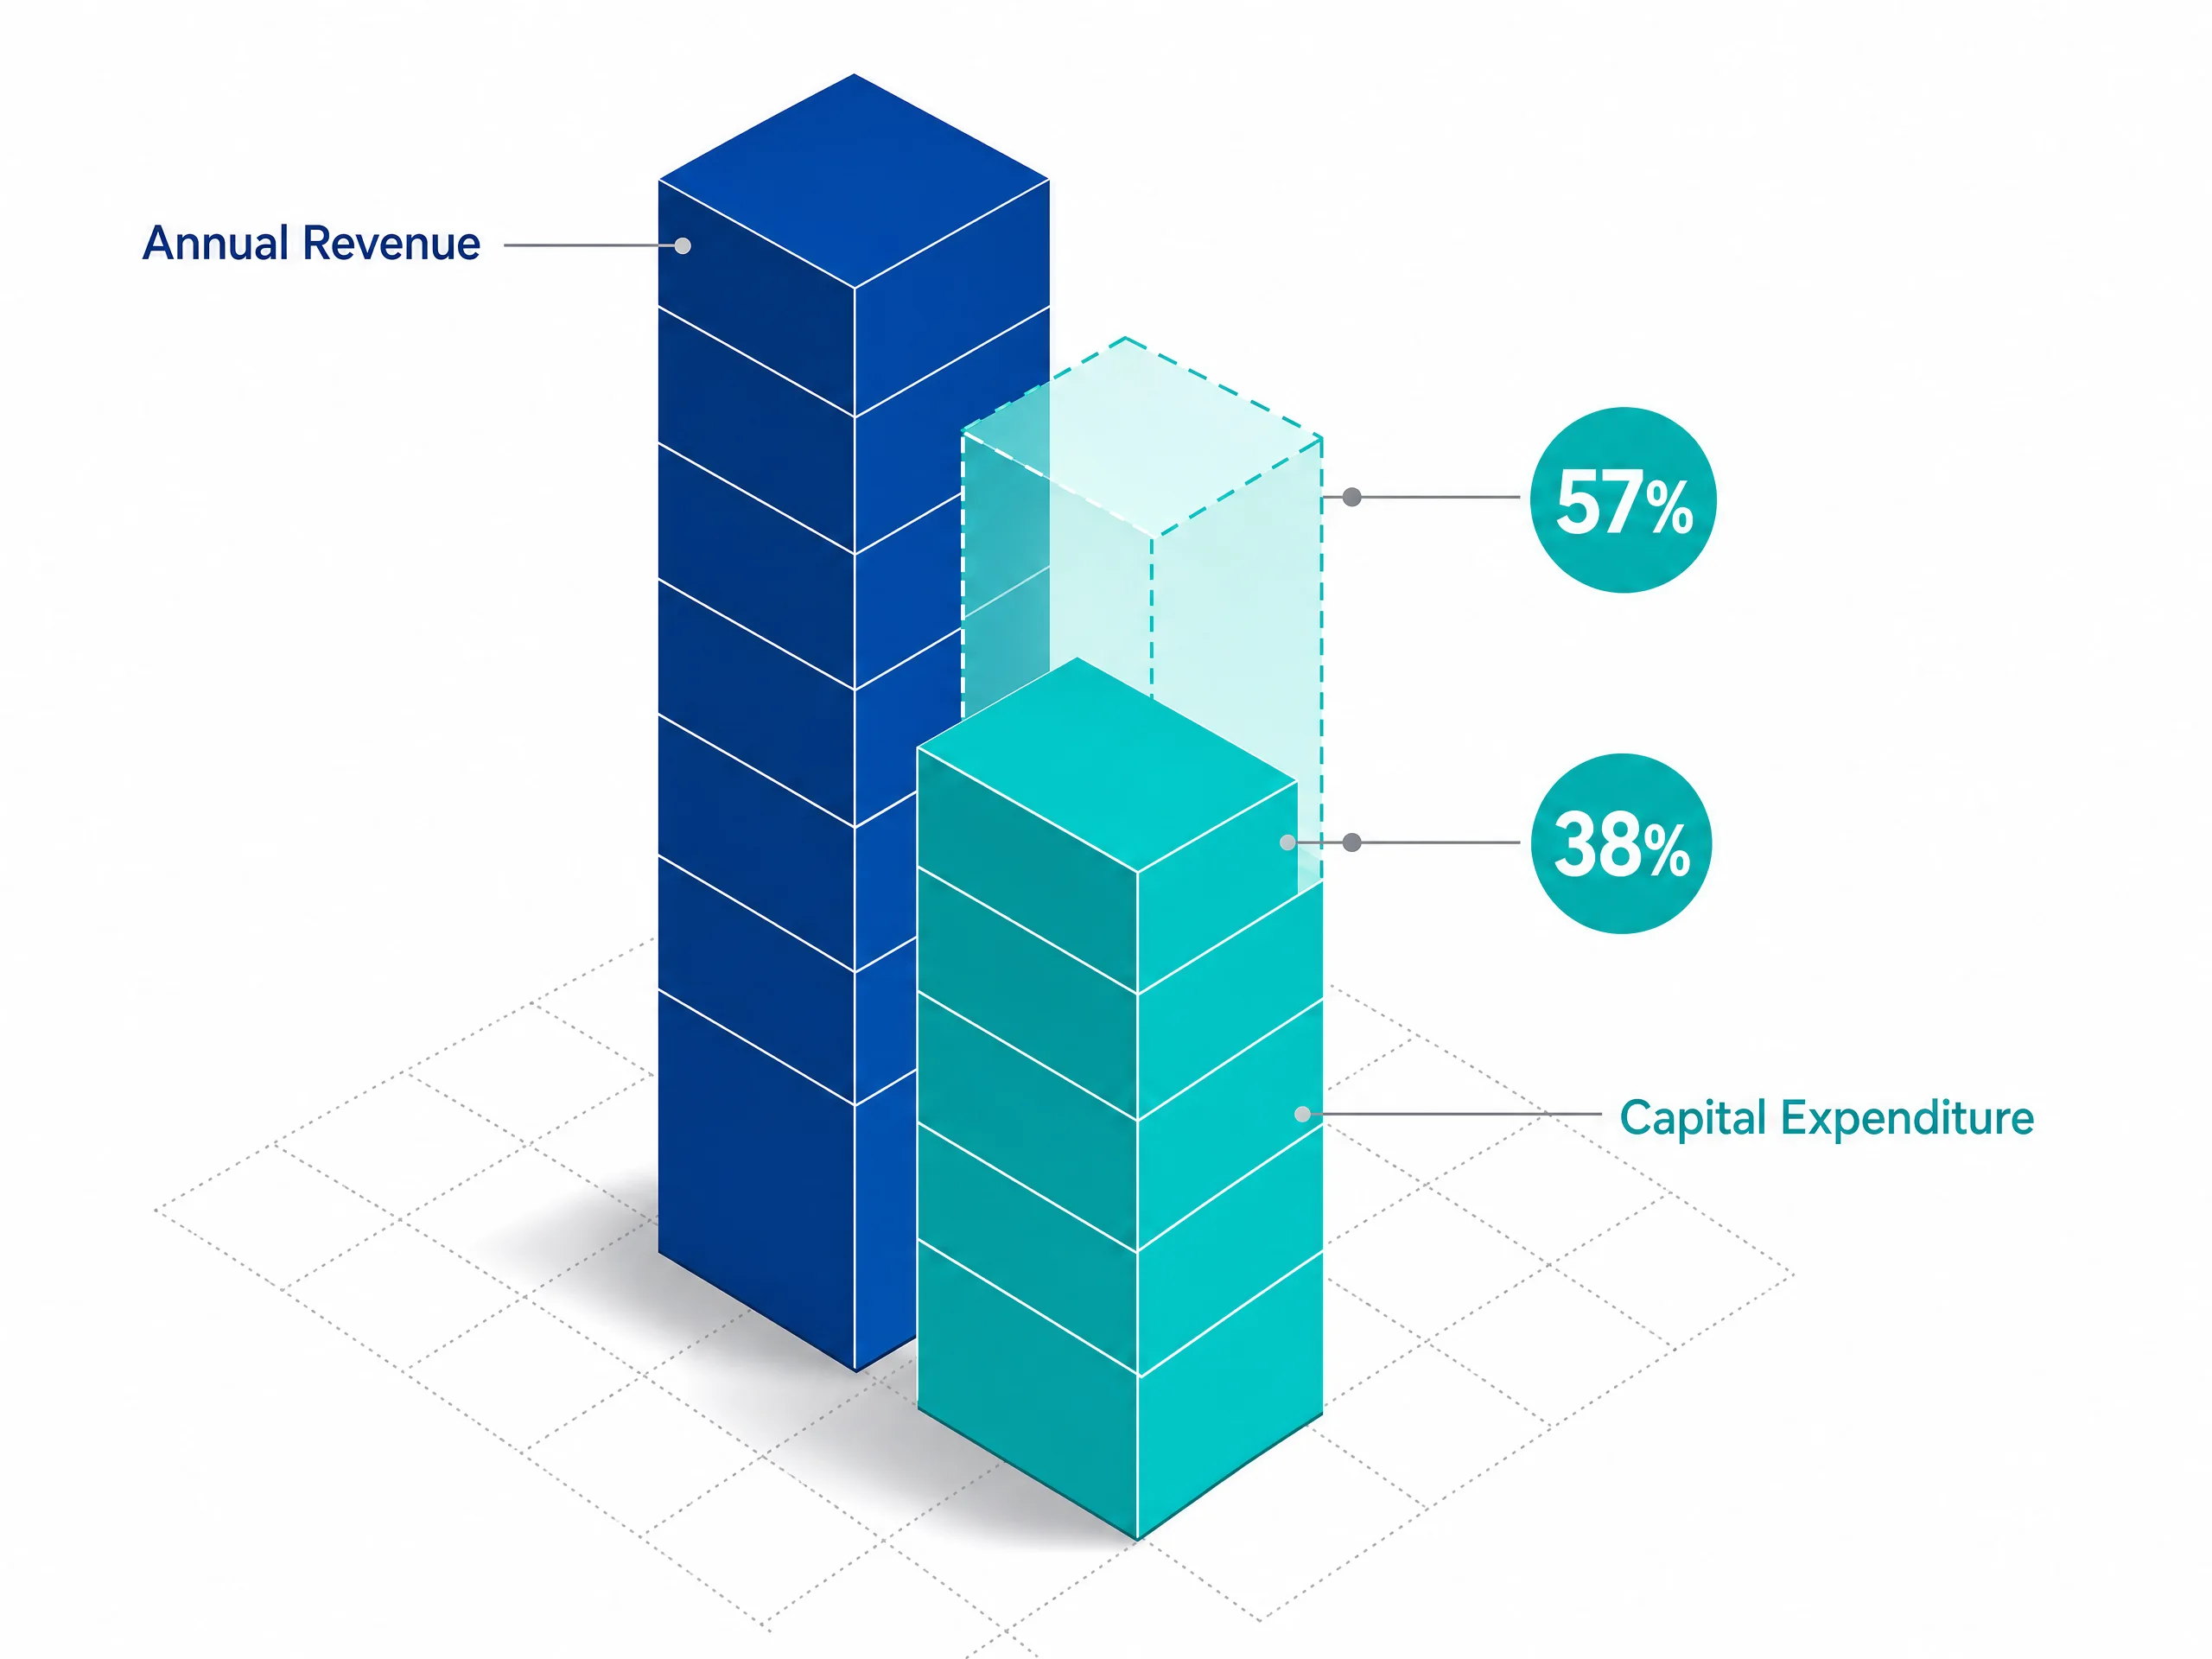
Las proyecciones del mercado muestran que el gasto anual total de capital de los cinco principales gigantes tecnológicos (Amazon, Alphabet, Microsoft, Meta y Oracle) se acerca a USD 660.000 millones a USD 750.000 millones. Esta escala de gasto representa entre el 38 % y el 57 % de sus ingresos anuales totales, un
nivel de intensidad de capital históricamente observado en oleoductos, manufactura pesada y servicios públicos de electricidad, no en negocios de software ligeros.
Para financiar esta expansión, estas empresas tecnológicas ya no dependen exclusivamente de las reservas de efectivo; están solicitando préstamos de forma considerable. La emisión combinada de bonos corporativos entre los principales gigantes de la nube superó los USD 175.000 millones a USD 200.000 millones. Al cambiar sus colchones de efectivo por deuda a largo plazo, bienes inmuebles físicos y equipos pesados, las empresas tecnológicas de mega capitalización asumieron costos operativos mucho más altos.
El cuello de botella oculto: hardware rápido frente a redes eléctricas lentas
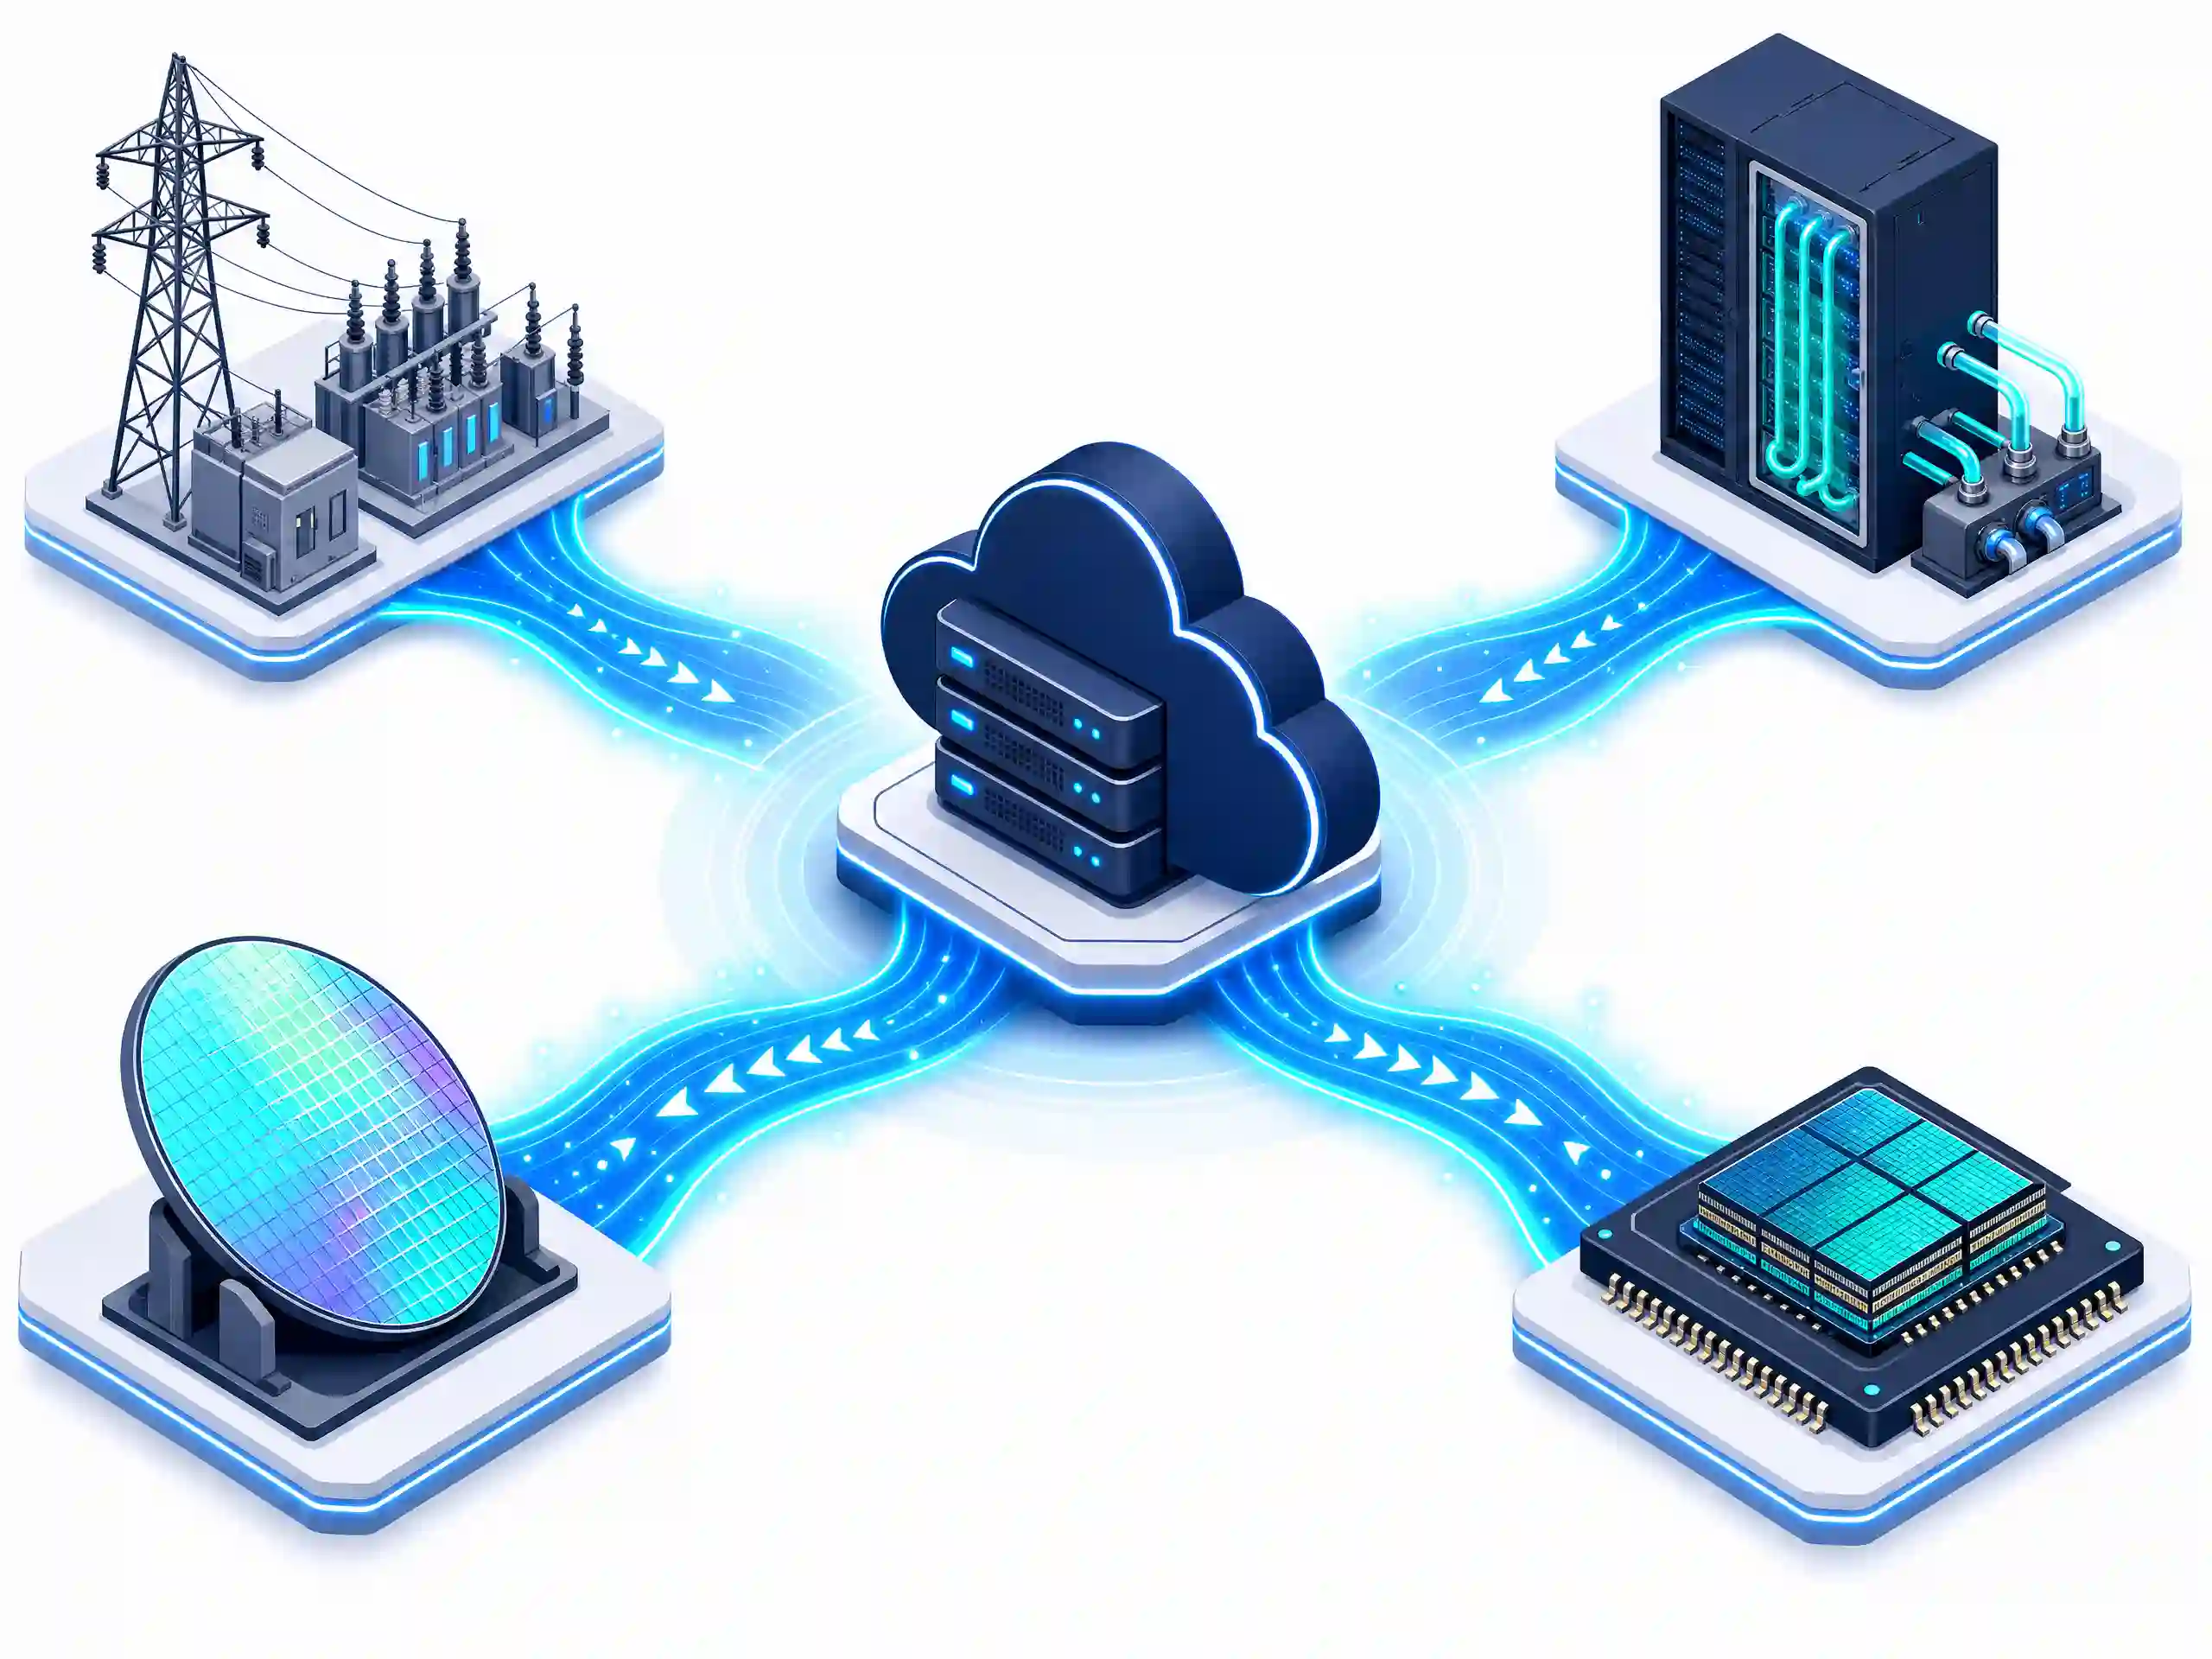
Más allá del balance, el gasto de los gigantes tecnológicos enfrenta un obstáculo físico: lo que estas empresas compran y dónde se conecta. Construir sistemas modernos de inteligencia artificial requiere potencia informática bruta que depende de dos tipos principales de hardware:
- GPU (unidades de procesamiento gráfico): Chips informáticos especializados, desarrollados inicialmente por empresas como Nvidia, que procesan miles de cálculos simultáneamente y funcionan como los principales motores para entrenar modelos de AI.
- TPU (unidades de procesamiento tensorial): Chips diseñados a medida y desarrollados internamente por empresas tecnológicas como Google para gestionar tareas específicas y reducir la dependencia de proveedores externos. Para operar continuamente decenas de miles de estos chips de alta potencia, las empresas deben construir enormes centros de datos. Sin embargo, a diferencia del software tradicional en la nube, que puede lanzarse globalmente en línea en segundos, la construcción de centros de datos modernos para AI choca contra una barrera física ineludible: la red eléctrica.
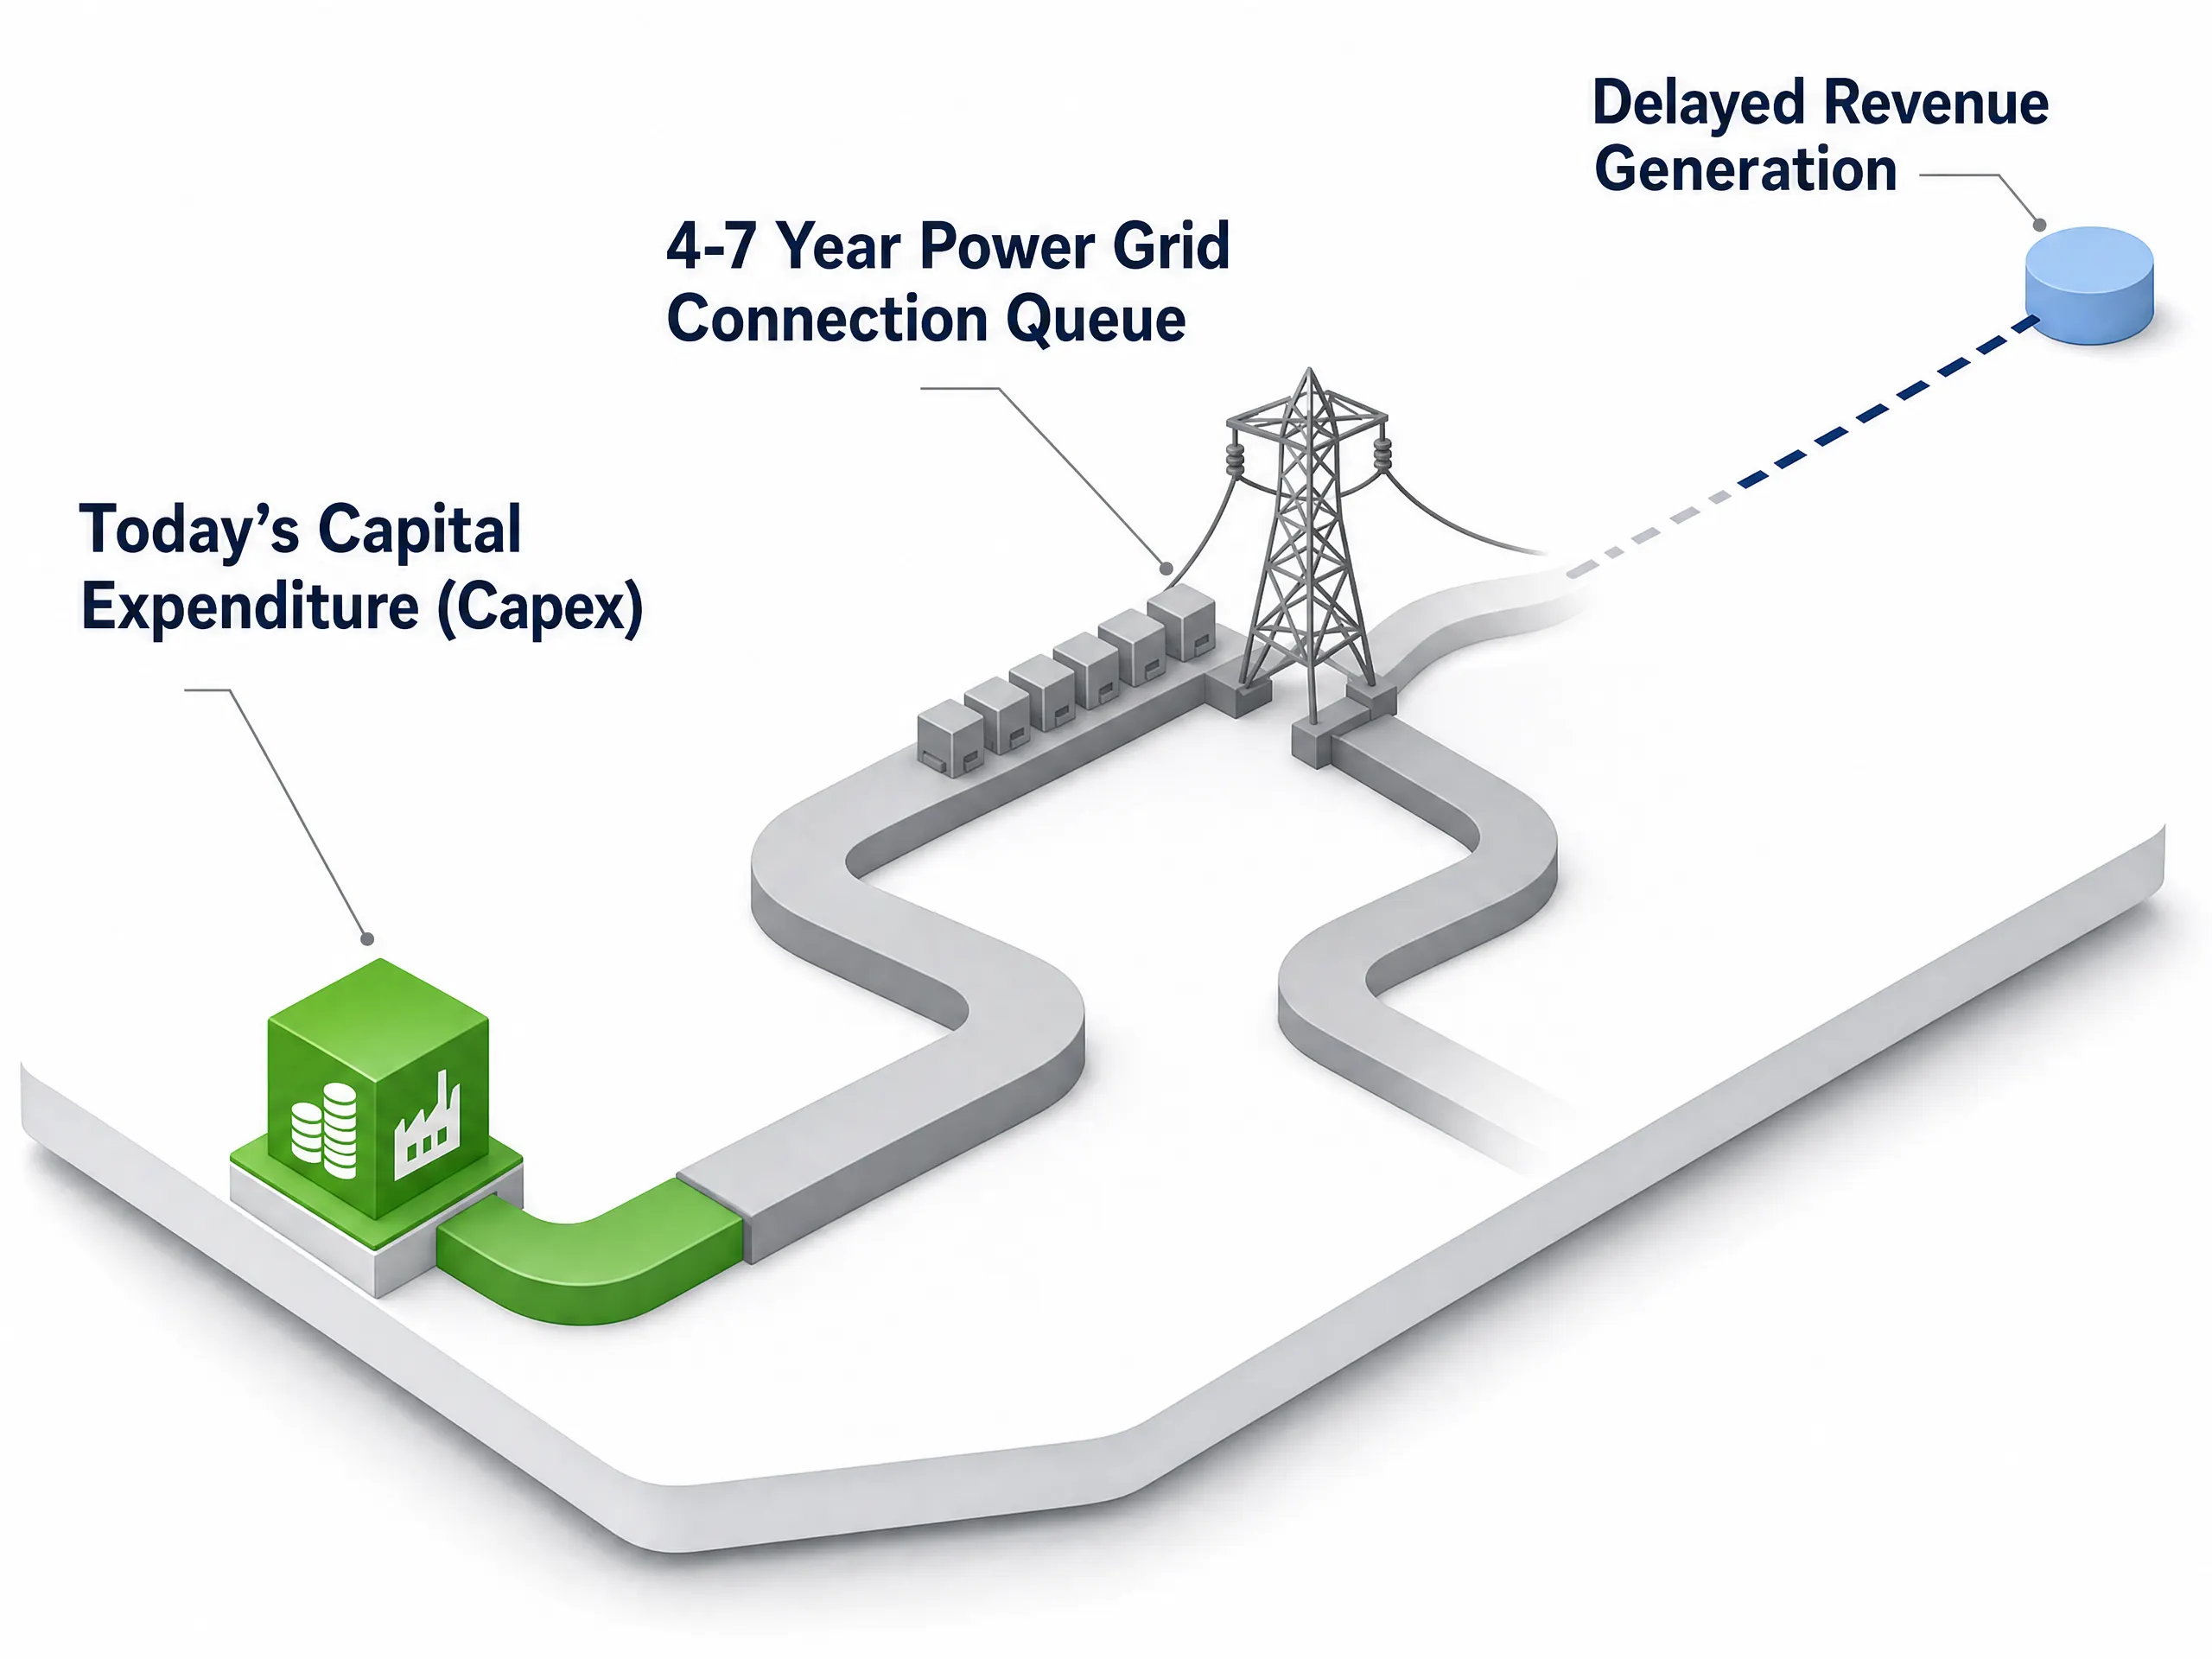
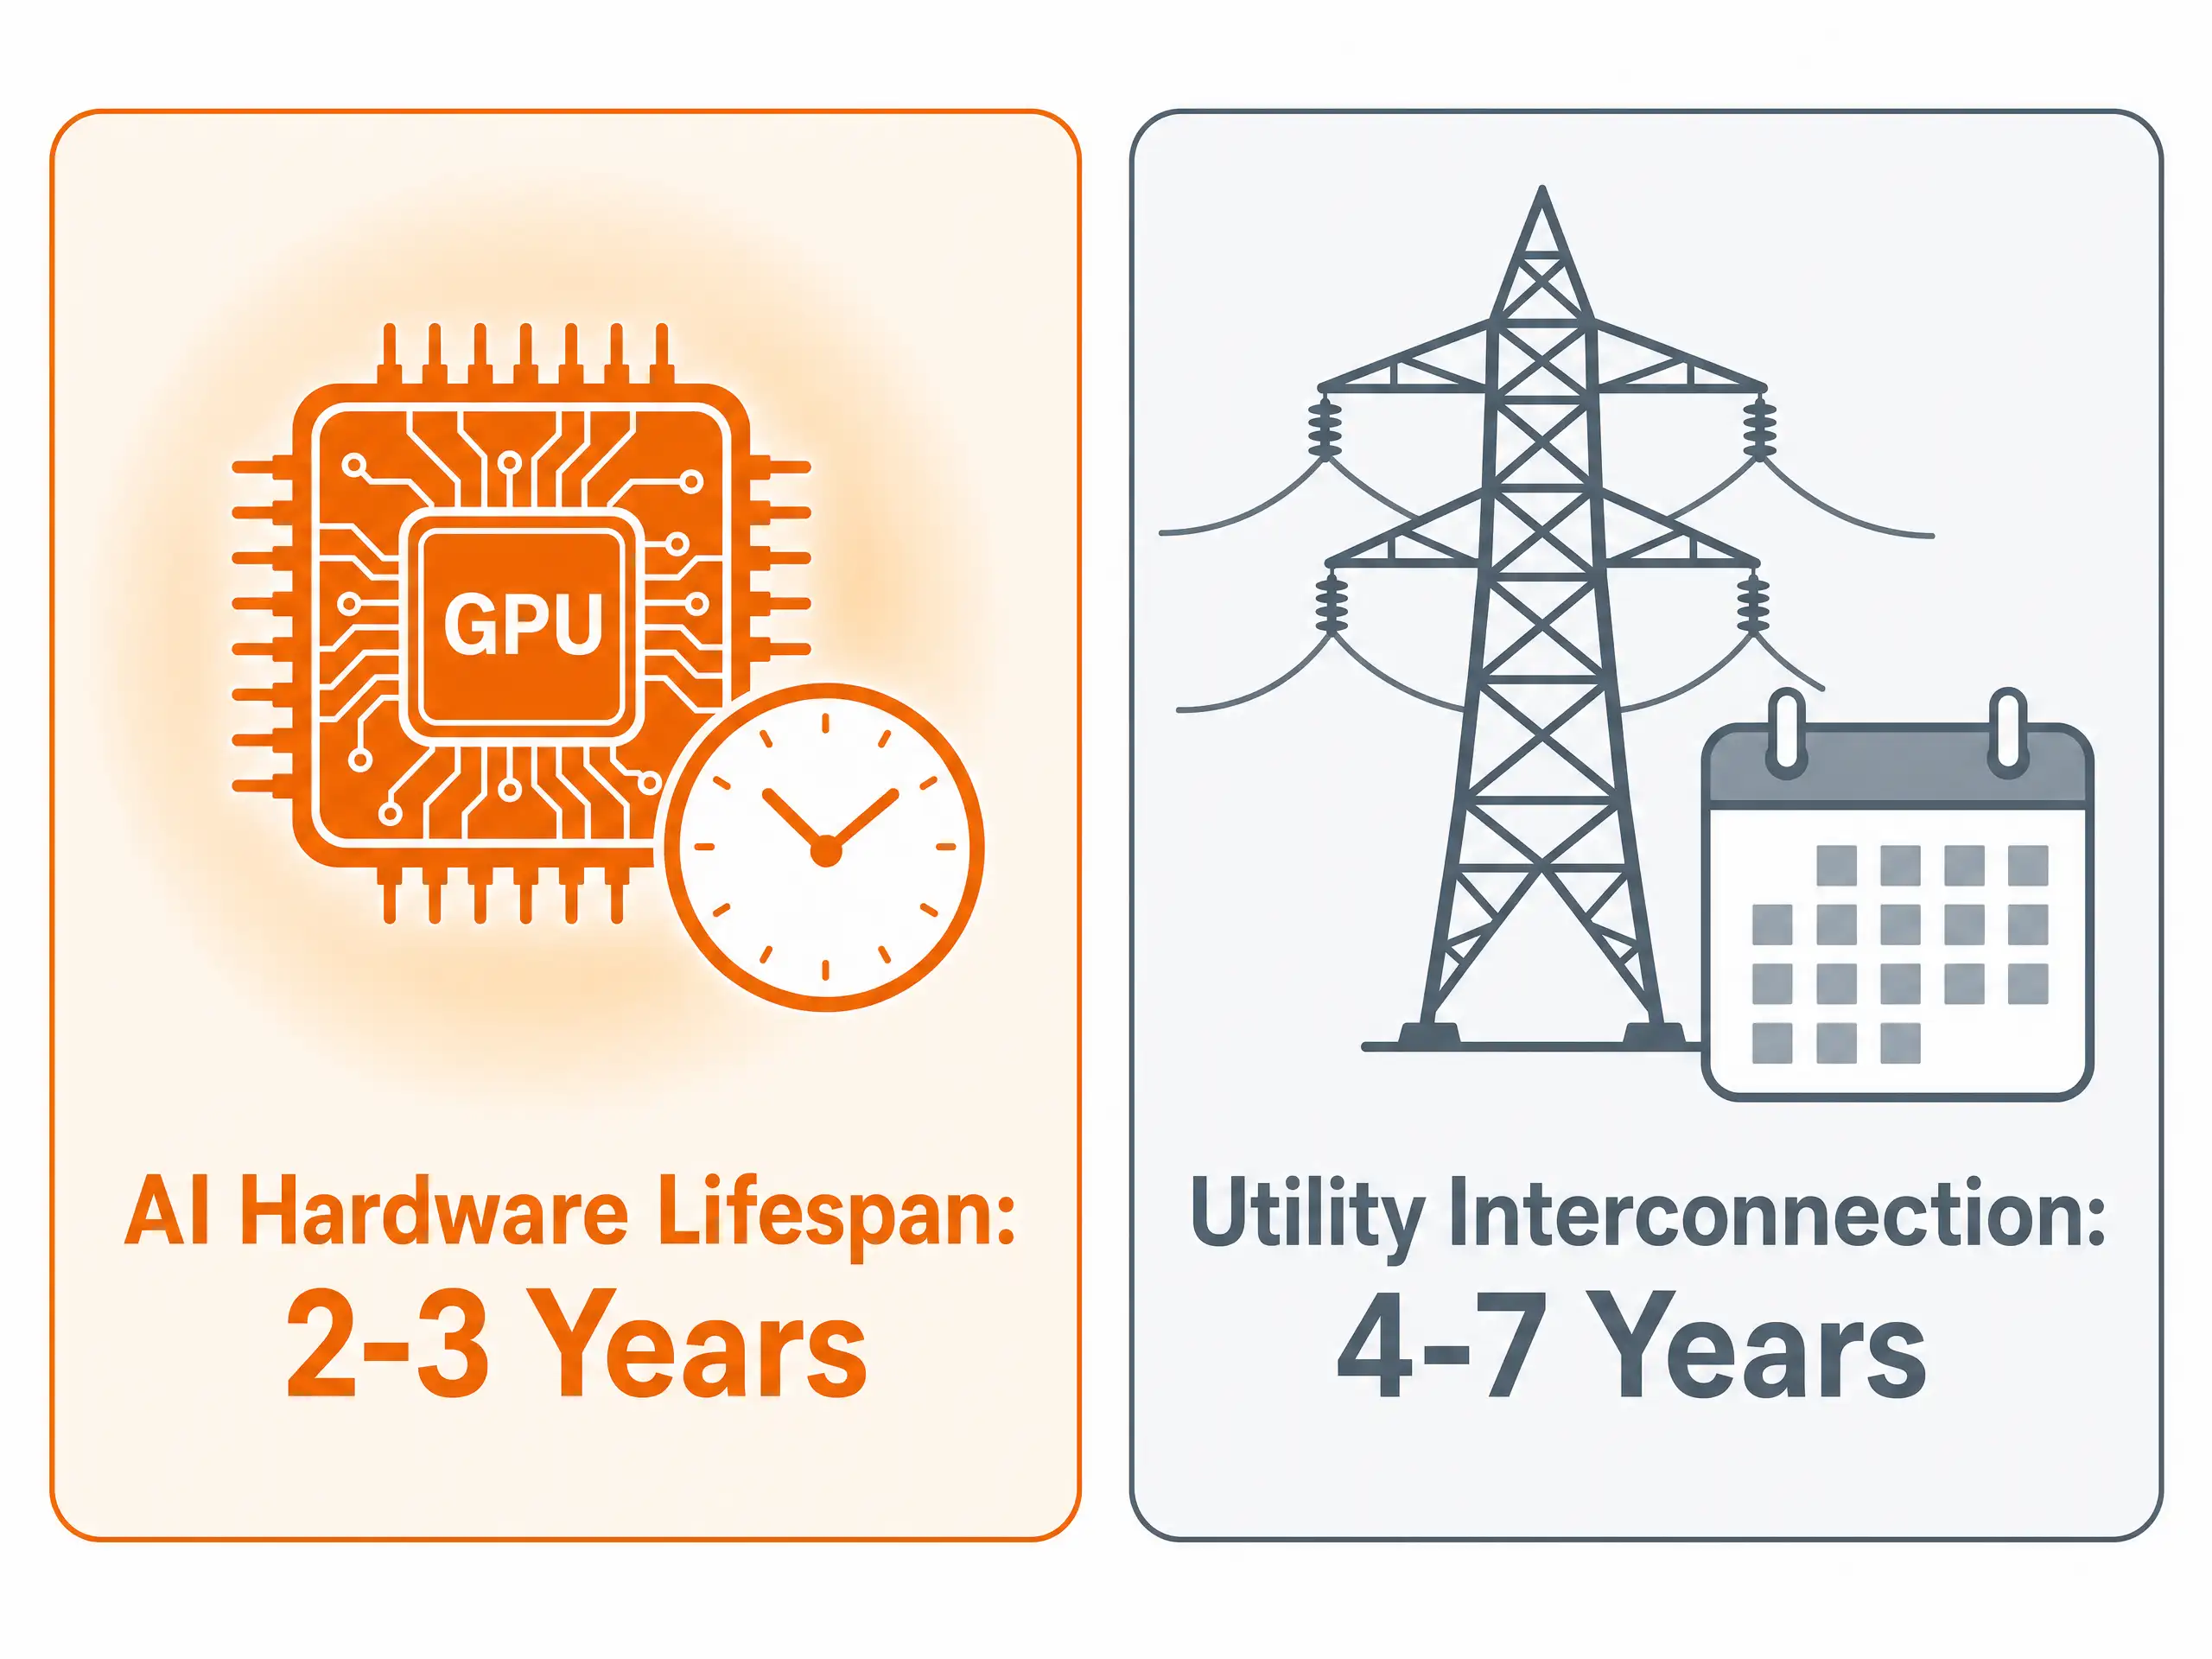
Un solo centro de datos de AI de alta densidad puede consumir tanta electricidad como un suburbio de tamaño medio. En Norteamérica y Europa, las empresas de servicios eléctricos están informando a los gigantes tecnológicos que conectar estas enormes instalaciones a líneas eléctricas de alto voltaje implica una lista de espera de 4 a 7 años.
Este retraso genera un importante problema de tiempos para los beneficios de las empresas:
- Vida útil corta del hardware: Los chips avanzados de AI se vuelven obsoletos rápidamente. Un grupo de chips comprado hoy queda desactualizado en apenas 2 a 3 años a medida que se desarrollan chips más nuevos y rápidos.
- Generación de ingresos retrasada: Cuando una empresa tecnológica gasta decenas de miles de millones de dólares en chips hoy, pero no puede operar esos servidores a plena capacidad durante varios años mientras espera las conexiones a la red eléctrica, el hardware pierde valor mientras permanece inactivo.
El efectivo sale inmediatamente del balance de la empresa, pero los nuevos ingresos por software se materializan con un retraso de varios años. Cuando los mercados públicos recalculan este retraso de varios años, los márgenes de beneficio esperados se reducen, lo que provoca la caída de los precios de las acciones.
Siguiendo el dinero: hacia dónde rota el capital
Aunque el gasto elevado ejerce presión a corto plazo sobre los desarrolladores de software, esa ola de efectivo de cientos de miles de millones de dólares fluye directamente hacia las empresas que suministran el equipo físico.
- Proveedores de redes eléctricas y servicios públicos: Los centros de datos requieren electricidad base continua e ininterrumpida. Los productores independientes de energía y los fabricantes de equipos que fabrican transformadores de alto voltaje y hardware para redes eléctricas, como Constellation Energy, Vistra Corp, GE Vernova, y Eaton Corporation, están registrando carteras de pedidos acumulados de varios años.
- Especialistas en refrigeración líquida y gestión térmica: Los chips de IA de alto rendimiento generan un calor intenso que los ventiladores tradicionales no pueden disipar. Las empresas que fabrican sistemas de refrigeración líquida e infraestructura de refrigeración de precisión para racks de servidores, como Vertiv Holdings, Schneider Electric, y Modine Manufacturing, han experimentado un aumento considerable de la demanda estructural.
- Arquitectura de memoria y flash NAND: Los aceleradores de IA modernos no pueden funcionar de forma aislada sin un ancho de banda masivo y almacenamiento de alta densidad. El entrenamiento y la ejecución de modelos complejos crean importantes cuellos de botella de memoria, ya que las GPU se detienen si los datos no pueden desplazarse con la suficiente rapidez. Esta limitación física provocó una considerable reevaluación en el mercado de Acciones de especialistas en memoria y almacenamiento como Micron Technology (MU) y SanDisk (SNDK). Históricamente, Wall Street valoraba estas Acciones como proveedores volátiles de materias primas de consumo con márgenes bajos, vinculados a los ciclos de las computadoras y los smartphones. Sin embargo, a medida que los gigantes de la nube realizaron grandes pedidos plurianuales de memoria DRAM/memoria de alto ancho de banda (HBM) y flash NAND unidades de estado sólido (eSSD) para empresas, los múltiplos de valoración se expandieron. Con la capacidad de NAND para servidores y HBM agotada con años de anticipación y los márgenes operativos expandiéndose considerablemente, los mercados públicos reevaluaron a los proveedores de memoria y flash como cuellos de botella esenciales de infraestructura de IA con altos márgenes.
- Silicio personalizado y socios de semiconductores: Para reducir su dependencia de proveedores únicos, los gigantes tecnológicos están diseñando sus propios chips internos, como las TPU de Google y los chips Trainium de Amazon. Esto genera negocios a largo plazo para socios especializados en diseño de chips y fundición como Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), y ARM Holdings. En lugar de analizar la inteligencia artificial únicamente a través de las aplicaciones de consumo, el capital informado se ha orientado cada vez más hacia la cadena de suministro física necesaria para poner en funcionamiento estos centros de datos.
Conclusión: Análisis de la interconexión entre activos
Navegar el ciclo actual del Mercado exige mirar más allá de los anuncios destacados de software y reconocer cómo los límites físicos revalorizan el riesgo en los Mercados globales.
El Mercado no está rechazando la IA; simplemente está ajustando los precios de las Acciones para considerar una mayor deuda, gastos inmediatos de efectivo y retrasos en la infraestructura física. En ciclos tecnológicos anteriores, los traders reaccionaban al gasto de capital con un optimismo directo, bajo el supuesto de que una mayor inversión generaba automáticamente mayores ganancias futuras. Hoy, el Mercado evalúa el gasto desde una perspectiva mucho más crítica. Cuando un gigante de la nube compromete decenas de miles de millones en infraestructura sin un plazo inmediato para nuevos ingresos por software, el Mercado se centra en la carga financiera inmediata: márgenes operativos más ajustados, reservas de efectivo en descenso y mayores costos del servicio de la deuda.
Este cambio estructural altera fundamentalmente la forma en que las Acciones tecnológicas interactúan con la economía en general. Históricamente, las grandes empresas tecnológicas mantenían enormes reservas de efectivo que las aislaban de cambios económicos más amplios. Ahora, con cientos de miles de millones en bonos corporativos emitidos para construir centros de datos y asegurar líneas eléctricas, los márgenes de ganancia tecnológicos se han vuelto mucho más sensibles a las tasas de interés, los Spreads de los rendimientos de los bonos y los costos de endeudamiento.
Al mismo tiempo, los límites entre las clases de activos se están difuminando. Los calendarios de implementación de software ya no se deciden por la rapidez con la que los desarrolladores pueden escribir código; están determinados por la capacidad de la red eléctrica, los retrasos en la fabricación de transformadores y las colas de interconexión de las empresas de servicios públicos. Como consecuencia, las materias primas energéticas como el gas natural y las Acciones de empresas de servicios eléctricos se están convirtiendo en indicadores anticipados clave para la ejecución tecnológica.
En última instancia, debido a que las empresas tecnológicas de gran capitalización tienen un peso tan predominante en índices de referencia importantes como el S&P 500 y el NASDAQ 100, los anuncios de gasto de una sola Acción tienen repercusiones mucho más allá de Silicon Valley. Al seguir la deuda en los balances, los tiempos de espera de la red eléctrica y los flujos de capital físico, los observadores del Mercado obtienen una visión mucho más clara de lo que realmente impulsa la formación de precios en Acciones, materias primas e índices globales.