Las tres formas en que sigo perdiendo dinero incluso cuando mi lectura macroeconómica es correcta
La reflexión de un aprendiz sobre operaciones reales de junio y julio de 2026. Además, preguntas para el diario y una sencilla herramienta de IA para corregir fallas de ejecución.
Por Priyanka Joshi · Vicepresidente de Contenido y Marketing en Deriv
29 de julio de 2026 · 9 min de lectura
Share
Hace un tiempo, escribí sobre cómo creé un panel macroeconómico con IA para la semana del FOMC — donde expliqué cómo uso la IA para condensar calendarios económicos, noticias y escenarios en algo con lo que realmente puedo hacer trading. Ese artículo trataba de mantenerme informado y preparado. Este artículo trata sobre lo que sucede después: la incómoda realidad de que puedes tener una lectura macroeconómica razonable y un panel sólido, y aun así perder dinero en la ejecución.
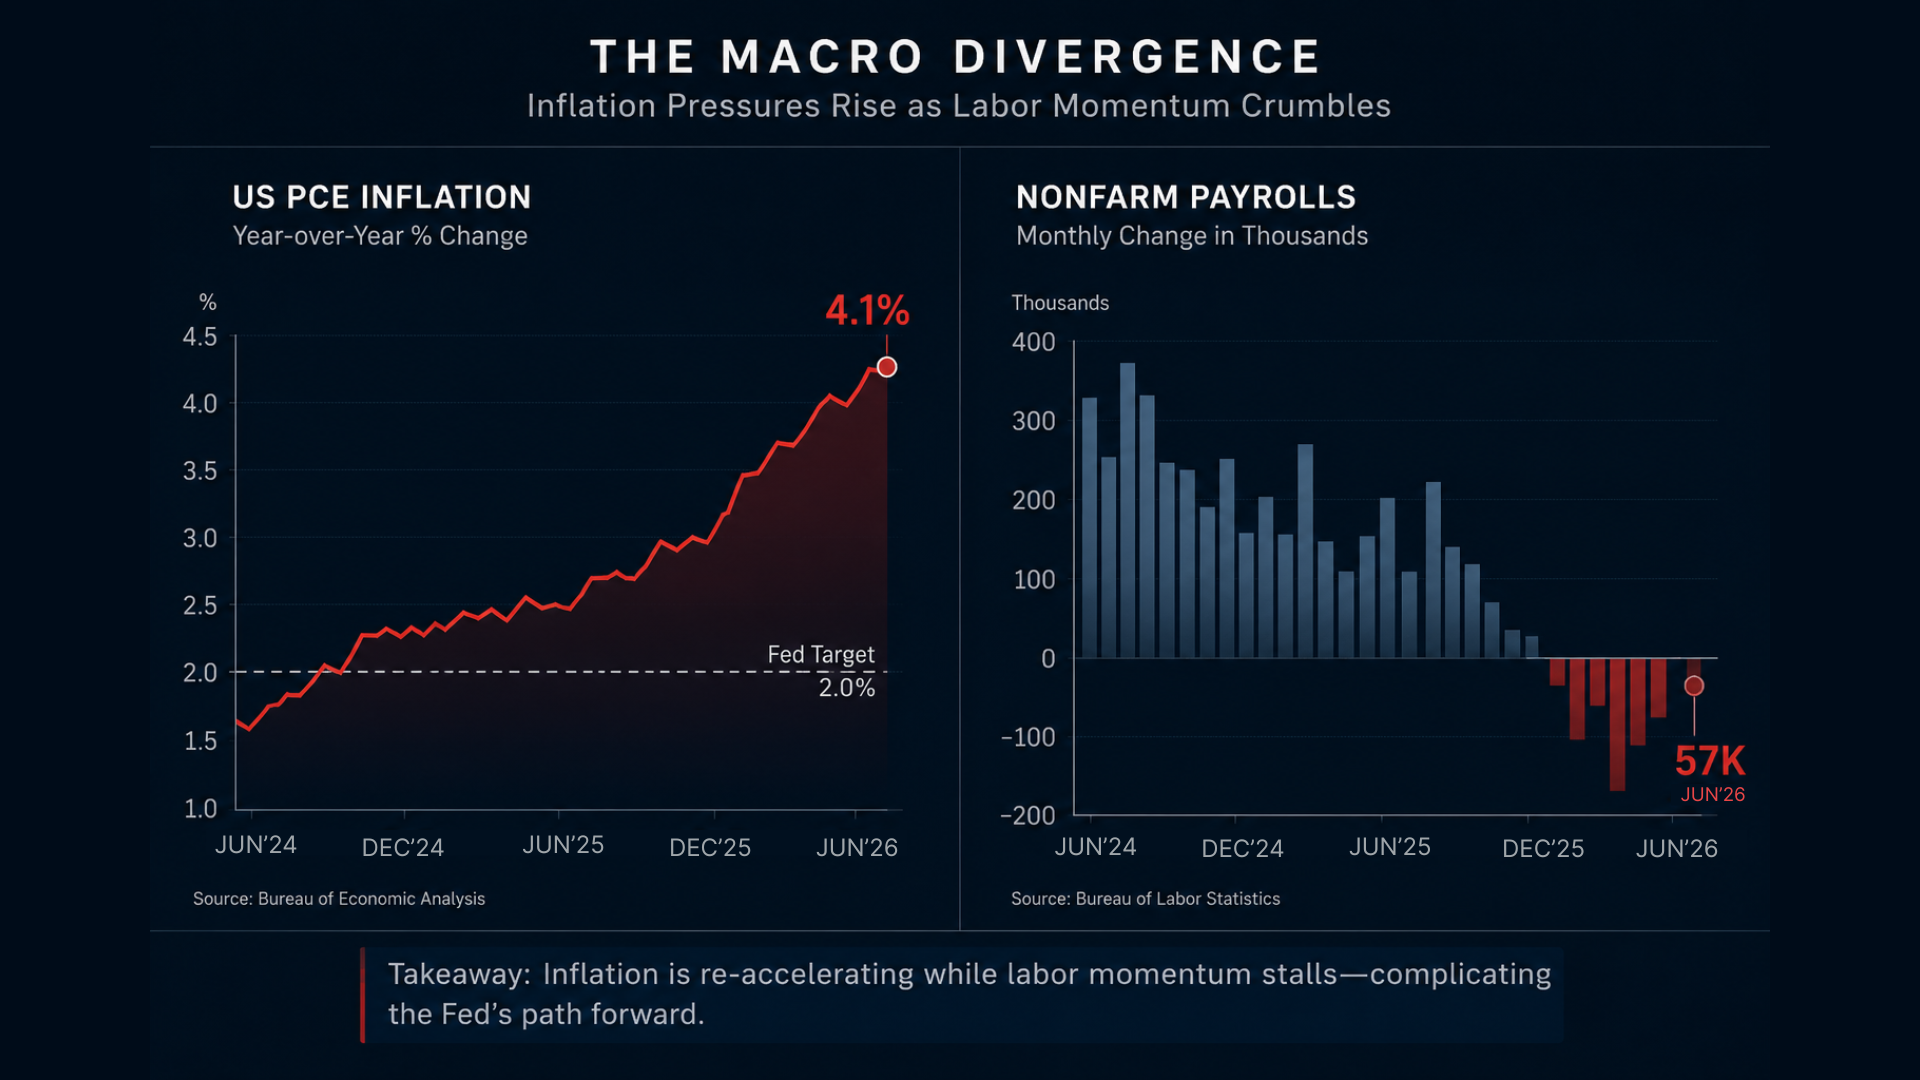
En junio y a principios de julio de 2026, el contexto fue lo bastante claro como para que incluso alguien que aprende, como yo, pudiera formarse una opinión: la inflación PCE de EE. UU. de mayo se situó en el 4,1% interanual, el nivel más alto desde abril de 2023, mientras que las nóminas no agrícolas de junio aumentaron apenas 57.000, muy por debajo de las aproximadamente 110.000 que esperaba el mercado. Esa es la clásica tensión entre una inflación persistente y un enfriamiento del mercado laboral.
La inflación PCE de EE. UU. se aceleró al 4,1%, mientras que las nóminas no agrícolas de junio se desaceleraron a apenas 57.000, lo que ilustra las señales macroeconómicas contradictorias que definieron las condiciones de trading entre junio y julio de 2026.
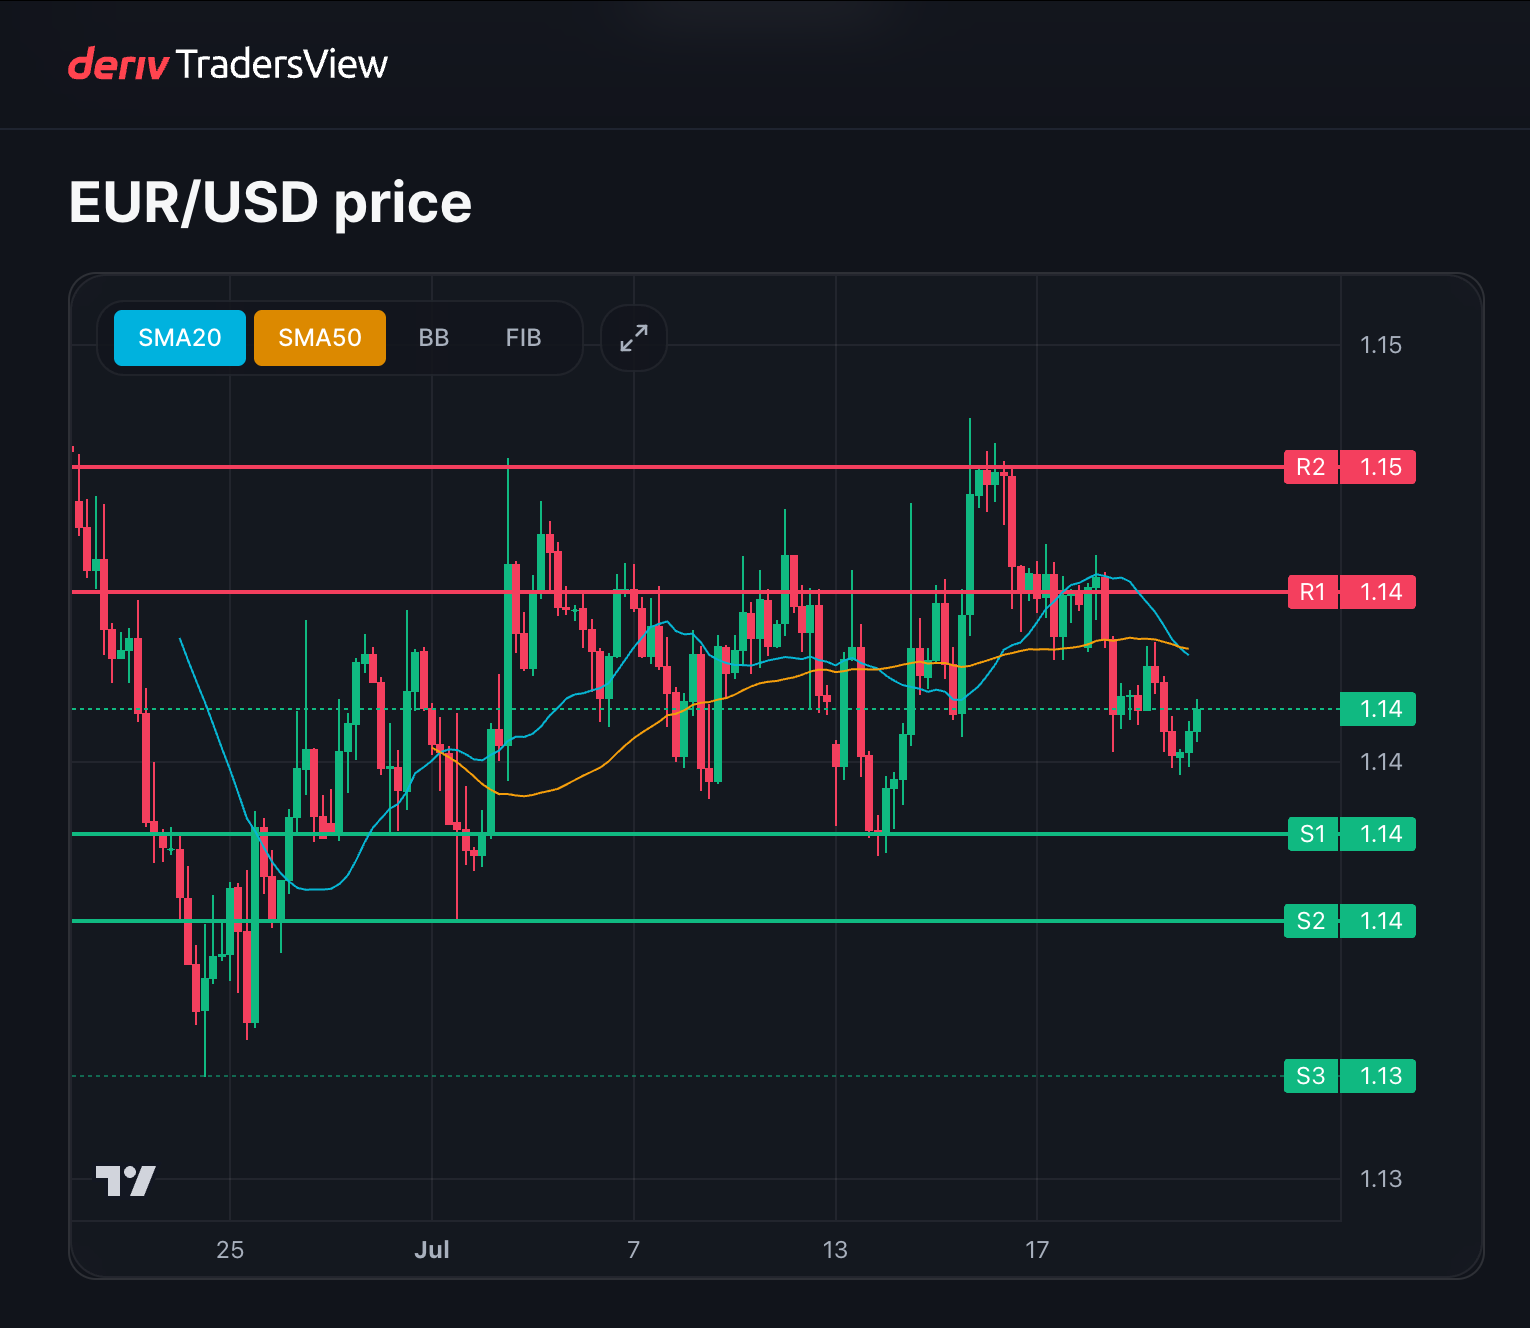
Por la misma época, EUR/USD cotizaba cerca de 1,14 a finales de junio, y el oro seguía manteniéndose justo por encima de los US$4.000 al cierre del mes. Eran condiciones macroeconómicas reales con las que se podía hacer trading. Mi problema no era identificarlas. Mi problema era convertir esas lecturas enoperaciones sin perder dinero por el momento de entrada, el tamaño de la posición y la psicología.
Para acelerar mi aprendizaje, ahora llevo un diario detallado de operaciones e introduzco las notas sin procesar en un sencillo script local de Python. Utiliza un pequeño modelo de lenguaje de código abierto que se ejecuta de forma privada en mi computadora para resumir patrones de comportamiento recurrentes y señalar expresiones emocionales como “debería moverse pronto”, “solo esta vez” o “parece importante”. No genera operaciones. Solo me ayuda a ver las partes de mi proceso que aún están fallando.
Estas son las tres principales formas en las que sigo perdiendo dinero incluso cuando mi visión macroeconómica es más o menos correcta, y las reglas, indicaciones y el flujo de trabajo con IA que finalmente comenzaron a cerrar esas fugas.
1. Momento de entrada: visión correcta, día equivocado
A finales de junio, tenía una visión bajista sobre EUR/USD y quería expresar una perspectiva de fortalecimiento del dólar mientras el par cotizaba alrededor de 1,14. La inflación seguía elevada, la Fed tenía margen para mostrarse firme y la narrativa respaldaba un euro más débil. En cuanto a dirección, la visión no era descabellada.
Tratée una tesis macroeconómica de varios días como un scalp de “debería moverse pronto”. Abrí una posición corta sin un desencadenante de precio específico; el par primero se movió lateralmente, activó mi Stop Loss y solo más tarde se desplazó en la dirección que esperaba. Mis anotaciones del diario de esa semana están llenas de frases como “debería caer pronto” y “no quiero perderme el movimiento”.
El problema era la disciplina en el momento de entrada, no el análisis.
La regla que ahora uso para el momento de entrada: Para cualquier operación con sesgo macroeconómico, necesito un desencadenante táctico específico en el gráfico de 4H o diario: un cierre decisivo, una ruptura y retesteo claros o una confirmación de momentum.
Sin desencadenante = sin operación.
Ventana máxima de paciencia: 5 días de trading.
Si no se activa nada durante esa ventana, la idea vuelve a la lista de seguimiento.
Un ejemplo adicional que puedes usar. Ahora me obligo a escribir dos líneas separadas en el diario antes de cualquier operación macroeconómica:
“Visión macroeconómica:” una frase sobre el panorama general.
“Condición de entrada:” una frase sobre el patrón de precio real que estoy esperando.
Si esas dos líneas no coinciden, no hago trading. Parece simple, pero ya me evitó múltiples pérdidas de “visión correcta, día equivocado”.
EUR/USD cotizó alrededor del nivel de 1,14 a finales de junio de 2026, donde una visión macroeconómica bajista finalmente resultó correcta, pero solo después de que una entrada temprana terminara en una operación cerrada por Stop Loss.
2. Riesgo: la convicción no es un modelo para determinar el tamaño de la posición
Mi segunda gran fuga es permitir que una narrativa sólida me lleve a abrir posiciones demasiado grandes. Cuando un titular parece evidente, comienzo a comportarme como si la convicción redujera el riesgo. En la práctica, ocurre lo contrario.
Esto se manifiesta con mayor claridad en mercados como el crudo y el oro, donde la narrativa macroeconómica siempre parece urgente. En junio y julio, el petróleo seguía profundamente vinculado a la inflación y al riesgo geopolítico, y el oro rondaba el nivel de 4.000. No faltaba combustible para la narrativa.
Si dejo que esa narrativa determine el tamaño, un retroceso normal se convierte en mi mente en un evento que pone fin a mi carrera.
La regla que ahora uso para el riesgo:
Arriesgar un máximo del 1% del capital por operación.
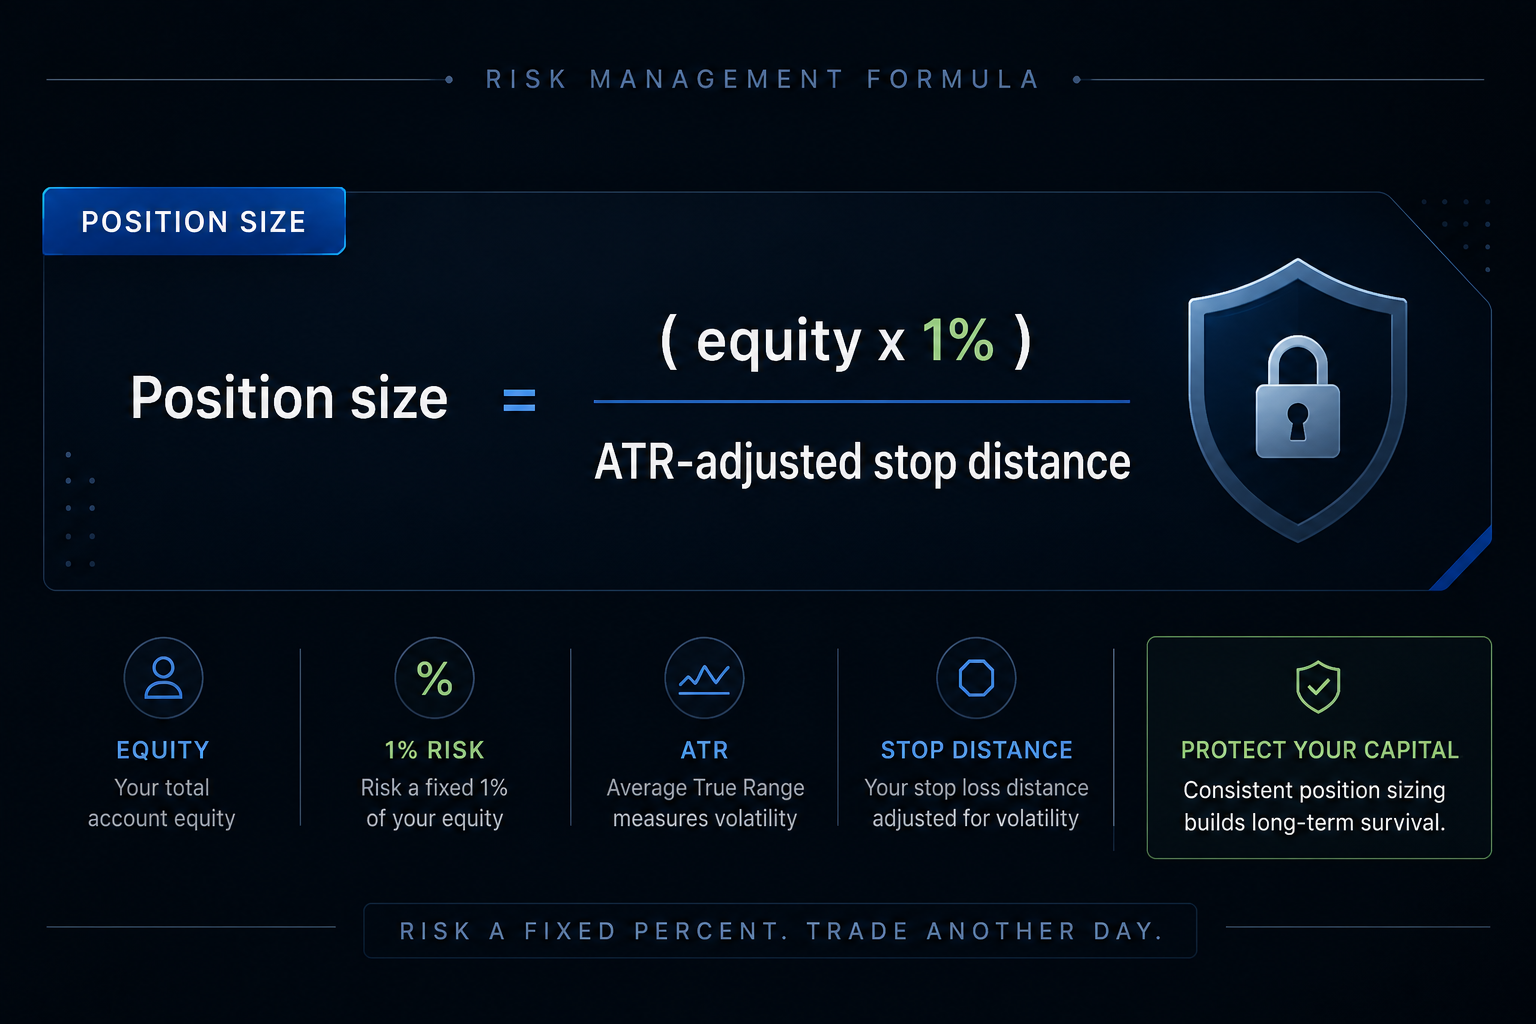
Tamaño de la posición = (capital × 1%) ÷ distancia del Stop Loss ajustada por ATR.
Registrar el riesgo exacto en dólares en el diario antes de entrar. Sin excepciones.
Una fórmula sencilla para determinar el tamaño de la posición ayuda a limitar cada operación al 1% del capital de la cuenta, ajustando la exposición según la volatilidad y no únicamente según la confianza.
Aún tengo convicción. Simplemente ya no permito que influya en la fórmula para determinar el tamaño de la posición.
Un ejemplo adicional que puedes usar: justo antes de una operación de “alta convicción”, pregúntate: “Si esto tiene un retroceso normal antes de funcionar, ¿puedo soportarlo sin modificar el Stop Loss?”.
Si la respuesta sincera es “no”, la posición es demasiado grande.
Reduzco el tamaño hasta poder decir “sí” y realmente sentirlo así.
3. Psicología: cuando una buena tesis se convierte en una mala excusa
La tercera fuga es puramente psicológica: utilizar una buena tesis para justificar incumplir mis propias reglas.
El oro es mi ejemplo favorito. A finales de junio, el oro cerraba justo por encima de los US$4.000, con suficiente tensión macroeconómica en torno a la inflación y el crecimiento como para justificar casi cualquier narrativa. Cuando haces trading con algo que siempre puede explicarse por factores “macro”, resulta peligrosamente fácil ampliar los Stop Loss, aumentar el tamaño o mantener la posición por más tiempo “porque la narrativa sigue teniendo sentido”.
Hice las tres cosas.
En una operación corta que se movió en mi contra, tenía un Stop Loss claro al entrar. Cuando el mercado se movió en mi contra tras la publicación de datos, amplié el Stop Loss y me dije a mí mismo: “la perspectiva macroeconómica sigue siendo buena”. La narrativa no cambió; mi disciplina sí. Esa única decisión convirtió una pérdida manejable en algo de lo que tuve que recuperarme durante días.
La regla que ahora uso para la psicología:
Modificar un Stop Loss una vez se registra automáticamente como un incumplimiento de las reglas.
Cualquier incumplimiento de las reglas o dos pérdidas consecutivas activa una pausa obligatoria de 24 horas en el trading.
Durante esa pausa, reviso únicamente las anotaciones del diario y los gráficos, sin nuevas órdenes.
No pretendo que esta regla elimine las emociones. Simplemente evita que mis peores decisiones se acumulen.
Otro ejemplo que puedes copiar: si las anotaciones de tu diario tras entrar dicen «Sigo creyendo en la tesis» más de una vez, probablemente ya no estás gestionando la operación, sino discutiendo con ella.
Etiqueto cada frase de ese tipo. Ver esas etiquetas agrupadas alrededor de grandes pérdidas fue lo que necesité para aplicar la pausa de 24 horas.
Las preguntas que cambiaron mi diario
La mayor mejora no fue el script de IA, sino pasar de una reflexión vaga a preguntas repetibles.
Después de cada operación con pérdidas, ahora respondo:
¿Cuál era mi visión macroeconómica en una frase?
¿Qué habría invalidado esa visión en 24 horas?
¿Esta pérdida se debió a un análisis deficiente o a una mala ejecución?
¿Entré porque se activó la configuración o porque me cansé de esperar?
¿Qué frase exacta me dije antes de incumplir la regla?
Si no tuviera ninguna posición abierta ahora mismo, ¿seguiría tomando esta operación aquí?
¿Qué única regla me habría ahorrado más dinero?
No es nada sofisticado. Simplemente obliga a clasificar la pérdida. «Mala operación» es demasiado vago para corregirlo; «entrada temprana», «posición sobredimensionada» o «Stop movido» son aspectos sobre los que se puede actuar.
Cómo uso realmente la IA en este caso
En mi artículo anterior sobre el panel de control del FOMC, la IA ocupó un lugar central: ayudó a reunir calendarios, discursos y datos en una sola visión macroeconómica.
Aquí, la IA permanece en segundo plano.
Hago trading y reviso mis configuraciones en tradersview.deriv.com, la herramienta de análisis de gráficos con IA de Deriv, y luego exporto mi diario a un CSV sencillo. Todos mis precios, símbolos y notas provienen directamente del historial y los gráficos de mi propia cuenta.
El flujo de trabajo del autor combina Deriv TradersView para el análisis del Mercado con revisiones del diario asistidas por IA, separando la investigación de Mercado del análisis conductual posterior a la operación.
La función del modelo de IA se limita a tres cosas:
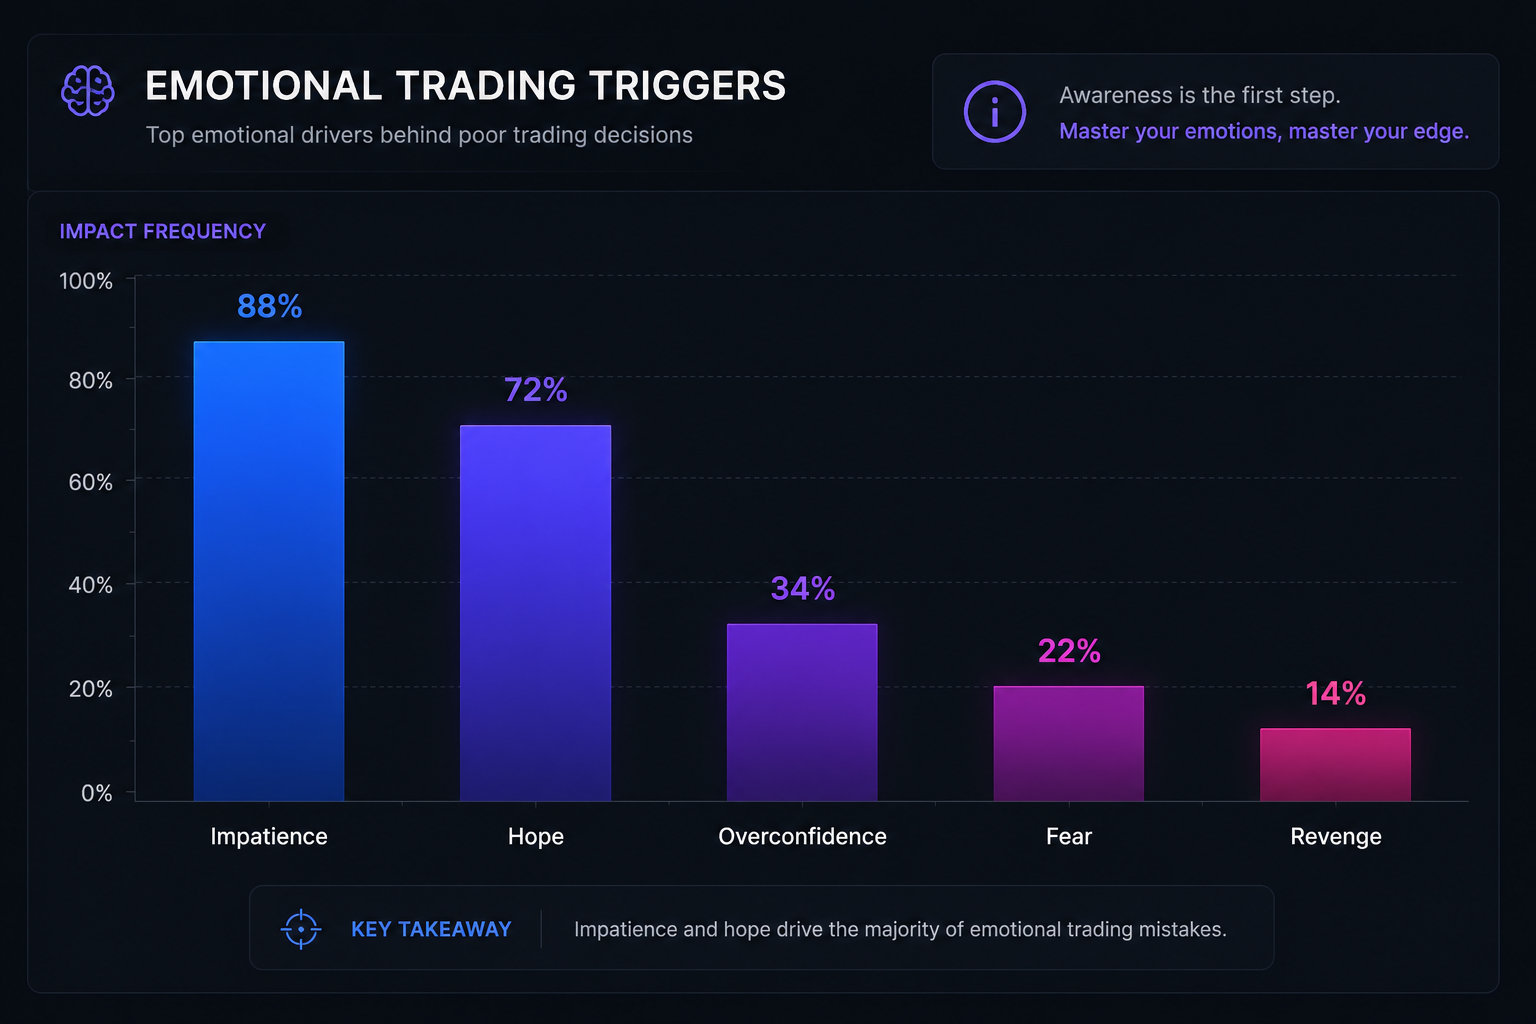
Detectar frases emocionales en mis notas (impaciencia, miedo, revancha, esperanza y exceso de confianza).
Contar con qué frecuencia aparece cada tema en las operaciones con pérdidas.
Etiquetar si las pérdidas parecen errores de análisis («tesis equivocada») o errores de ejecución («temprana, sobredimensionada, Stop movido»).
La IA agrupa el lenguaje emocional recurrente de los diarios de trading —como la impaciencia, la esperanza, el miedo, la revancha y el exceso de confianza— para destacar los patrones de comportamiento más vinculados a las operaciones con pérdidas.
Preguntas habituales que uso:
«Lee las anotaciones del diario a continuación. Identifica el lenguaje emocional repetido, especialmente el miedo, la impaciencia, el trading de revancha y el exceso de confianza. Agrúpalos por tema y cita las frases exactas».
«Revisa estas 20 operaciones. Separa las pérdidas causadas por errores de análisis de las causadas por errores de ejecución. Dame los recuentos, ejemplos y el incumplimiento de reglas más común».
«Resume el diario de esta semana en lenguaje sencillo. ¿Cuáles fueron mis tres mayores fallas de comportamiento y qué regla concreta puedo probar la próxima semana para cada una?».
No pregunto qué operar. Pregunto dónde sigo perjudicándome.
Pseudocódigo: cómo funciona realmente mi asistente de diario con IA
Proceso mi diario con un script local de Python, pero la lógica es lo bastante sencilla como para que puedas crearla en cualquier lenguaje.
Este es el flujo de trabajo en pseudocódigo sencillo:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["debería moverse", "demasiado temprano", "pronto", "entré de golpe"]
    overconfidence = ["alta convicción", "obvio", "operación fácil"]
    fear          = ["asustado", "nervioso", "dudé", "cerré temprano"]
    revenge       = ["recuperarlo", "recuperar la pérdida", "perseguir", "me lo perdí"]
    hope          = ["volverá", "solo esta vez", "darle espacio", "la macro sigue siendo buena"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["temprano", "sin activación", "Stop movido", "sobredimensionada", "cerré temprano"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["tesis equivocada", "no consideré la macro", "los datos cambiaron", "mi lectura fue equivocada"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
Eso es todo. Sin magia.
La «IA» es simplemente el modelo de código Claude que uso para ayudarme a resumir y etiquetar estos temas; el trabajo real sigue estando en lo que escribo y en las reglas que decido aplicar.
No intento presentar una idea completamente nueva. «Timing, tamaño, psicología» es el trío más antiguo del trading.
La razón por la que lo escribí es más sencilla: necesitaba una forma de hacer que esos tres problemas fueran imposibles de ignorar en mi propio P&L. El panel macroeconómico me permite tener una visión «más o menos correcta» del panorama general. Este flujo de trabajo de diario más IA es lo que uso para ver todas las formas en que sigo equivocándome en la práctica y convertir esas fallas en reglas que realmente puedo seguir.
Si estás en la misma situación —buenas lecturas, ejecución desordenada— copia una regla, una pregunta o una pequeña parte de este flujo de trabajo esta semana con un monto pequeño y revísala con honestidad.
No necesitas perfección, pero apuesta por la consistencia.
Deslinde de responsabilidad: Esta es una reflexión personal sobre mi diario de trading. No soy asesor financiero. El trading implica un riesgo sustancial de pérdidas. El desempeño pasado no esindicativo de resultados futuros. Todos los ejemplos proceden de mi propia cuenta, y los precios de Mercado se basan en los gráficos y las notas de mi bróker.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.