
El cheque de USD 5 millones que salvó a Nvidia de la quiebra
Nvidia estaba a 30 días de la quiebra en 1995 antes de que un cheque de USD 5 millones la salvara. Lo que su rescate enseña sobre las apuestas tempranas, las tasas base y la asimetría.
Por el equipo de Deriv · 22 de julio de 2026 · 3 min de lectura

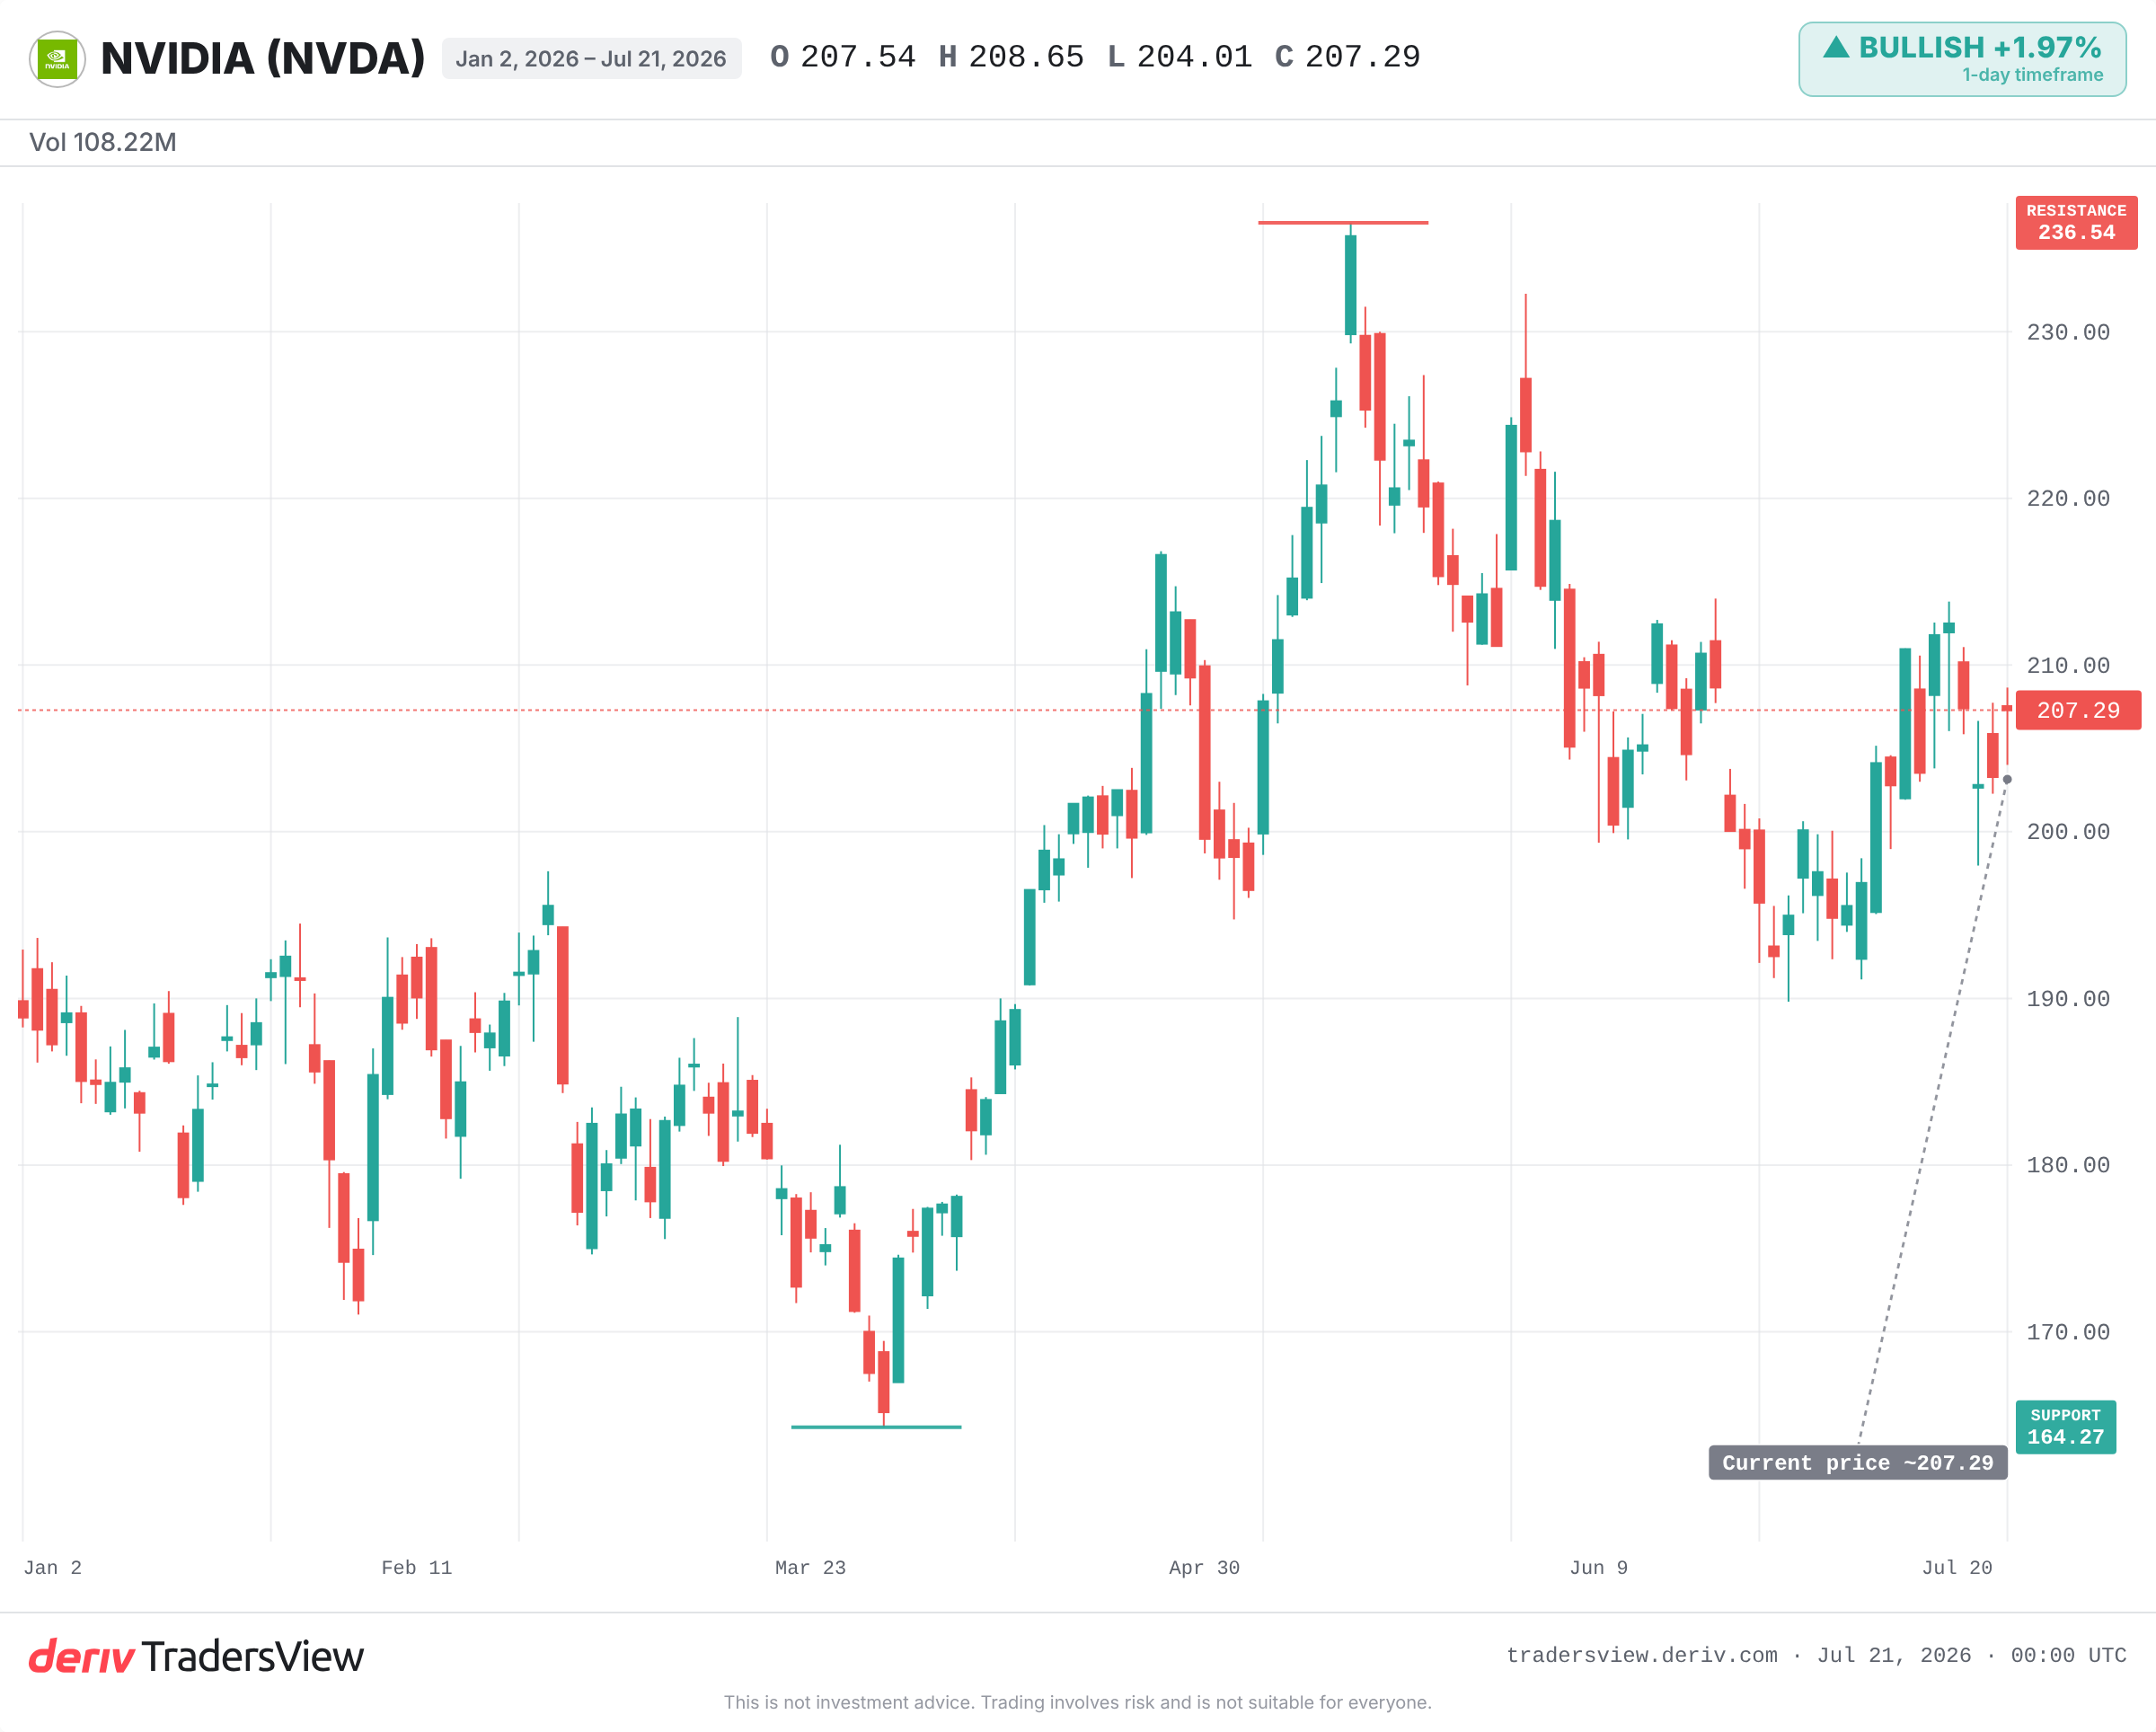
Toda la trayectoria de Nvidia dependió de una única apuesta temprana realizada cuando le quedaban 30 días antes de quedarse sin efectivo. En 1995, un cheque de USD 5 millones de Sega mantuvo con vida a un fabricante de chips casi en quiebra. Esa empresa ahora cotiza cerca de máximos históricos, valorada en alrededor de USD 5 billones. La lección no es que Nvidia sea enorme hoy. Es que los mayores rendimientos provienen de respaldar algo antes de que su futuro sea evidente.
La apuesta que salvó a Nvidia antes de que alguien conociera su nombre
A mediados de la década de 1990, a Nvidia le quedaban aproximadamente 30 días de efectivo. Entonces Sega invirtió USD 5 millones. Jensen Huang lo expresó claramente: "Si no fuera por lo que Sega hizo por Nvidia, Nvidia no estaría aquí hoy."
En ese momento, nadie podía prever el resultado. La arquitectura de chips no estaba comprobada. A la empresa le faltaba una nómina para cerrar. La inversión fue pequeña precisamente porque el resultado era incierto. Ese es el punto central.
Por qué los mayores rendimientos llegan antes de que la historia sea evidente
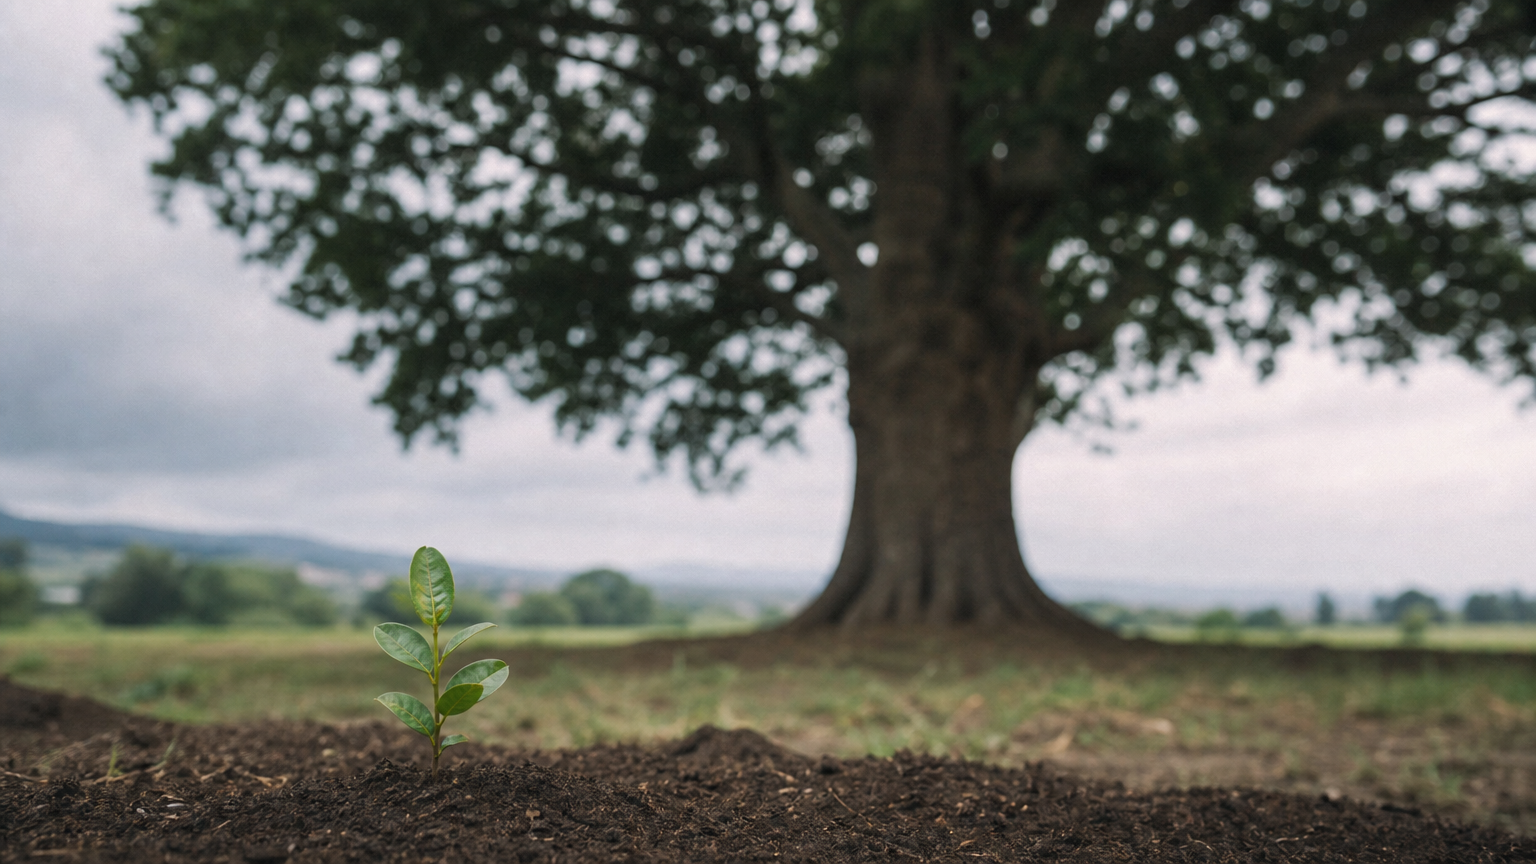
Las apuestas tempranas siguen una ley de potencia. La mayoría fracasa. Unas pocas generan rendimientos que multiplican muchas veces la inversión. Las ganadoras solo parecen inevitables en retrospectiva.
Esta es la asimetría que hace que las inversiones tempranas funcionen. Una inversión pequeña limita las pérdidas potenciales. El potencial alcista, si la supervivencia se convierte en dominio, no tiene límite. Sega arriesgó USD 5 millones. La empresa que respaldó creció hasta convertirse en una de las más valiosas del mundo.
El mismo patrón se está desarrollando con Nvidia como compradora ahora, no como rescatada. Ha revelado una participación del 9,3% en Nebius, una posición temprana en una empresa cuyo futuro aún está por escribirse. De rescatada a rescatista, el mecanismo es idéntico.
La trampa oculta en la versión inspiradora
La interpretación seductora es esta: encuentra pronto a la próxima Nvidia y tendrás éxito. Esa interpretación es peligrosa por sí sola.
El sesgo de supervivencia oculta la tasa base. Por cada caso Sega-Nvidia, hubo innumerables apuestas tempranas en empresas que desaparecieron discretamente. Nunca se oyen sus nombres. Ese silencio hace que las ganadoras parezcan fruto de la habilidad, en lugar de una lotería con buenas probabilidades.
La lección solo se sostiene cuando se combina con la tasa base: la mayoría de las apuestas tempranas fracasa. El enfoque correcto no es "elegir a la ganadora". Es "dimensionar la inversión de modo que los fracasos no puedan arruinarte y dejar que un éxito compense el resto".
Qué validaría la interpretación optimista
La propia ventaja de Nvidia está bajo presión. Apple recuperó el puesto como la acción más valiosa del mundo, y se espera que la brecha se amplíe. La lista de compradores en China se está reduciendo, lo que amenaza la demanda.
Por lo tanto, la prueba está en marcha. Si la participación en Nebius y posiciones tempranas similares crecen de la manera en que lo hizo la apuesta de Sega, el enfoque optimista demostrará su valor. Si se estancan, recordarán que incluso las apuestas tempranas de un gigante fracasan en su mayoría.
La evidencia apunta en una dirección: la asimetría temprana es real, pero recompensa a quienes actúan con disciplina, no a quienes solo tienen esperanza. Hay que observar si Nvidia se mantiene cerca de su máximo histórico o es rechazada en ese nivel, si sus participaciones tempranas se revalorizan y si una desaceleración generalizada del gasto en IA reduce la valoración que hace que todo esto parezca tan fácil.
Preguntas frecuentes
Sega invirtió USD 5 millones en Nvidia en 1995. Jensen Huang dijo que a la empresa le quedaban aproximadamente 30 días de efectivo en ese momento y que no existiría hoy sin esa inversión.
El sesgo de supervivencia es la tendencia a estudiar solo las empresas o apuestas que tuvieron éxito, mientras se ignoran las muchas que fracasaron. Hace que las ganadoras tempranas parezcan fruto de la habilidad cuando el panorama completo incluye una alta tasa de fracaso.
La mayoría de las apuestas tempranas genera poco o ningún rendimiento, mientras que un pequeño número genera rendimientos que multiplican muchas veces la inversión. Un único gran éxito puede compensar muchos fracasos, por lo que todo el portafolio depende de la ganadora poco frecuente.
No. Apple recuperó la posición como la acción más valiosa del mundo, y se espera que la brecha se amplíe. Nvidia también enfrenta una lista cada vez menor de compradores en China.
Nvidia reveló una participación accionaria del 9,3% en Nebius. Es una posición temprana cuyo resultado final aún no está claro, reflejando el tipo de apuesta que en su momento salvó a la propia Nvidia.