
El Oro no paga nada, entonces ¿qué determina realmente su precio?
El Oro no paga intereses, por lo que su precio sigue al dólar y a los rendimientos reales. Por eso, un activo refugio puede caer incluso cuando resurgen los temores de inflación.
Por el equipo de Deriv · 8 de julio de 2026 · 3 min de lectura

El Oro no tiene rendimiento propio, por lo que su precio refleja dos fuerzas rivales: el dólar y las tasas de interés reales. Cuando ambas se fortalecen, el Oro tiende a caer, sin importar cuán sólida parezca la perspectiva a largo plazo.
Puede observarlo en tiempo real ahora mismo. El Oro retrocedió por segunda sesión, cotizando cerca de los mínimos de USD 4.120, mientras los rendimientos de los Treasury se fortalecieron y el dólar se mantuvo firme. El metal no está débil porque la perspectiva alcista se haya deteriorado. Está débil porque mantenerlo acaba de encarecerse.
Por qué un dólar más fuerte y rendimientos más altos presionan al Oro a la baja
El Oro no paga intereses. Un bono del Tesoro de EE. UU. sí. Por eso, ambos compiten por el mismo capital cauteloso.
Cuando los rendimientos reales (el retorno después de la inflación) suben, un bono empieza a parecer más atractivo que un metal que simplemente permanece inmóvil. El costo de mantener Oro aumenta. El capital rota hacia otros activos. Un dólar más firme añade una segunda presión, porque el Oro se cotiza en dólares, por lo que un dólar más fuerte lo encarece para todos los demás.
Ese es todo el mecanismo: el Oro compite con el rendimiento y pierde cuando el rendimiento gana. Esta es la razón por la que un "activo refugio" puede caer mientras resurgen los temores de inflación. La preocupación por la inflación por sí sola no es suficiente. Lo que importa es la inflación menos la tasa de interés que podría obtener en su lugar.
El recorrido de ida y vuelta desde USD 3.941
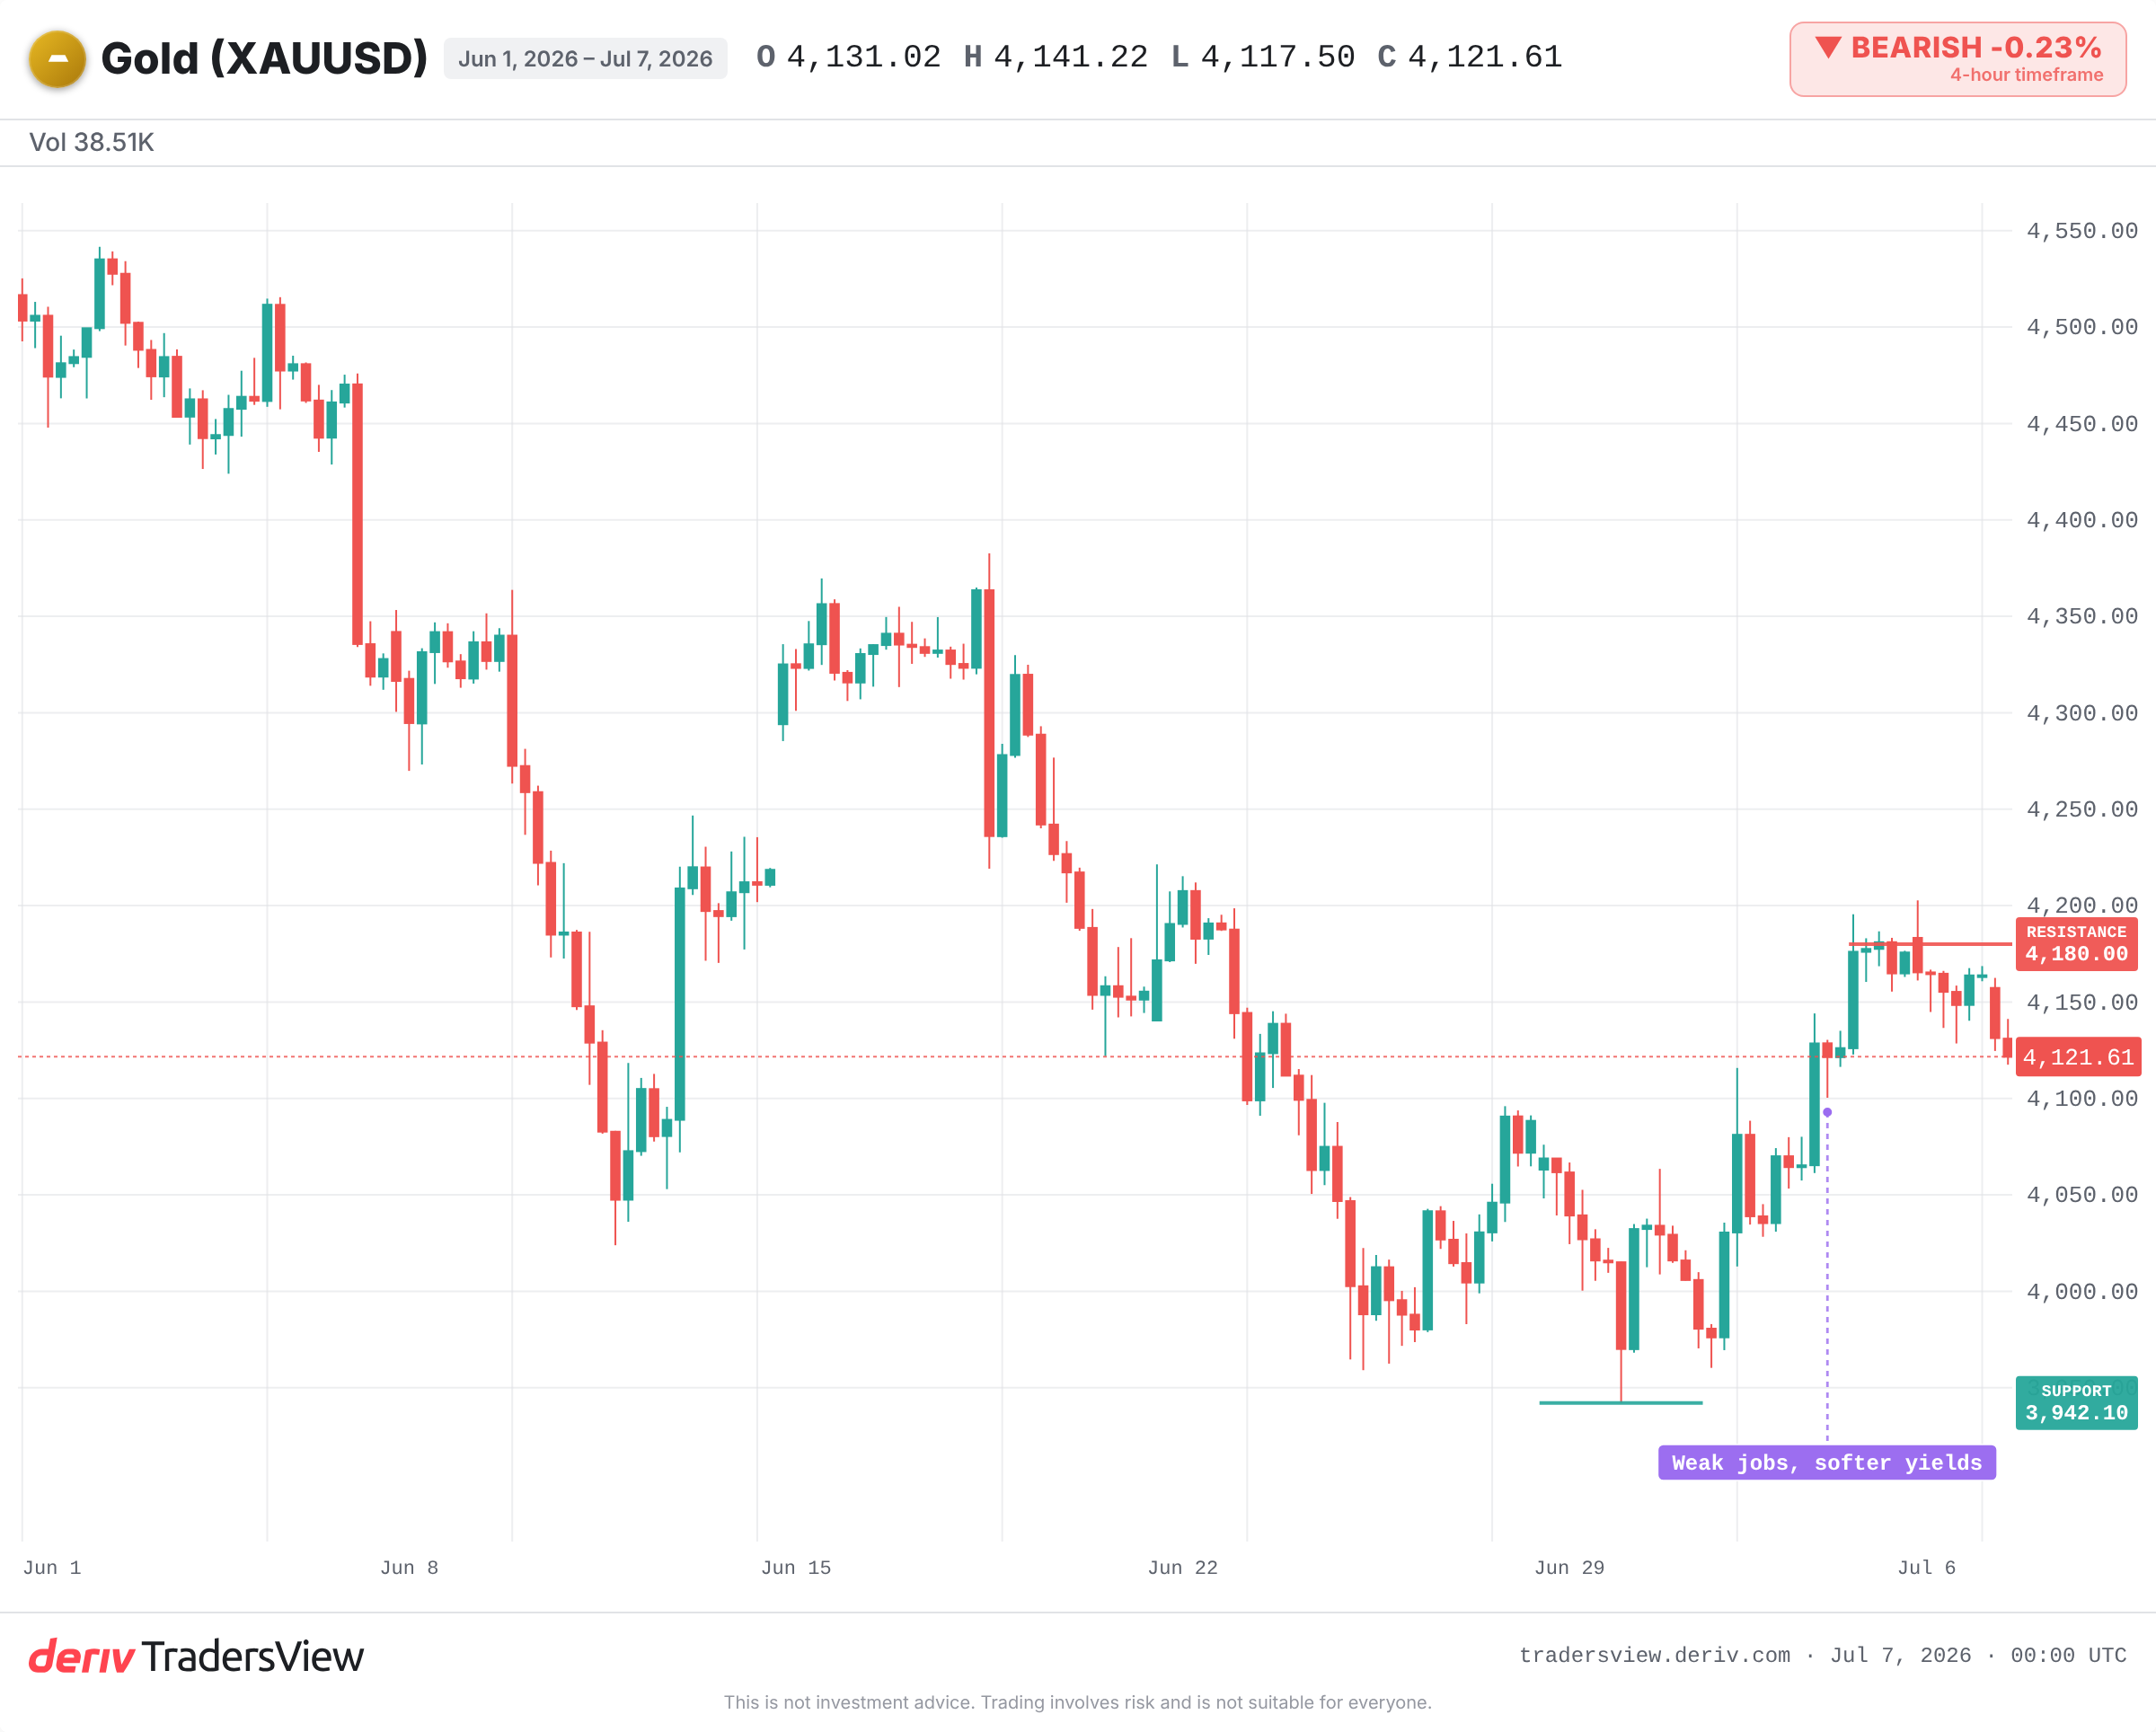
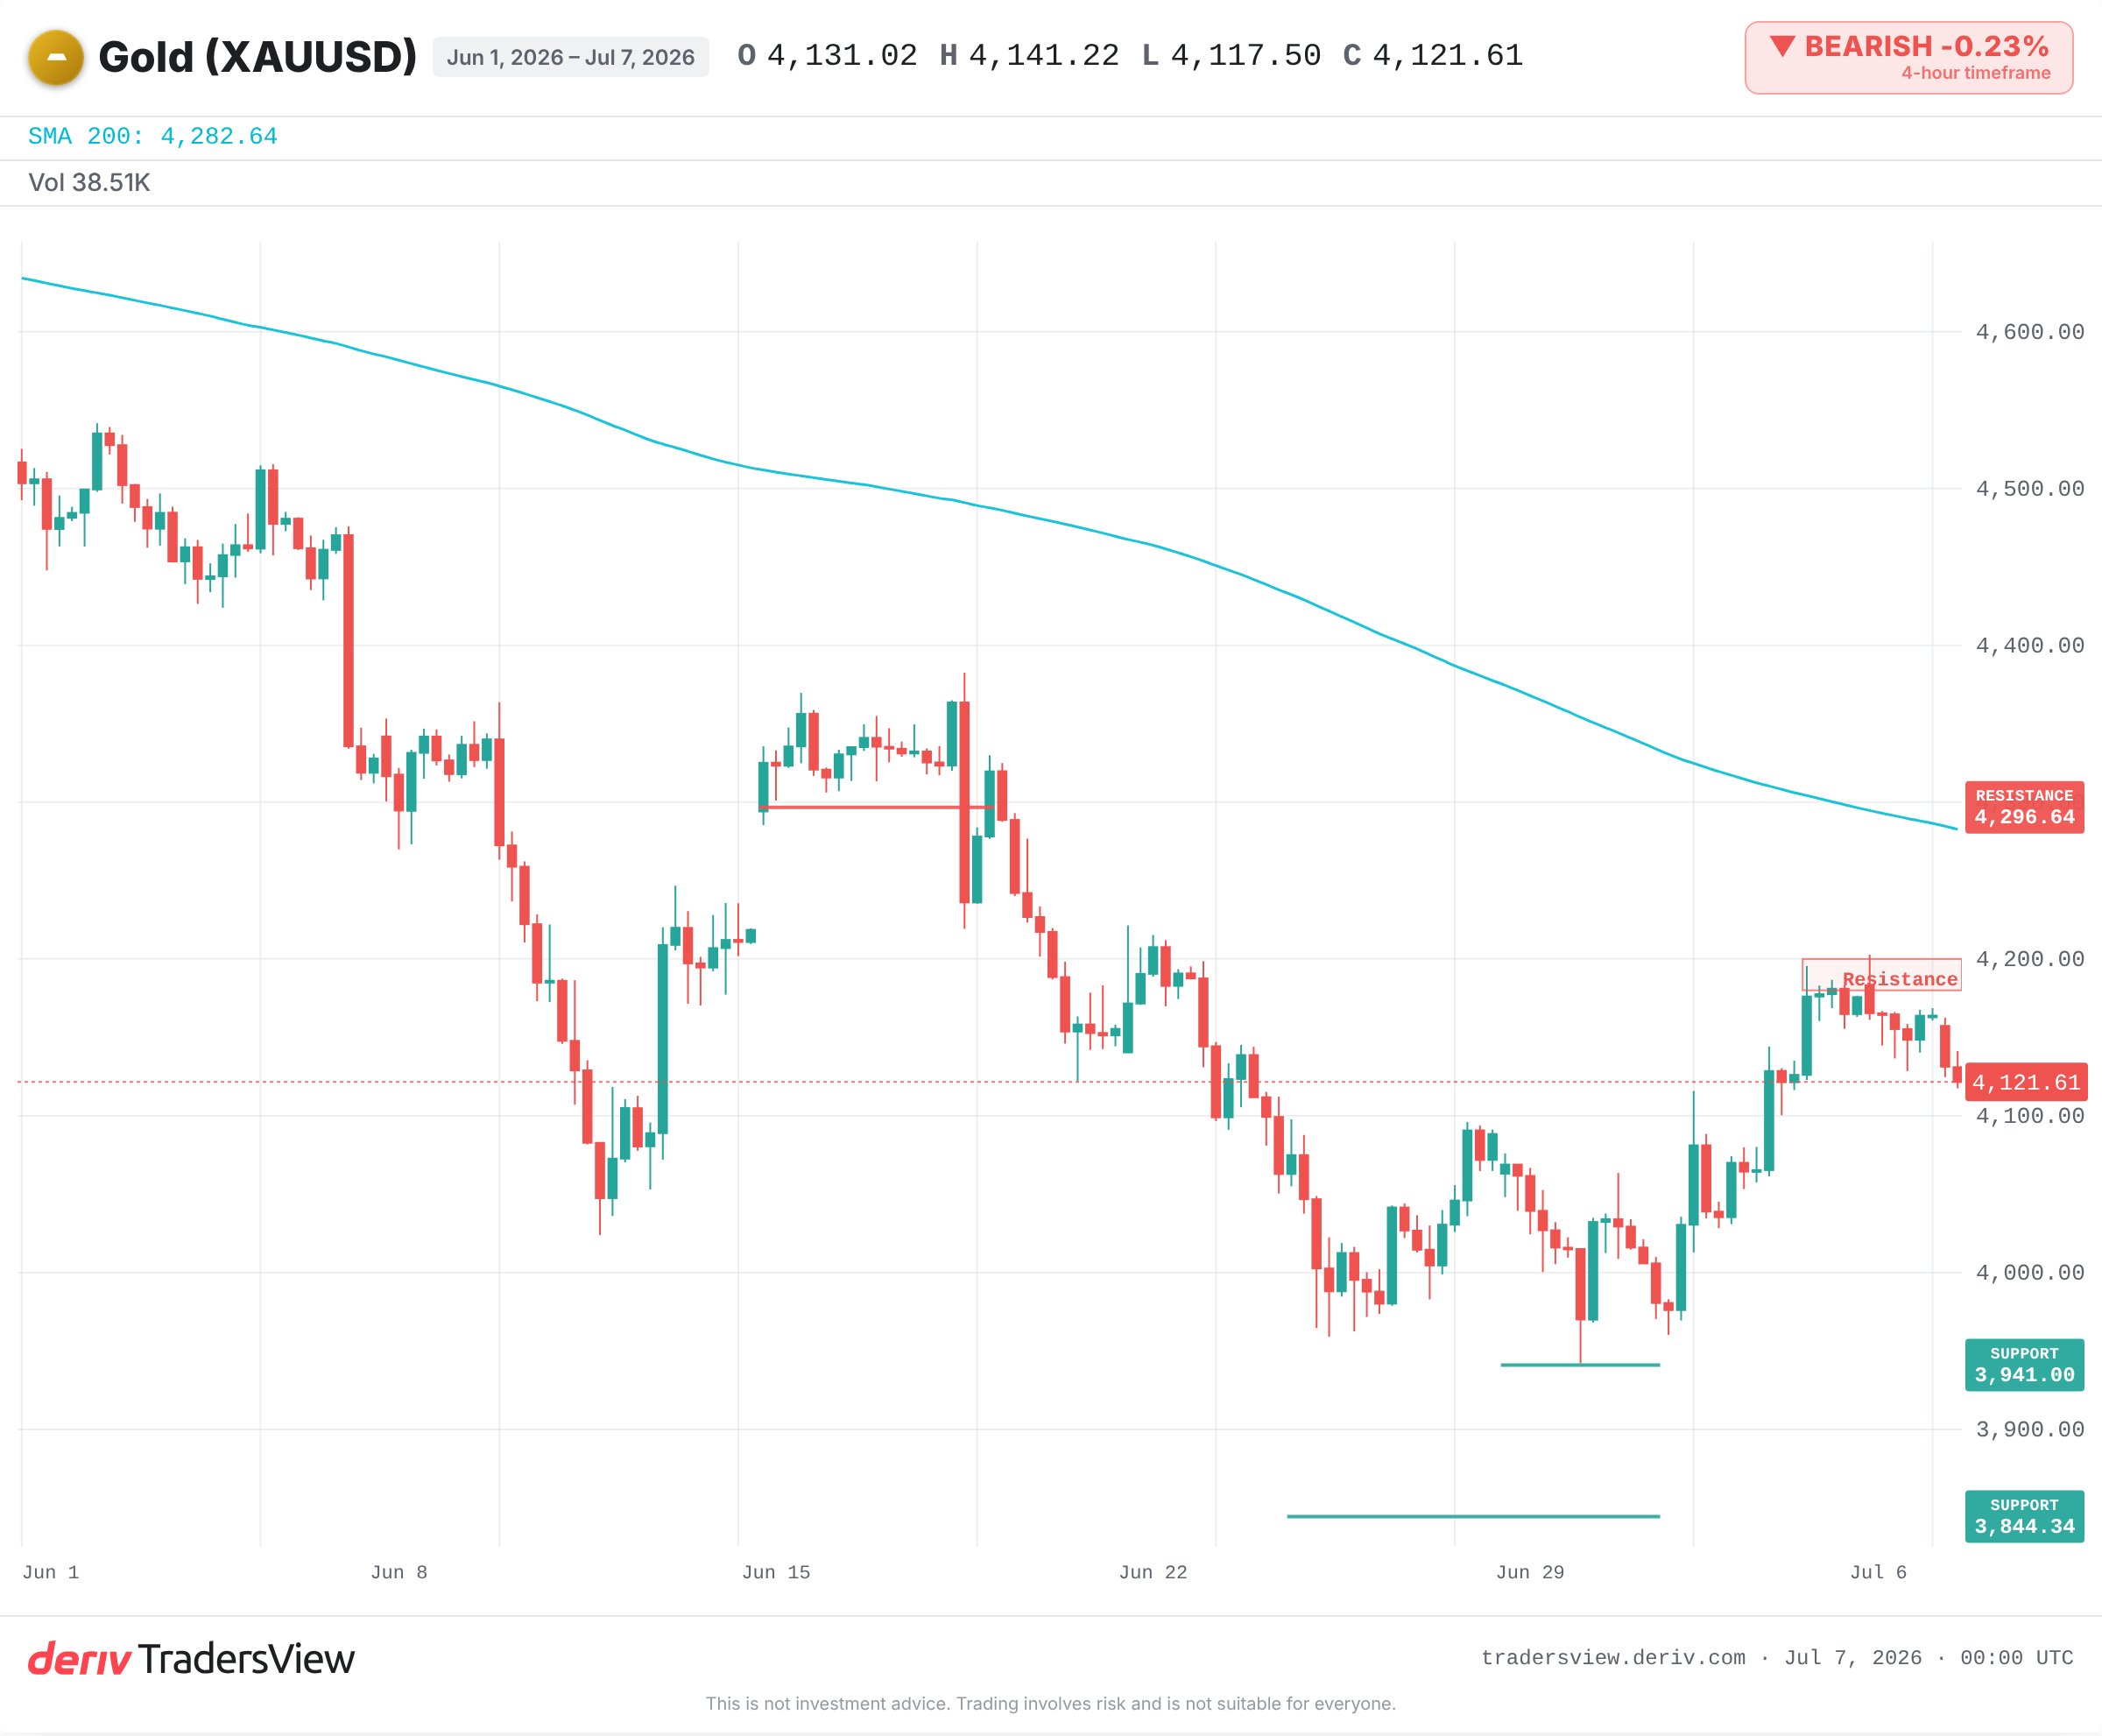
Observe la trayectoria reciente. El Oro cayó a un mínimo de siete meses cercano a USD 3.941 a finales de junio, mientras el dólar se fortalecía. Luego se publicaron débiles datos de empleo de EE. UU. de junio, se redujeron las probabilidades de aumentos de tasas a corto plazo y el metal subió con fuerza por encima de USD 4.100.
Encontró resistencia en el retroceso del 50 % cerca de USD 4.180 y se estancó. Los rendimientos y el dólar volvieron a estabilizarse. El Oro retrocedió hacia los USD 4.120.
El mismo activo, la misma semana, dos direcciones. El factor nunca fue la historia propia del Oro. Fue si los rendimientos y el dólar subían o bajaban.
¿La historia respalda la relación con los rendimientos?
Sí, repetidamente. Durante el taper tantrum de 2013, los rendimientos reales se dispararon mientras los Mercados se preparaban para que la Federal Reserve redujera las compras de bonos. El Oro cayó con fuerza durante el año pese a las preocupaciones vigentes sobre la inflación.
El ciclo de aumentos de tasas de 2022 lo mostró en ambas direcciones. El dólar alcanzó máximos de dos décadas y los rendimientos reales se volvieron marcadamente positivos. El Oro cayó desde más de USD 2.000 hacia los USD 1.620 incluso con la inflación en máximos de 40 años. Luego, una vez que el dólar y los rendimientos alcanzaron su punto máximo, el Oro rebotó. El mecanismo funciona a la inversa con la misma claridad.
El piso de la caída
Hay otra cara válida. La demanda estructural puede imponerse a la dinámica de los rendimientos durante un tiempo.
Las compras persistentes de los bancos centrales y los flujos hacia activos refugio han sostenido al Oro incluso cuando el panorama macroeconómico parecía adverso. Por eso, este retroceso se mantuvo muy por encima del mínimo de junio, en lugar de caer por debajo de él.
La perspectiva bajista solo es correcta mientras el dólar y los rendimientos reales continúen fortaleciéndose. Si las minutas del FOMC de esta semana muestran un tono moderado, o el crecimiento se debilita y los rendimientos retroceden, el mismo mecanismo se invierte. El Oro puede volver a avanzar hacia la banda de resistencia de USD 4.180 a USD 4.296.
Qué observar a continuación
- Las minutas del FOMC en busca de señales sobre el calendario de recortes de tasas, que afectan los rendimientos reales.
- La dirección de los rendimientos reales (ajustados por inflación) de los Treasury y del dólar.
- Si el precio se mantiene por debajo de la resistencia de USD 4.180 a USD 4.200 o supera la media de 50 días.
- Soporte cerca del mínimo previo de USD 3.941 y en USD 3.844; una ruptura clara señala una caída más profunda.
El Trading conlleva riesgos y este es un análisis, no un asesoramiento. Sin embargo, el marco es sólido: cuando el Oro se mueve, revise primero el dólar y los rendimientos reales. La mayoría de las veces, ellos escribieron la historia antes que el Oro.
Preguntas frecuentes
Las tasas de interés reales son los rendimientos después de restar la inflación, por lo que muestran el retorno real de mantener un bono. Cuando suben, un activo que paga intereses supera a un metal que no paga nada, por lo que el Oro tiende a debilitarse.
La inflación por sí sola no eleva el Oro. Lo que importa es la inflación menos la tasa de interés que podría obtener en su lugar. Si los bancos centrales elevan las tasas más rápido que la inflación, los rendimientos reales suben y el Oro puede caer a pesar de una inflación alta, como ocurrió en 2022.
Sí. Las compras constantes de los bancos centrales añaden una demanda persistente que puede sostener al Oro incluso cuando el dólar y los rendimientos se fortalecen. Rara vez invierten una tendencia por sí solas, pero pueden amortiguar las caídas.
El Oro se cotiza en dólares, por lo que un dólar más fuerte lo encarece para los compradores que usan otras monedas, lo que tiende a reducir la demanda y a presionar el precio. Un dólar más débil produce el efecto contrario.