
Jenseits des Hypes: Warum die AI-Ausgabenoffensive der Tech-Giganten unsere Sichtweise verändert
Warum die enormen AI-Ausgaben der Tech-Giganten und physische Engpässe im Stromnetz Risiko und Rendite bei Technologieaktien neu definieren.
Von Harsh Karamchandani · CFA Charterholder | Trading Operations & Product Strategist
27. August 2026 · 7 Min. Lesezeit

Jahrelang folgte die Analyse großer US-Technologieaktien rund um die Berichtssaison einem vertrauten Muster: Wenn ein Marktführer eine massive finanzielle Verpflichtung für Technologie der nächsten Generation ankündigte, begrüßten Marktteilnehmer diese Nachricht im Allgemeinen. Hohe Ausgaben galten als klares Signal für Marktdominanz, entschlossene Innovation und künftiges Umsatzwachstum.
Heute hat sich diese Dynamik verändert.
Während der jüngsten Quartalskonferenzen beobachteten Marktteilnehmer ein wiederkehrendes Muster: Ein Tech-Gigant mit hoher Marktkapitalisierung übertrifft die Umsatzerwartungen, meldet solide operative Gewinne, kündigt weitere Verpflichtungen von USD 50 Milliarden bis USD 80 Milliarden für Infrastruktur für künstliche Intelligenz an – und erlebt dann über Nacht einen Rückgang seines Aktienkurses.
Was treibt diesen Wandel an? Um zu verstehen, warum sich US-Technologieaktien so unbeständig bewegen, müssen Privattrader über Software-Schlagzeilen hinausblicken und die physischen Gegebenheiten sowie die Bilanzrealität hinter den Kulissen untersuchen.
Der Wandel beim „sicheren Hafen“: Wie Tech-Giganten ihre Bilanzen verändert haben
Um die aktuelle Volatilität bei US-Technologieaktien zu verstehen, müssen wir zunächst betrachten, wie große Technologieunternehmen – insbesondere Cloud-Giganten wie Microsoft, Amazon, Alphabet, Meta und Oracle – ihre Bilanzsteuerung verändert haben.
Im Jahrzehnt nach der globalen Finanzkrise von 2008 betrachteten Marktteilnehmer große Technologieunternehmen als verlässliche, risikoarme Orte, um Kapital in wirtschaftlich unsicheren Zeiten zu parken. Während traditionelle sichere Anlagewerte Stabilität boten, boten Technologieführer etwas Einzigartiges: enorme Cash-Reserven. Unternehmen wie Apple, Alphabet, Microsoft und Meta häuften Hunderte Milliarden Dollar an Barmitteln an und betrieben zugleich Software-Plattformen mit hohen Margen. Bei breiteren Marktabschwüngen kauften Marktteilnehmer diese Aktien, weil ihre Cash-Reserven ein starkes finanzielles Polster boten.
Der aktuelle Ausbau künstlicher Intelligenz hat diese Dynamik jedoch vollständig verändert. Diese Cloud-Giganten sitzen nicht mehr einfach auf ihren Barmitteln.
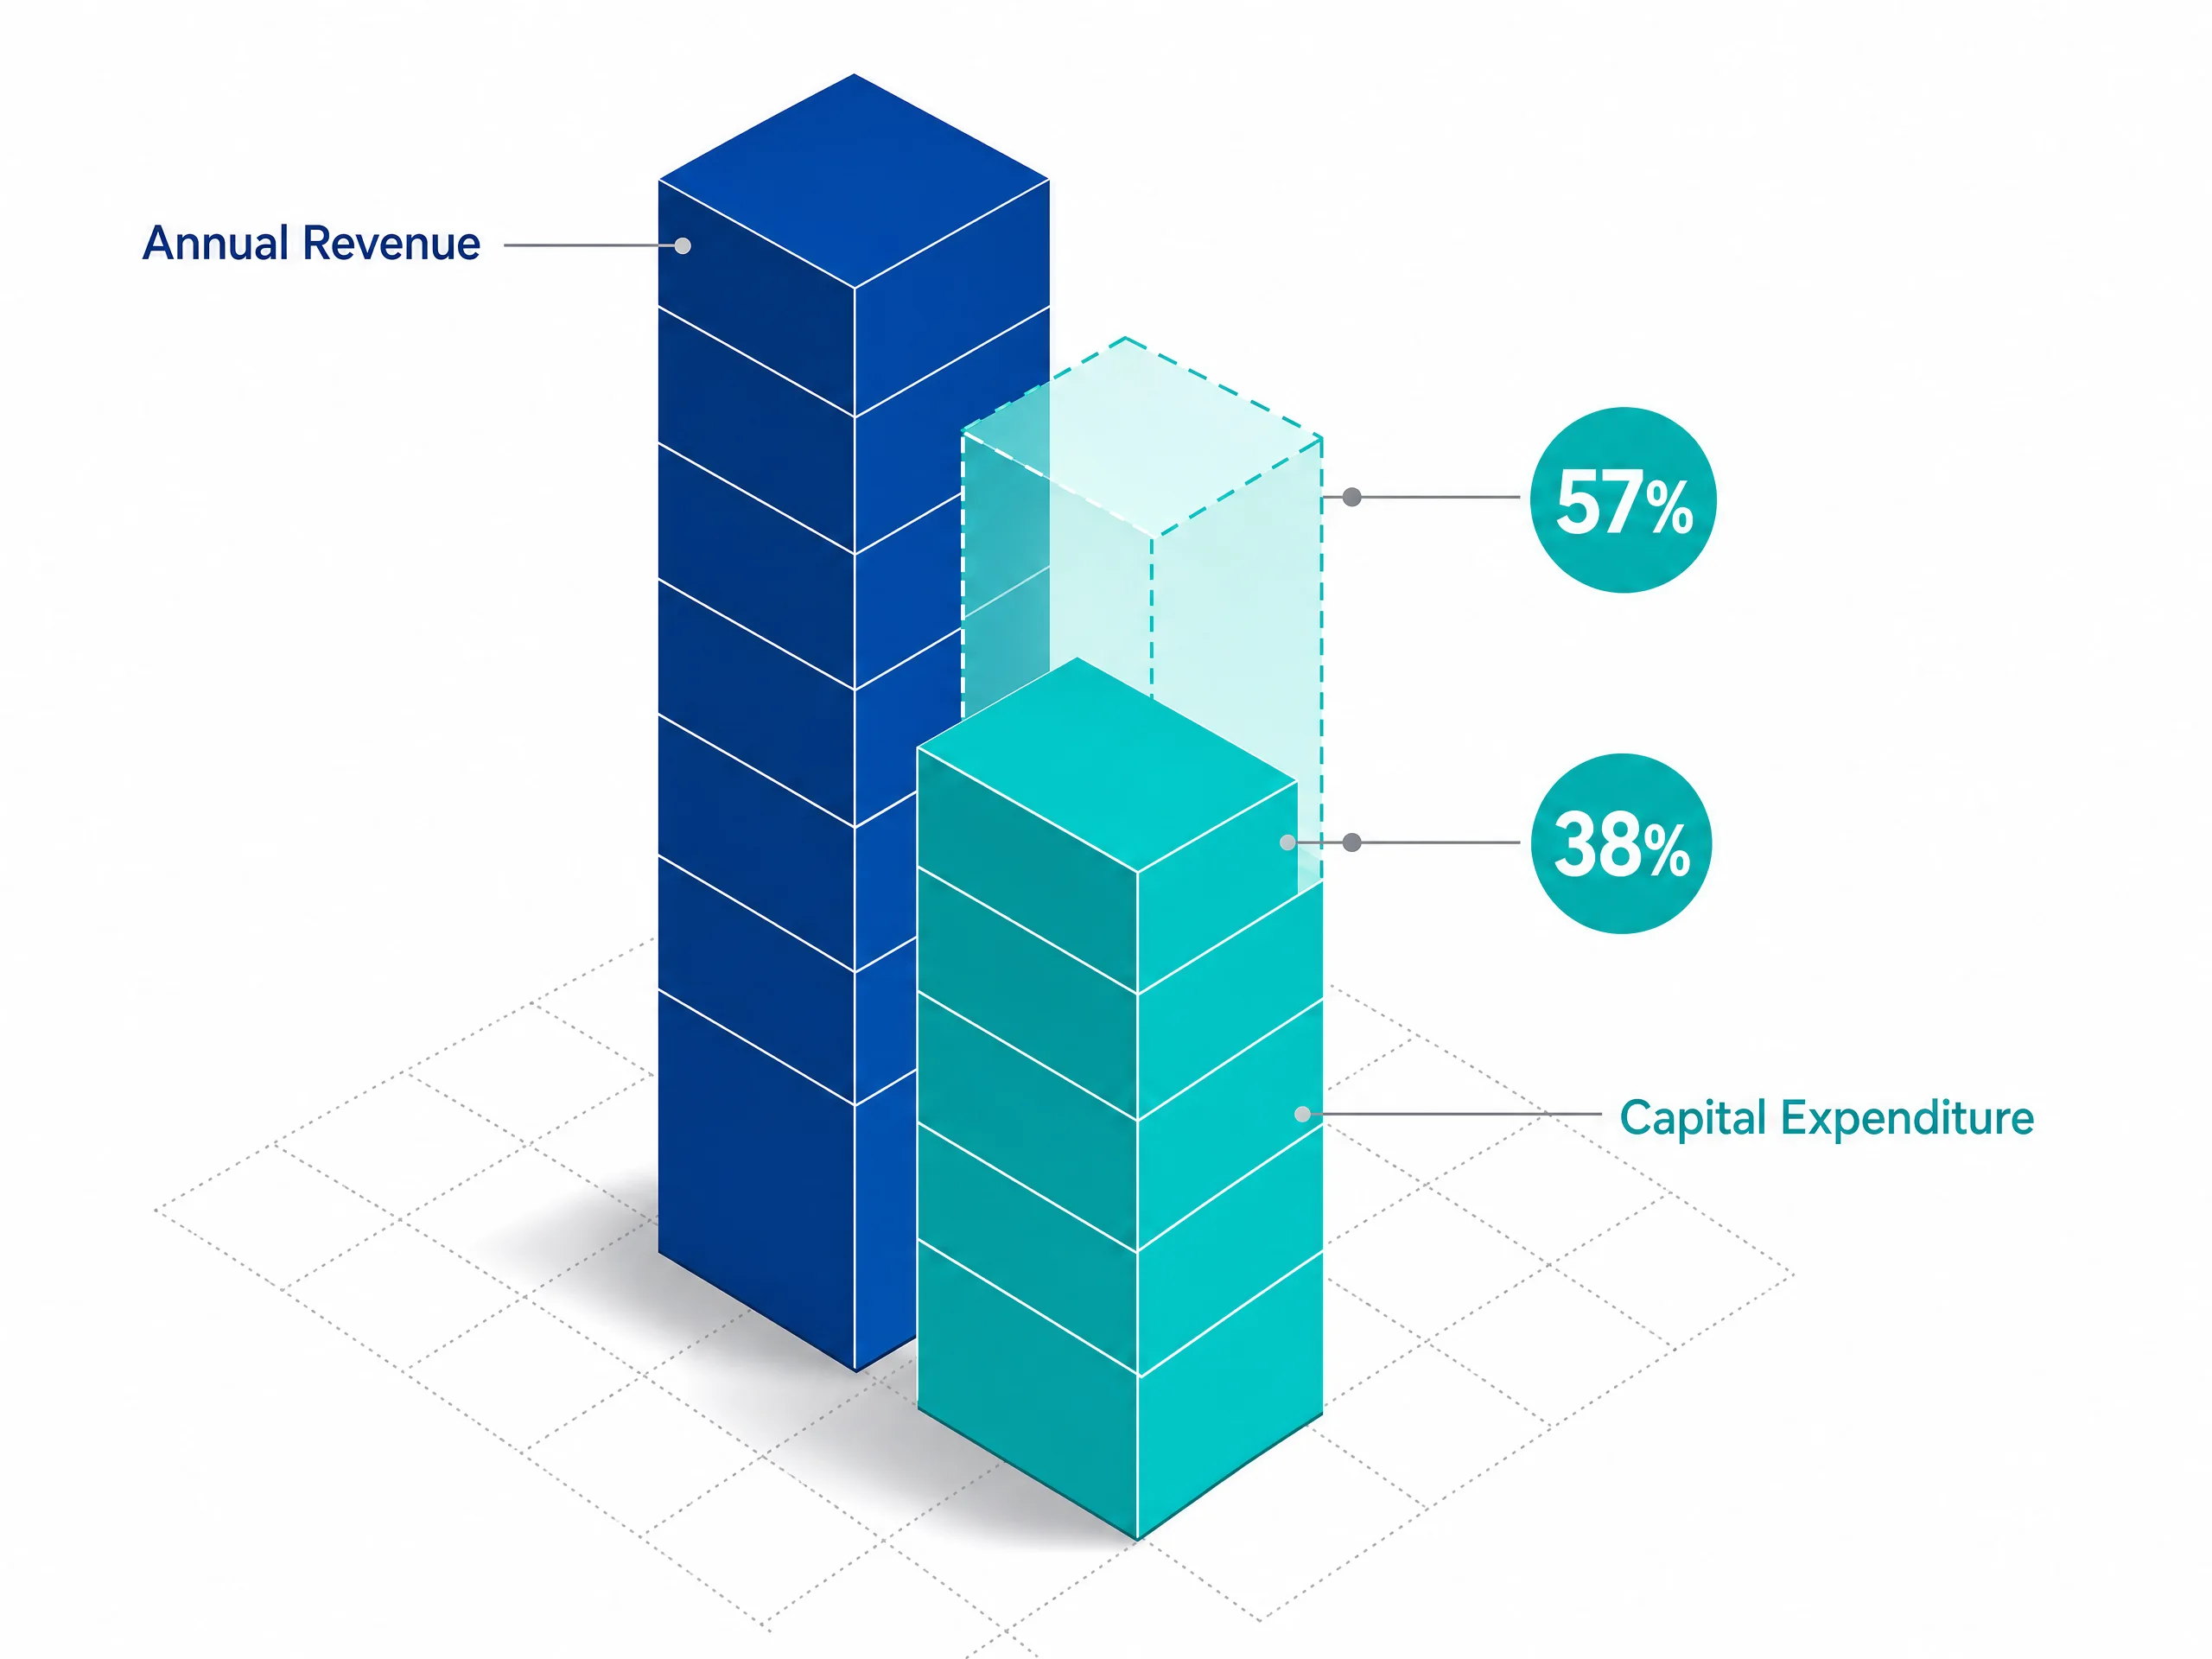
Marktprognosen zeigen, dass die jährlichen Kapitalausgaben der fünf großen Tech-Giganten (Amazon, Alphabet, Microsoft, Meta und Oracle) auf USD 660 Milliarden bis USD 750 Milliarden steigen. Dieses Ausgabenniveau entspricht 38 % bis 57 % ihrer gesamten jährlichen Umsätze, ein
Maß an Kapitalintensität, das historisch bei Ölpipelines, in der Schwerindustrie und bei Energieversorgungsunternehmen zu beobachten war, nicht bei schlanken Softwareunternehmen.
Um diese Expansion zu finanzieren, verlassen sich diese Technologieunternehmen nicht mehr ausschließlich auf Cash-Reserven; sie nehmen in großem Umfang Kredite auf. Die gemeinsame Emission von Unternehmensanleihen großer Cloud-Giganten hat USD 175 Milliarden bis USD 200 Milliarden+ überschritten. Indem sie ihre finanziellen Polster gegen langfristige Schulden, physische Immobilien und schwere Ausrüstung eintauschten, haben Tech-Unternehmen mit hoher Marktkapitalisierung deutlich höhere Betriebskosten übernommen.
Der verborgene Engpass: Schnelle Hardware vs. langsame Stromnetze
Abgesehen von der Bilanz stoßen die Ausgaben von Tech-Giganten auf ein physisches Hindernis: was diese Unternehmen kaufen und wo es angeschlossen wird. Der Aufbau moderner Systeme für künstliche Intelligenz erfordert reine Rechenleistung, die auf zwei Hauptarten von Hardware basiert:
- GPUs (Graphics Processing Units): Spezialisierte Computerchips, die von Unternehmen wie Nvidia entwickelt wurden und Tausende Berechnungen gleichzeitig verarbeiten. Sie dienen als zentrale Rechenwerke für das Training von KI-Modellen.
- TPUs (Tensor Processing Units): Maßgeschneiderte Chips, die von Technologieunternehmen wie Google intern entwickelt werden, um spezielle Aufgaben zu erledigen und gleichzeitig die Abhängigkeit von externen Lieferanten zu verringern. Um Zehntausende dieser leistungsstarken Chips kontinuierlich zu betreiben, müssen Unternehmen riesige Rechenzentren bauen. Anders als herkömmliche Cloud-Software, die innerhalb von Sekunden weltweit online bereitgestellt werden kann, stößt der Bau moderner KI-Rechenzentren jedoch auf eine harte physische Grenze: das Stromnetz.
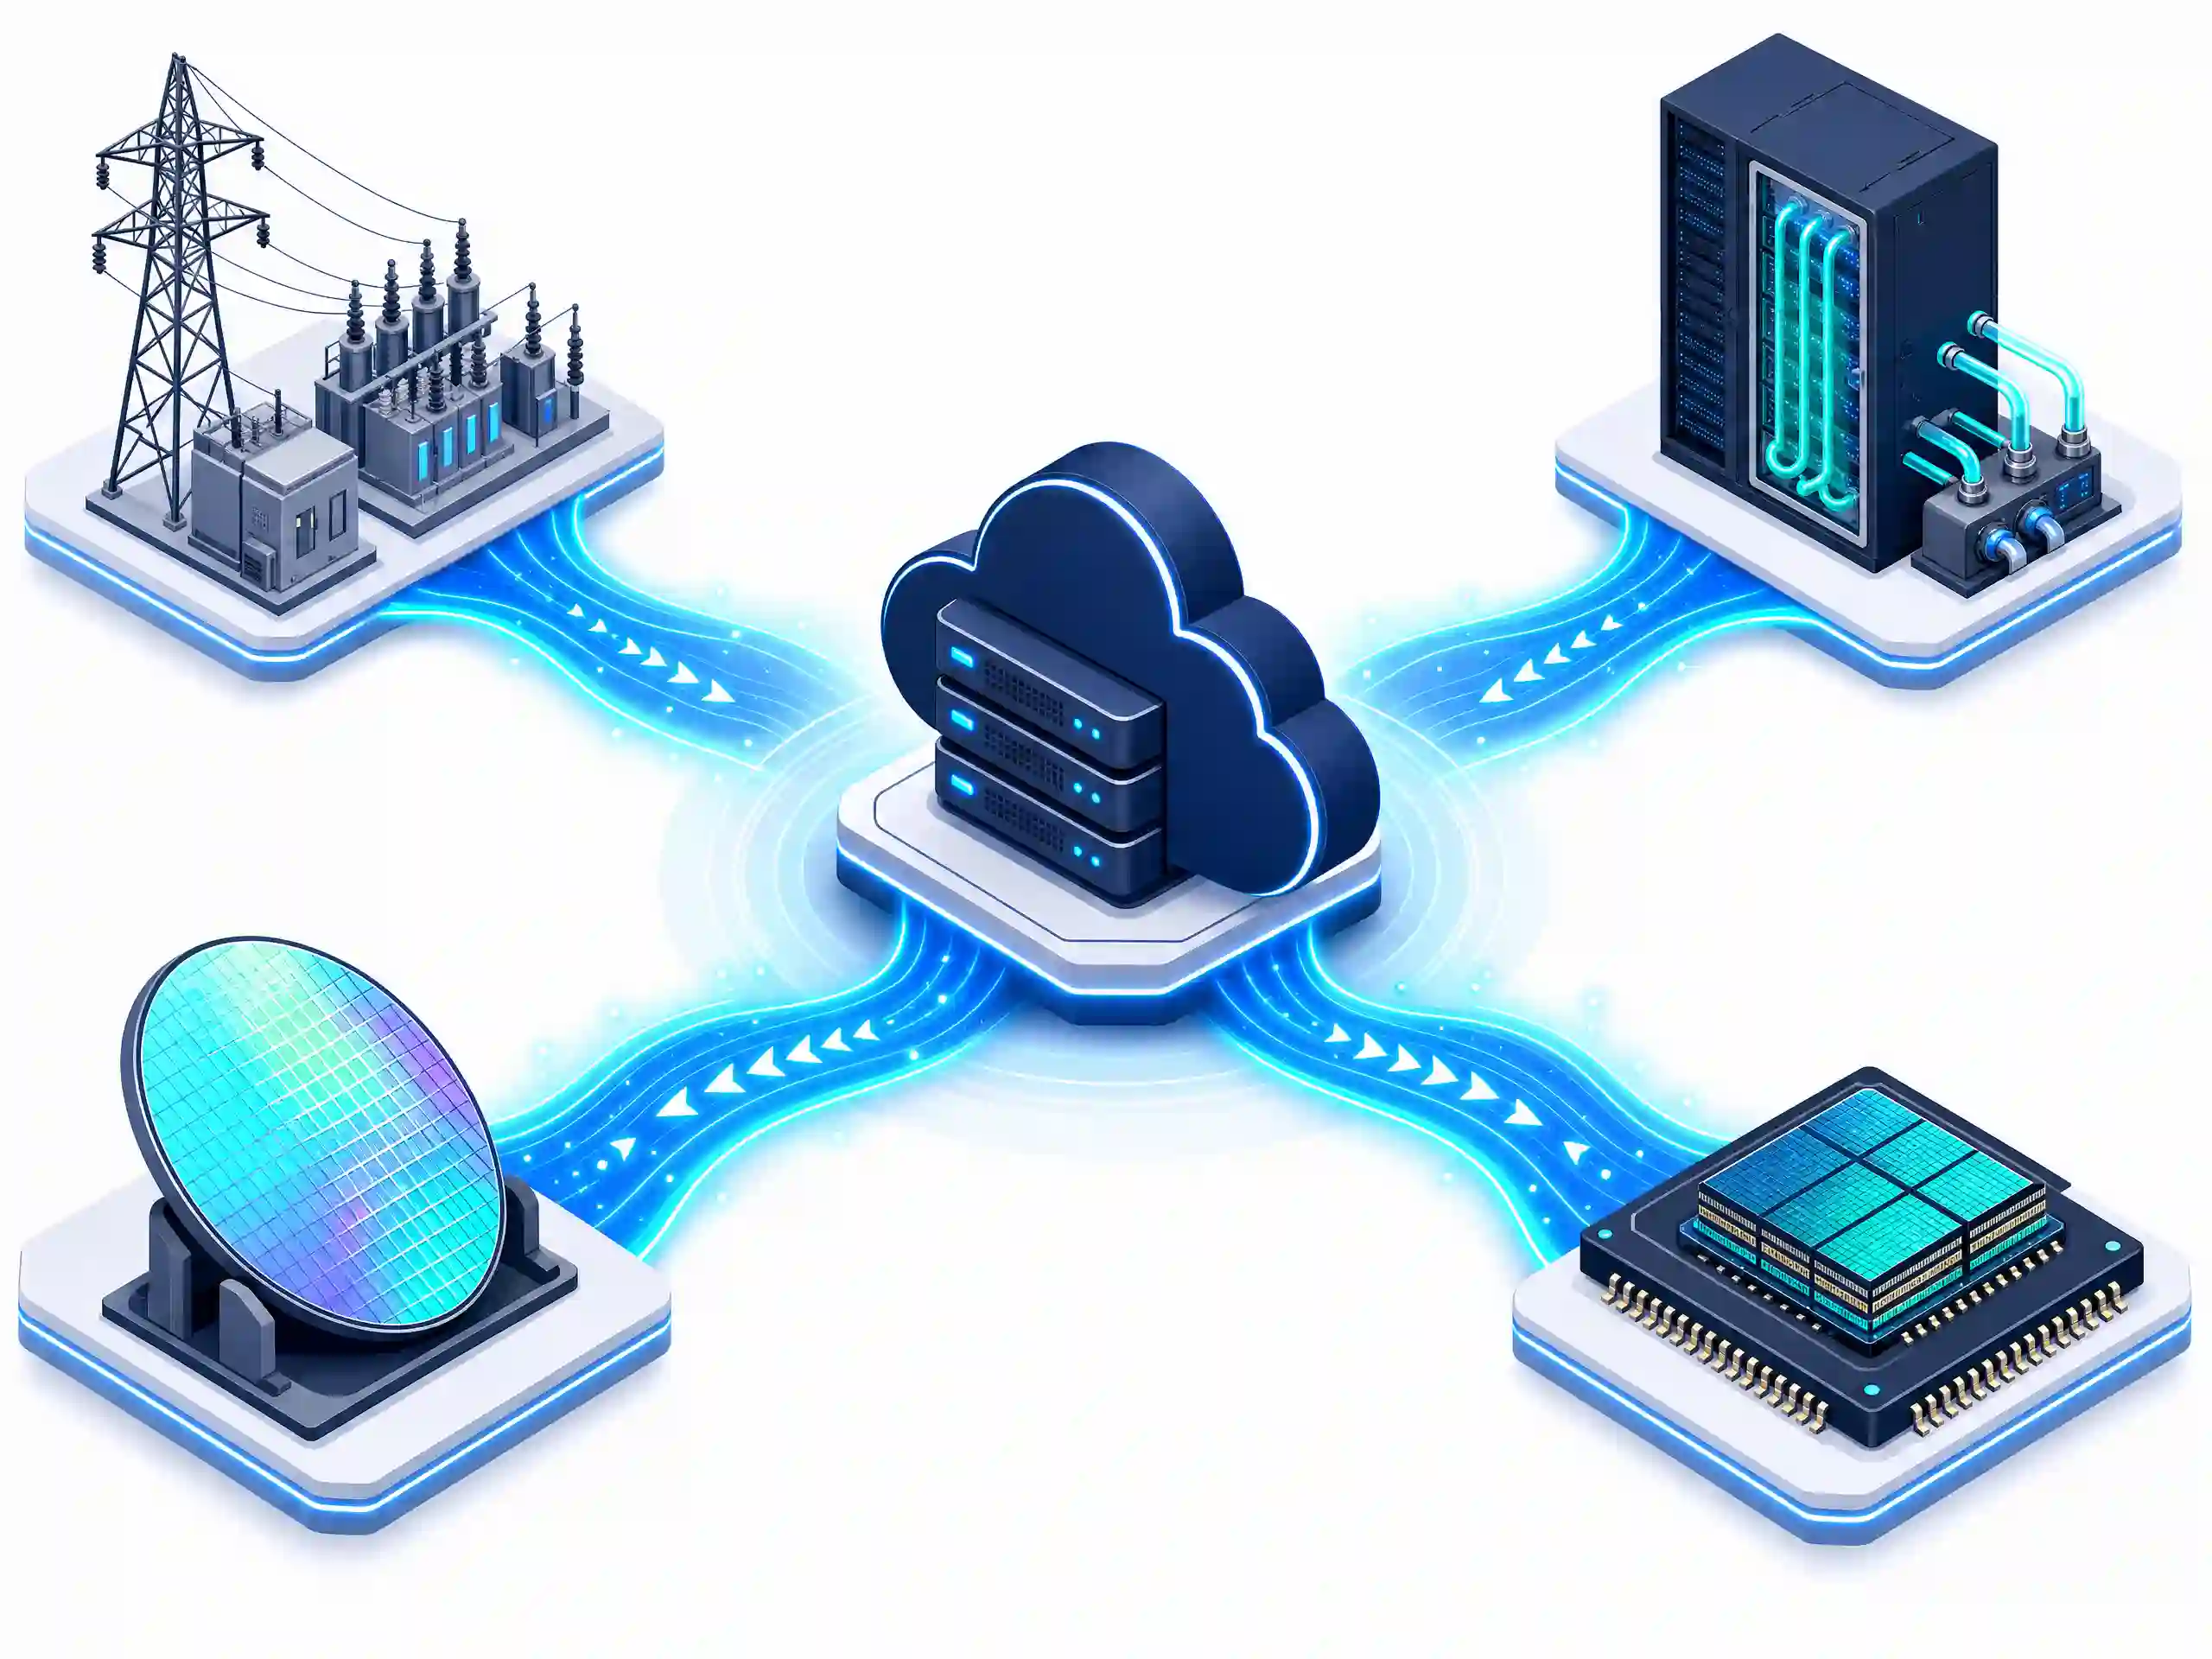
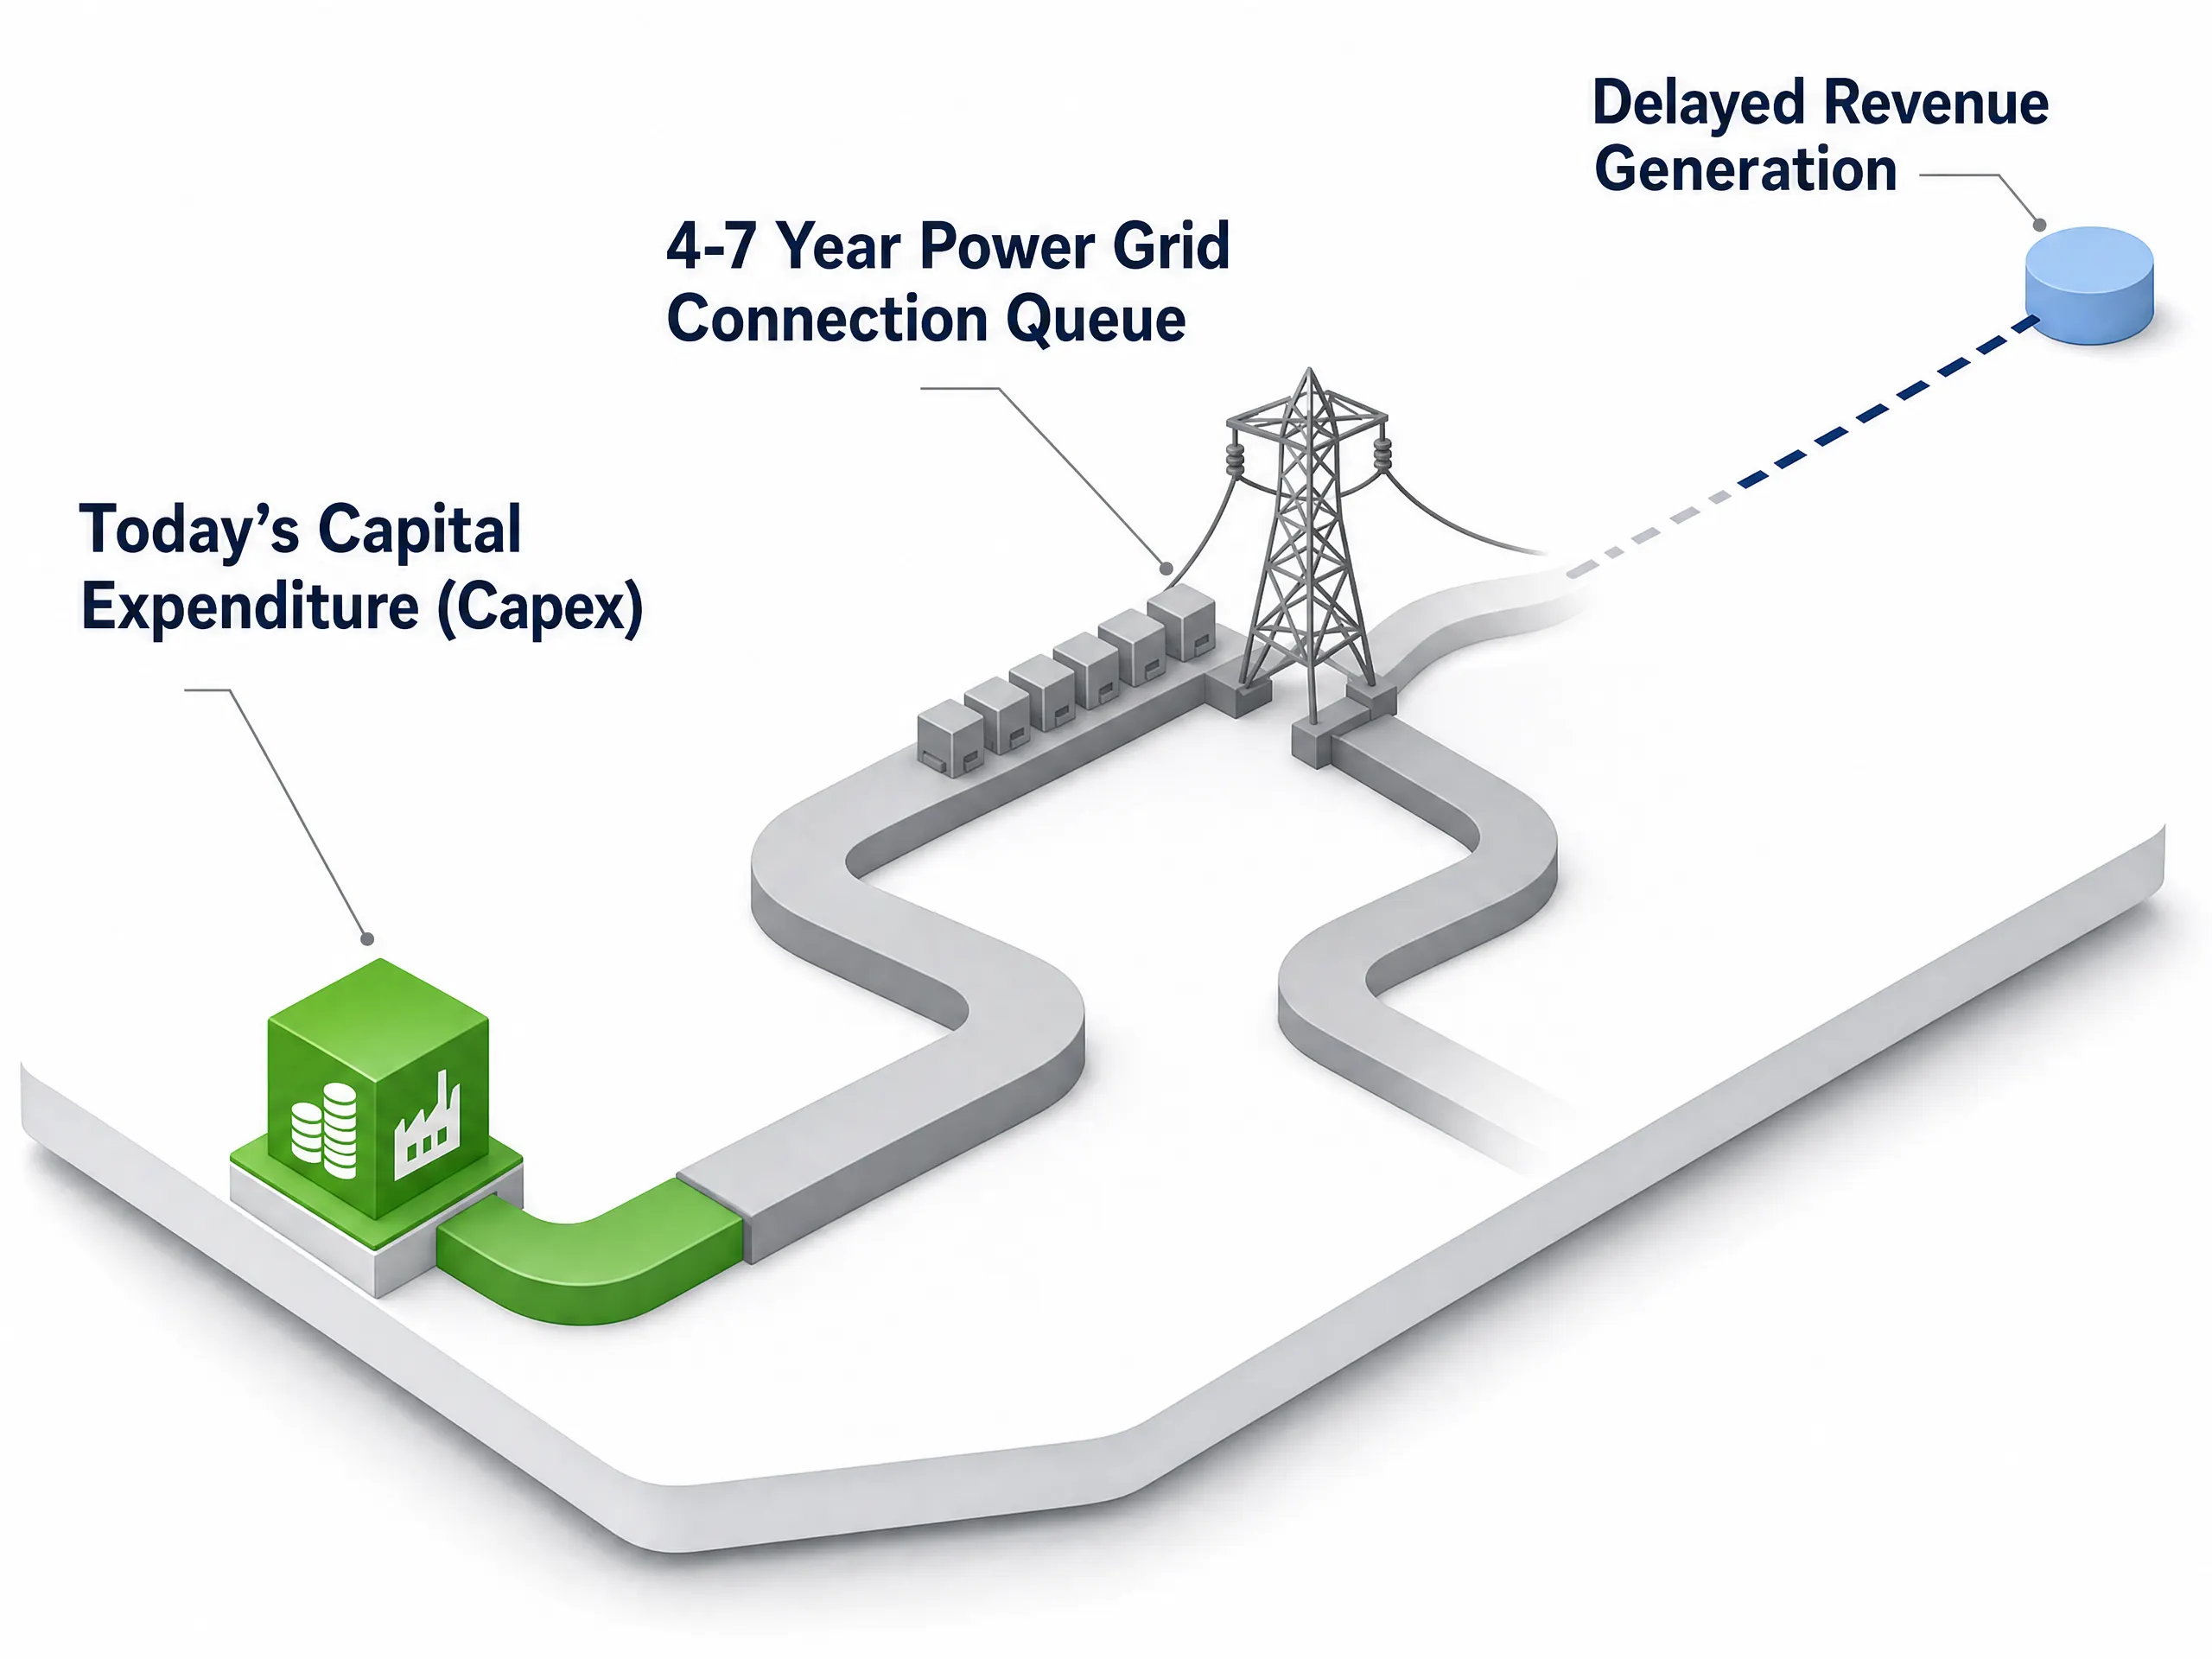
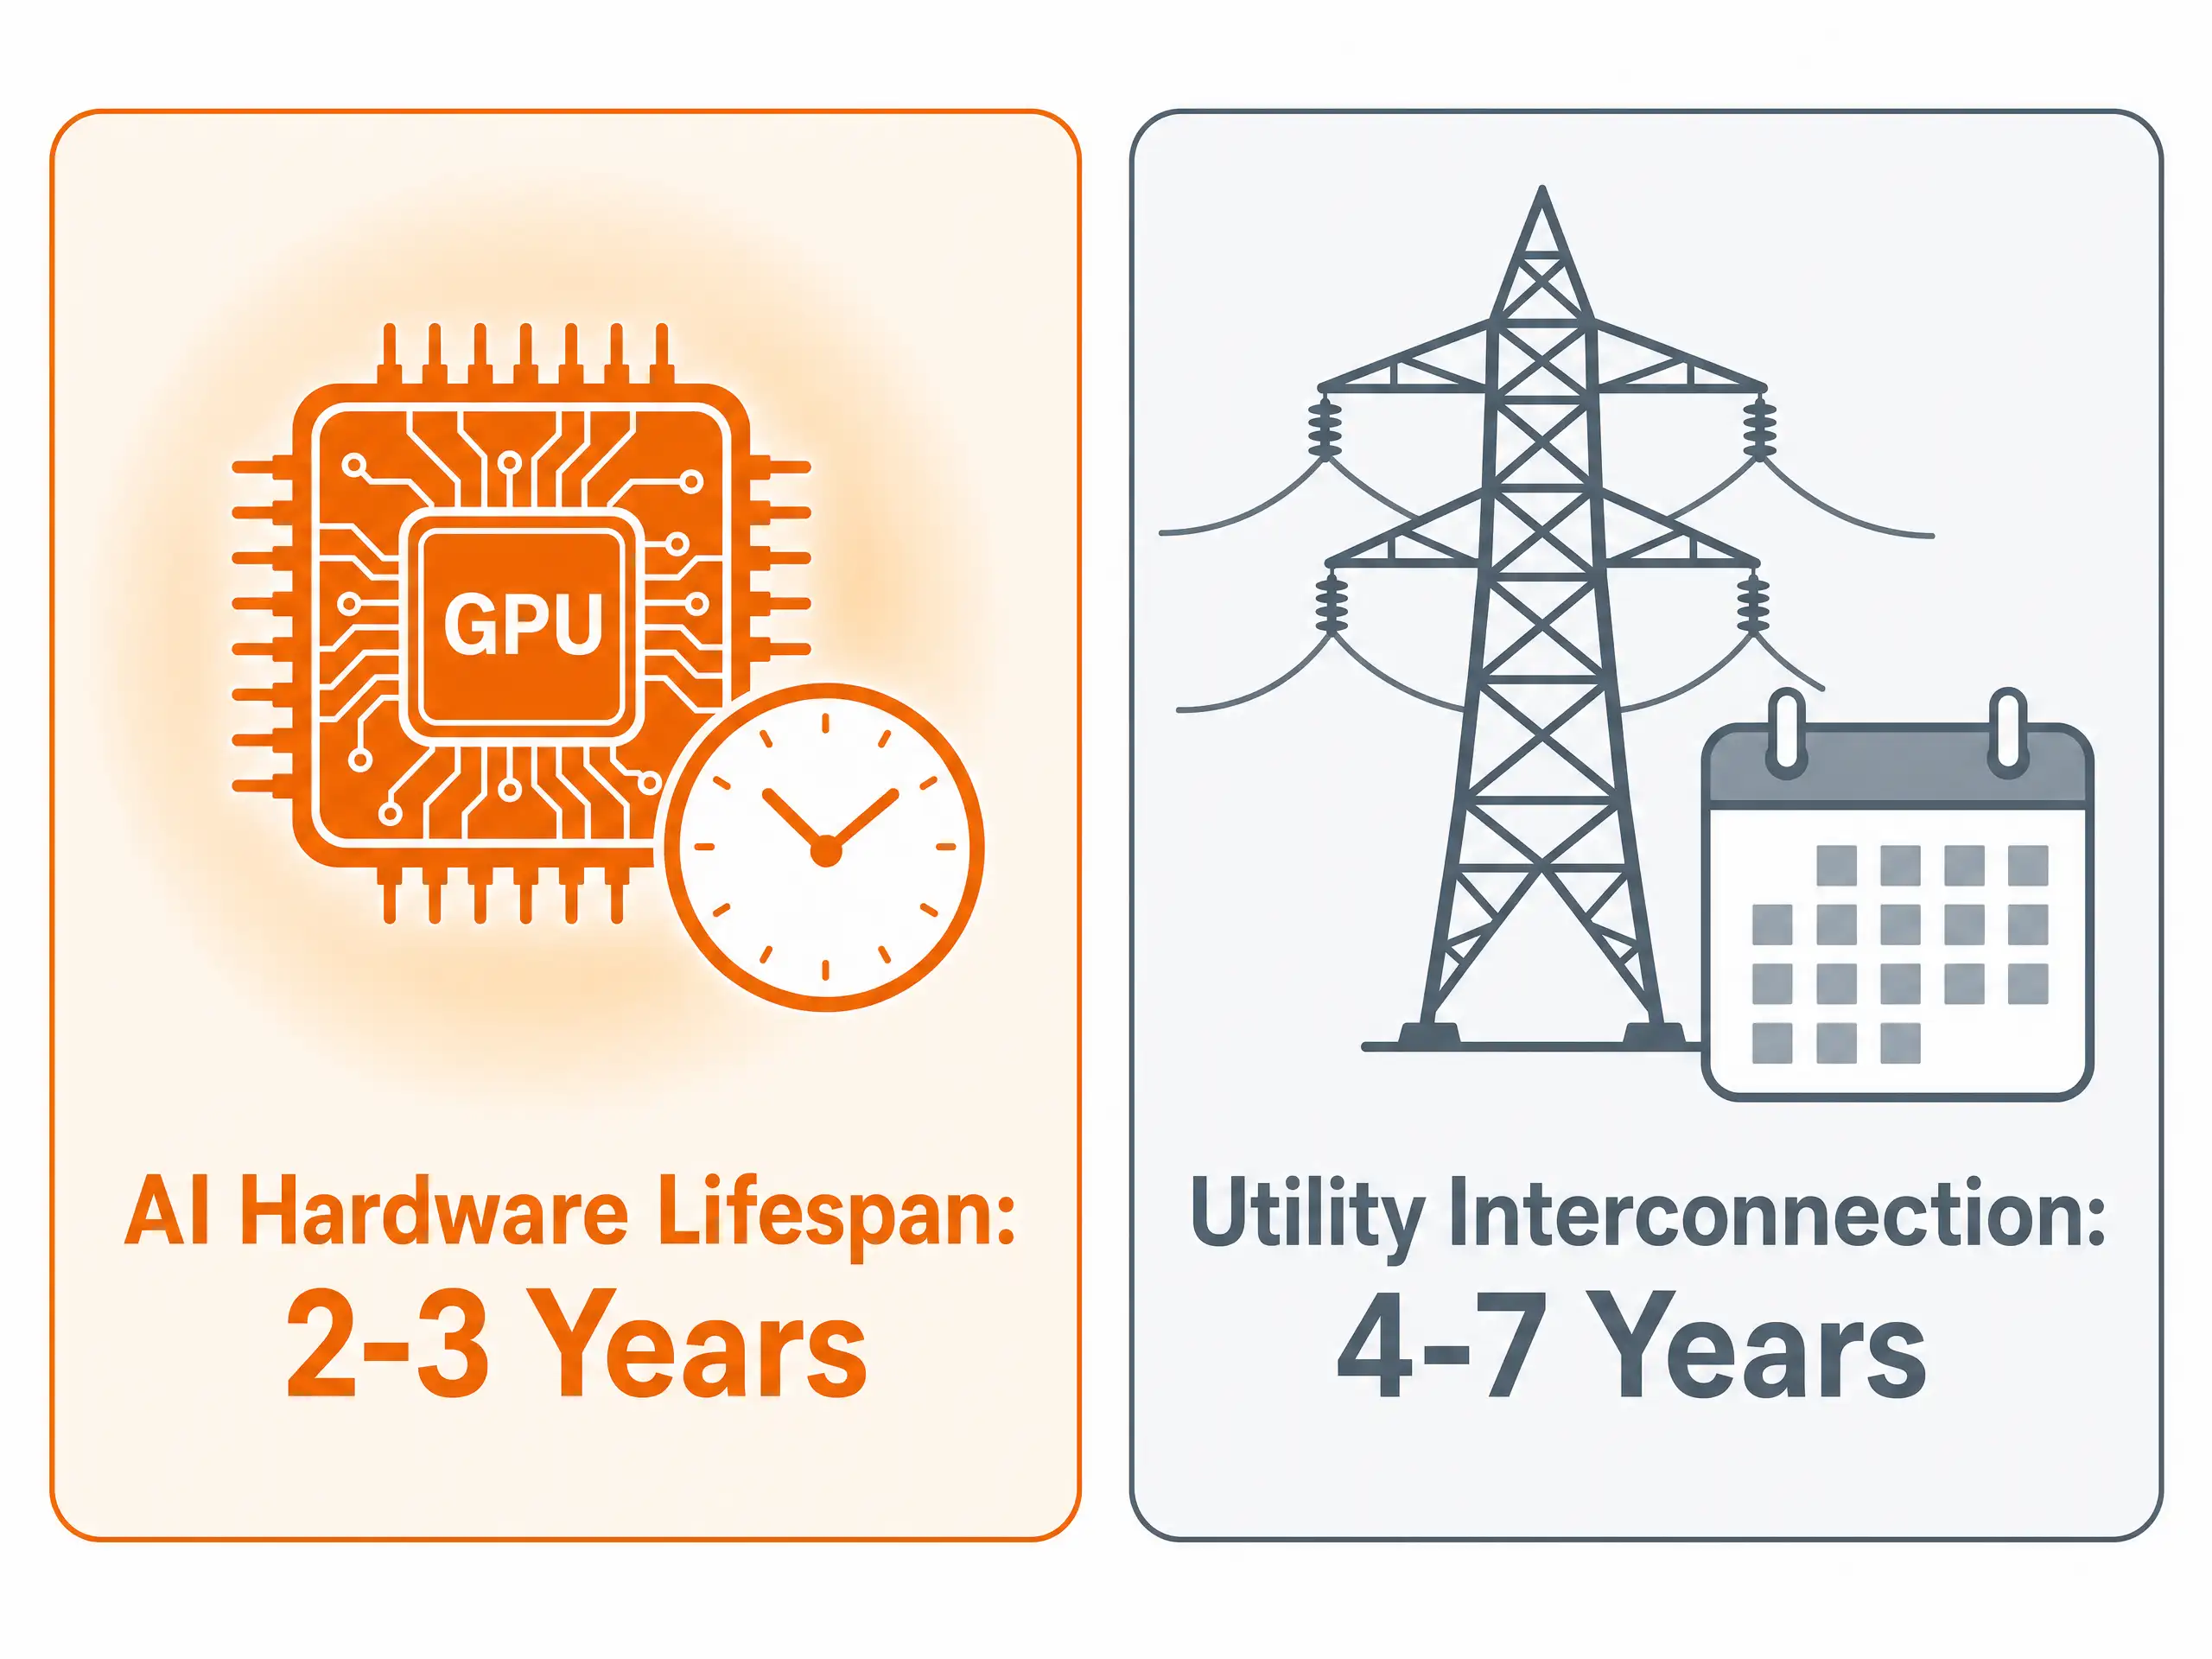
Ein einzelnes KI-Rechenzentrum mit hoher Dichte kann so viel Strom verbrauchen wie ein mittelgroßer Vorort. In ganz Nordamerika und Europa teilen Energieversorgungsunternehmen Tech-Giganten mit, dass der Anschluss dieser riesigen Anlagen an Hochspannungsleitungen mit einer Wartezeit von 4 bis 7 Jahren verbunden ist.
Diese Verzögerung führt zu einem erheblichen Zeitproblem für Unternehmensgewinne:
- Kurze Hardware-Lebensdauer: Fortschrittliche KI-Chips altern schnell. Ein heute gekaufter Chip-Cluster ist bereits nach 2 bis 3 Jahren veraltet, da neuere und schnellere Chips entwickelt werden.
- Verzögerte Umsatzgenerierung: Wenn ein Technologieunternehmen heute Dutzende Milliarden Dollar für Chips ausgibt, diese Server jedoch wegen des Wartens auf Stromnetzanschlüsse mehrere Jahre lang nicht mit voller Kapazität betreiben kann, verliert die Hardware während des Stillstands an Wert.
Barmittel verlassen die Bilanz des Unternehmens sofort, doch die neuen Softwareumsätze werden erst mit mehrjähriger Verzögerung erzielt. Wenn die öffentlichen Märkte diese mehrjährige Verzögerung neu bewerten, geraten die erwarteten Gewinnmargen unter Druck, wodurch Aktienkurse fallen.
Dem Geld folgen: Wohin Kapital umgeschichtet wird
Während hohe Ausgaben kurzfristig Druck auf Softwareentwickler ausüben, fließt diese Welle von mehreren Hundert Milliarden Dollar direkt in die Taschen der Unternehmen, die die physische Ausrüstung liefern.
- Stromnetz- und Energieversorger: Rechenzentren benötigen kontinuierlich und ohne Unterbrechung eine Grundlast an Strom. Unabhängige Stromerzeuger und Hersteller von Hochspannungstransformatoren sowie Stromnetz-Hardware, wie beispielsweise Constellation Energy, Vistra Corp, GE Vernovaund Eaton Corporationverzeichnen Auftragsrückstände über mehrere Jahre.
- Spezialisten für Flüssigkühlung und Wärmemanagement: Hochleistungsfähige AI-Chips erzeugen intensive Hitze, die herkömmliche Lüfter nicht ableiten können. Unternehmen, die Flüssigkühlsysteme und präzise Kühlinfrastruktur für Server-Racks entwickeln, wie Vertiv Holdings, Schneider Electricund Modine Manufacturing, verzeichnen einen strukturell stark steigenden Bedarf.
- NAND-Flash und Speicherarchitektur: Moderne AI-Beschleuniger können ohne enorme Bandbreite und hochdichten Speicher nicht isoliert funktionieren. Das Trainieren und Ausführen komplexer Modelle führt zu erheblichen Speicherengpässen, da GPUs ins Stocken geraten, wenn Daten nicht schnell genug übertragen werden können. Diese physische Begrenzung führte zu einer massiven Neubewertung an der Börse für Speicher- und Datenspeicherspezialisten wie Micron Technology (MU) und SanDisk (SNDK). Historisch bewertete die Wall Street diese Aktien als volatile, margenarme Anbieter von Verbrauchsgütern, die von PC- und Smartphone-Zyklen abhängig sind. Als Cloud-Giganten jedoch umfangreiche mehrjährige Aufträge für DRAM/High-Bandwidth Memory (HBM) und Enterprise- NAND-Flash- Solid-State Drives (eSSDs) platzierten, stiegen die Bewertungsmultiplikatoren. Da Kapazitäten für NAND in Serverqualität und HBM bereits Jahre im Voraus ausverkauft sind und die operativen Margen deutlich steigen, bewerteten die öffentlichen Märkte Anbieter von Speicher und Flash neu als unverzichtbare, margenstarke Engpässe der AI-Infrastruktur.
- Kundenspezifische Silizium- und Halbleiterpartner: Um ihre Abhängigkeit von einzelnen Lieferanten zu verringern, entwickeln Tech-Giganten eigene interne Chips, etwa Googles TPUs und Amazons Trainium-Chips. Dies schafft langfristige Geschäftsmöglichkeiten für spezialisierte Partner im Chipdesign und in der Auftragsfertigung wie Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC)und ARM Holdings. Statt künstliche Intelligenz ausschliesslich über Consumer-Apps zu betrachten, fliesst smartes Kapital zunehmend in die physische Lieferkette, die für den Betrieb dieser Rechenzentren erforderlich ist.
Fazit: Analyse der Vernetzung verschiedener Anlageklassen
Um sich in diesem aktuellen Marktzyklus zurechtzufinden, muss man über vordergründige Softwareankündigungen hinausblicken und erkennen, wie physische Grenzen Risiken in globalen Märkten neu bewerten.
Der Markt lehnt AI nicht ab, sondern passt die Aktienkurse lediglich an höhere Schulden, unmittelbare Barausgaben und Verzögerungen bei der physischen Infrastruktur an. In früheren Technologiezyklen reagierten trader mit unkompliziertem Optimismus auf Kapitalausgaben, da sie davon ausgingen, dass höhere Ausgaben automatisch zu höheren künftigen Gewinnen führen. Heute beurteilt der Markt Ausgaben deutlich kritischer. Wenn ein Cloud-Gigant Dutzende Milliarden für Infrastruktur bereitstellt, ohne einen unmittelbaren Zeitplan für neue Softwareumsätze zu nennen, konzentriert sich der Markt auf die sofortige finanzielle Belastung: geringere operative Margen, sinkende Barreserven und steigender Schuldendienst.
Dieser strukturelle Wandel verändert grundlegend, wie Technologieaktien mit der Gesamtwirtschaft interagieren. Historisch verfügten Mega-Cap-Tech-Unternehmen über enorme Barreserven, die sie gegen breitere wirtschaftliche Veränderungen absicherten. Jetzt, da Unternehmensanleihen im Wert von Hunderten Milliarden zur Errichtung von Rechenzentren und zur Sicherung von Stromleitungen ausgegeben werden, reagieren die Gewinnmargen im Technologiesektor deutlich empfindlicher auf Zinssätze, Spreads bei Anleiherenditen und Finanzierungskosten.
Gleichzeitig verschwimmen die Grenzen zwischen Anlageklassen. Zeitpläne für die Einführung von Software werden nicht mehr davon bestimmt, wie schnell Entwickler Code schreiben können, sondern von der Kapazität der Stromnetze, Auftragsrückständen bei der Herstellung von Transformatoren und Warteschlangen für Netzanschlüsse. Dadurch werden Energierohstoffe wie Erdgas und Aktien von Energieversorgern zu wichtigen Frühindikatoren für die Umsetzung von Technologieprojekten.
Da Mega-Cap-Tech-Unternehmen in wichtigen Benchmarks wie dem S&P 500 und dem Nasdaq 100 ein so überwältigendes Gewicht haben, wirken sich Ausgabenankündigungen einzelner Aktien weit über das Silicon Valley hinaus aus. Durch die Beobachtung von Schulden in den Bilanzen, Wartezeiten für Stromnetze und physischen Kapitalflüssen erhalten Marktbeobachter ein deutlich klareres Bild davon, was die Preisbildung bei Aktien, Rohstoffen und globalen Indizes tatsächlich bestimmt.