Die drei Gründe, warum ich trotz richtiger Makroeinschätzung noch Geld verliere
Die Reflexion eines Lernenden über tatsächliche Trades aus Juni bis Juli 2026. Ausserdem: Journalfragen und ein einfaches KI-Tool, um Schwachstellen bei der Ausführung zu beheben.
Von Priyanka Joshi · Vice President für Content & Marketing bei Deriv
29. Juli 2026 · 9 Min. Lesezeit
Share
Vor einer Weile schrieb ich darüber, wie ich ein KI-Makro-Dashboard für die FOMC-Woche erstellt habe — darin beschrieb ich, wie ich KI nutze, um Wirtschaftskalender, Nachrichten und Szenarien in etwas zu komprimieren, auf dessen Grundlage ich tatsächlich handeln kann. In diesem Beitrag ging es darum, mich informiert und vorbereitet zu halten. Dieser Beitrag handelt davon, was danach passiert: der unbequemen Realität, dass man eine solide Makroeinschätzung und ein gutes Dashboard haben und bei der Ausführung trotzdem Geld verlieren kann.
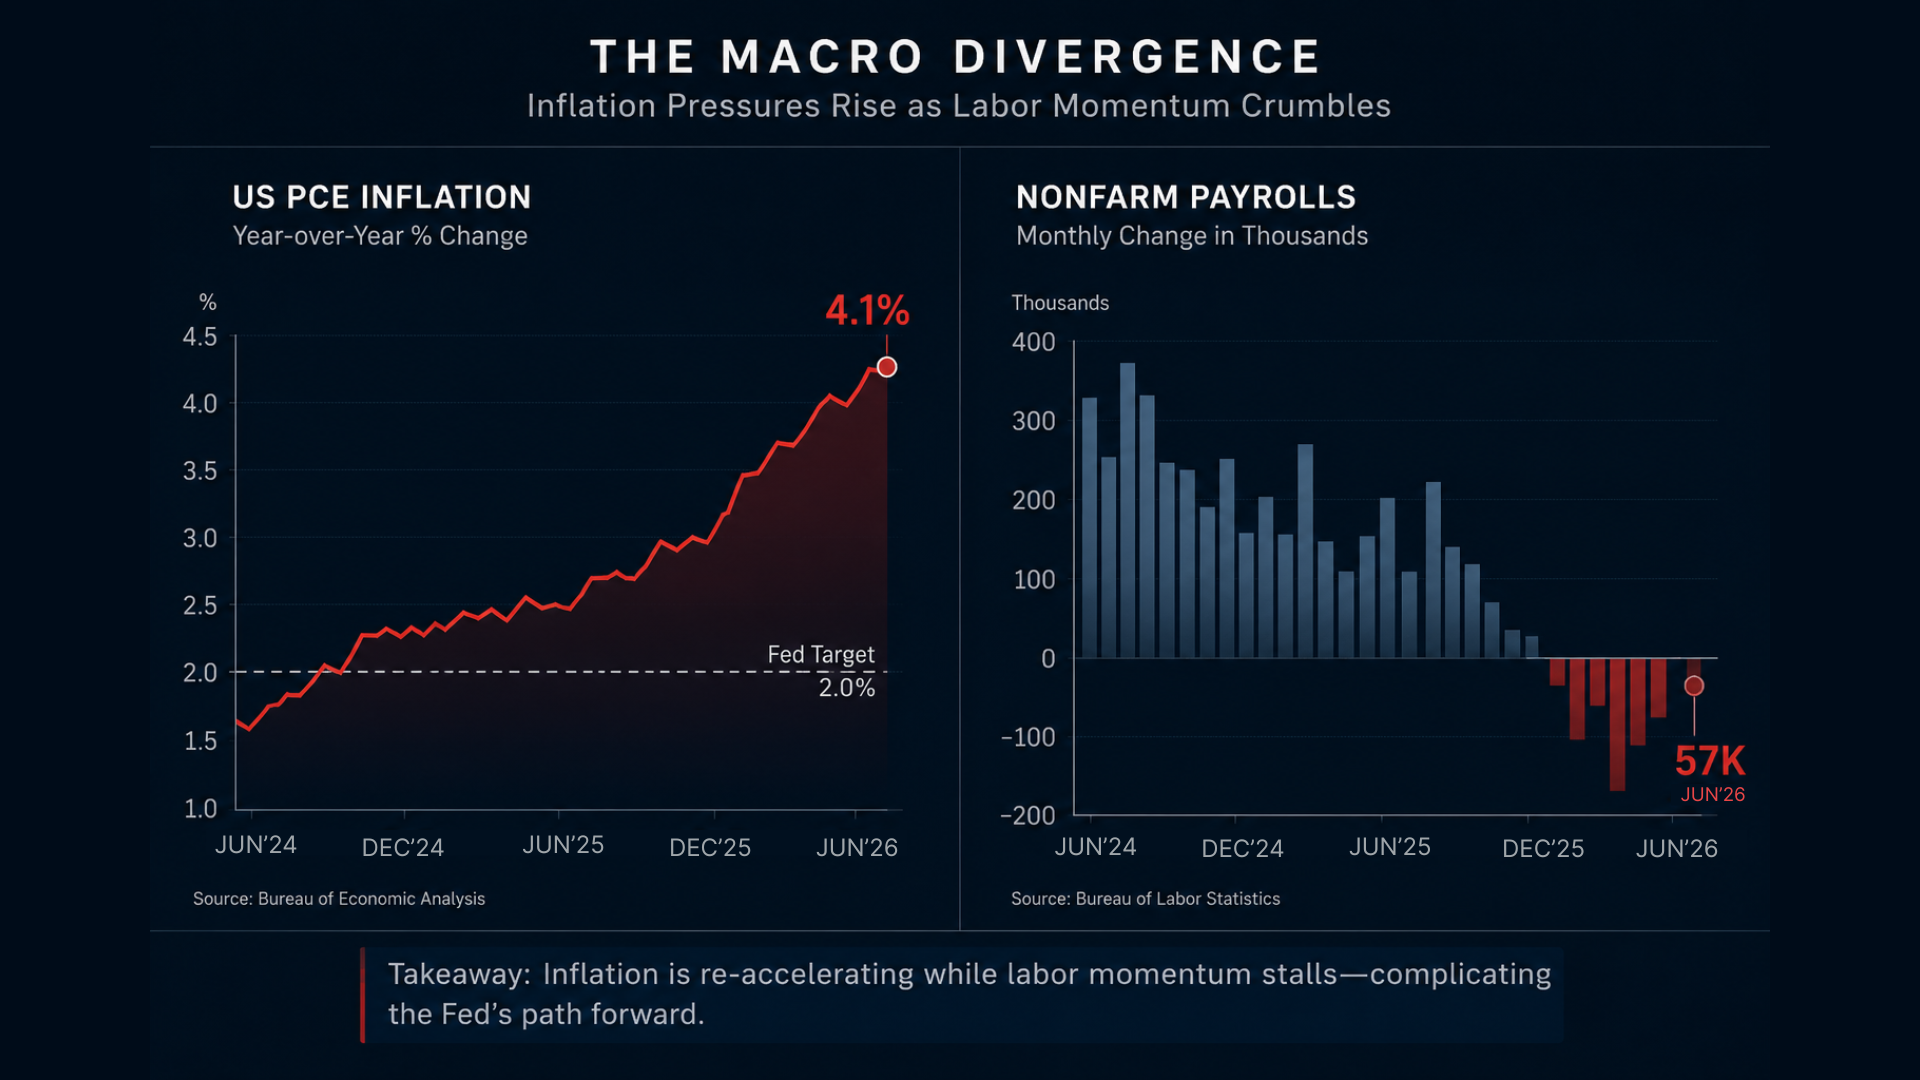
Im Juni und Anfang Juli 2026 war das Umfeld klar genug, dass selbst ein Lernender wie ich sich eine Meinung bilden konnte: Die US-PCE-Inflation für Mai lag bei 4,1 % gegenüber dem Vorjahr, dem höchsten Wert seit April 2023, während die Nonfarm Payrolls im Juni um nur 57.000 stiegen – deutlich weniger als die rund 110.000, die der Markt erwartet hatte. Das ist die klassische Spannung zwischen „hartnäckiger Inflation und abkühlendem Arbeitsmarkt“.
Die US-PCE-Inflation beschleunigte sich auf 4,1 %, während sich die Nonfarm Payrolls im Juni auf nur 57.000 verlangsamten. Dies verdeutlicht die widersprüchlichen Makrosignale, die die Handelsbedingungen im Juni und Juli 2026 prägten.
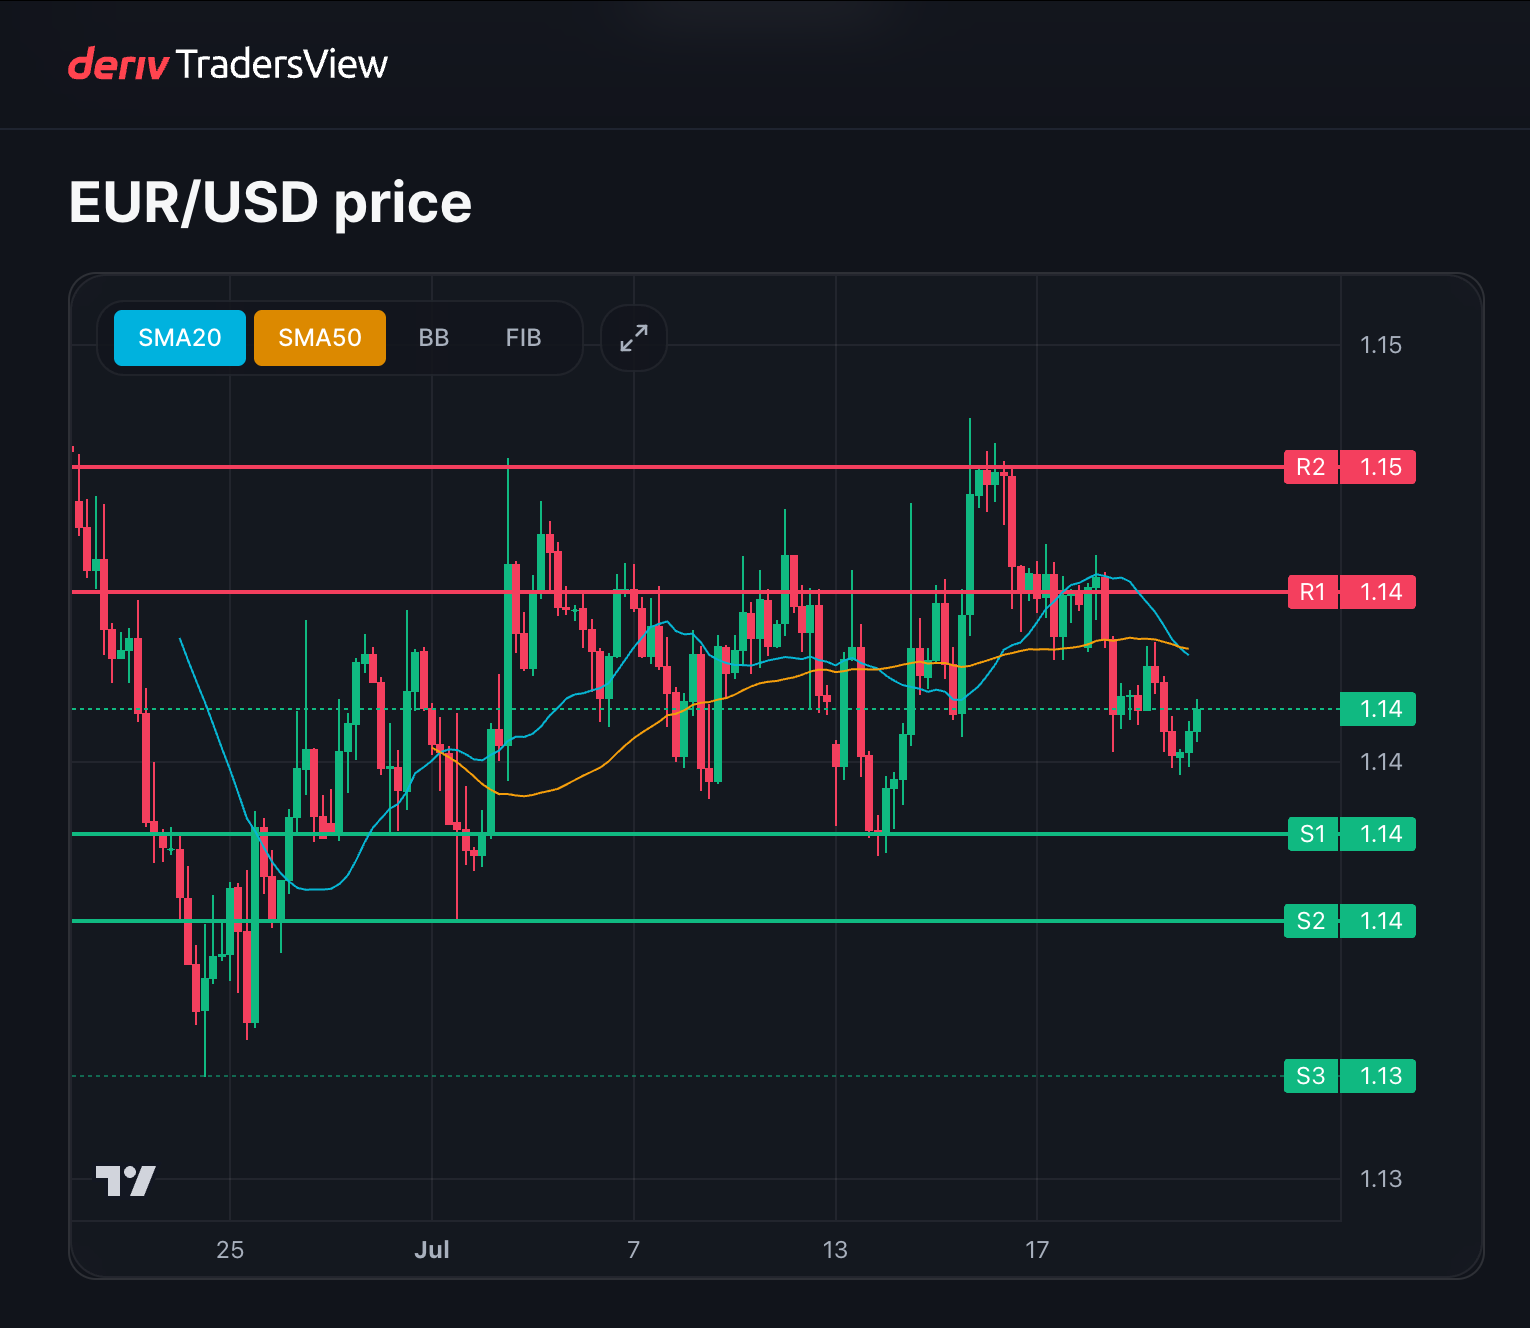
Etwa zur gleichen Zeit wurde EUR/USD Ende Juni nahe 1,14 gehandelt, und Gold hielt sich zum Monatsende weiterhin knapp über 4.000 $. Das waren reale, handelbare Makrobedingungen. Mein Problem war nicht, sie zu erkennen. Mein Problem bestand darin, diese Einschätzungen inHandelspositionen umzusetzen, ohne durch Timing, Positionsgrösse und Psychologie Geld zu verlieren.
Um schneller zu lernen, führe ich inzwischen ein detailliertes Handelstagebuch und speise die Rohnotizen in ein einfaches lokales Python-Skript ein. Es verwendet ein kleines Open-Source-Sprachmodell, das privat auf meinem Rechner läuft, um wiederkehrende Verhaltensmuster zusammenzufassen und emotionale Formulierungen wie „sollte sich bald bewegen“, „nur dieses eine Mal“ oder „fühlt sich gross an“ zu markieren. Es generiert keine Handelspositionen. Es hilft mir lediglich dabei, die Teile meines Prozesses zu erkennen, die noch immer nicht funktionieren.
Hier sind die drei wichtigsten Gründe, warum ich selbst dann noch Geld verliere, wenn meine Makroeinschätzung ungefähr richtig ist, sowie die Regeln, Prompts und der KI-Workflow, die endlich begonnen haben, diese Schwachstellen zu beheben.
1. Timing: richtige Einschätzung, falscher Tag
Ende Juni war ich bei EUR/USD pessimistisch und wollte auf einen stärkeren US-Dollar setzen, während das Paar bei rund 1,14 gehandelt wurde. Die Inflation blieb hoch, die Fed hatte Spielraum für einen entschlossenen Ton, und das Narrativ sprach für einen schwächeren Euro. Von der Richtung her war diese Einschätzung nicht abwegig.
Ich behandelte eine mehrtägige Makrothese wie einen „sollte sich bald bewegen“-Scalp. Ich eröffnete eine Short-Position ohne konkreten Preisauslöser, das Paar bewegte sich zunächst seitwärts, löste meinen Stop Loss aus und driftete erst später in die von mir erwartete Richtung. Meine Tagebucheinträge aus dieser Woche sind voller Formulierungen wie „es sollte bald fallen“ und „ich möchte die Bewegung nicht verpassen“.
Das Problem war nicht die Analyse, sondern die Timing-Disziplin.
Regel, die ich jetzt für das Timing nutze: Für jede makroorientierte Handelsposition benötige ich einen konkreten taktischen Auslöser im 4-Stunden- oder Tageschart – einen überzeugenden Schlusskurs, einen klaren Ausbruch mit Retest oder eine Momentum-Bestätigung.
Kein Auslöser = kein Handel.
Maximales Geduldsfenster: 5 Handelstage.
Wenn innerhalb dieses Zeitfensters nichts ausgelöst wird, kommt die Idee zurück auf die Watchlist.
Ein weiteres Beispiel, das Sie übernehmen können: Vor jedem Makrohandel zwinge ich mich inzwischen, zwei separate Zeilen in das Tagebuch zu schreiben:
„Makroeinschätzung:“ ein Satz zur übergeordneten Entwicklung.
„Einstiegsbedingung:“ ein Satz zum konkreten Preismuster, auf das ich warte.
Wenn diese beiden Zeilen nicht übereinstimmen, handle ich nicht. Es klingt einfach, hat mich aber bereits vor mehreren Verlusten durch „richtige Einschätzung, falscher Tag“ bewahrt.
EUR/USD wurde Ende Juni 2026 um das 1,14 -Niveau gehandelt. Die pessimistische Makroeinschätzung erwies sich letztlich als richtig – allerdings erst, nachdem ein früher Einstieg zu einem durch Stop Loss geschlossenen Handel geführt hatte.
2. Risiko: Überzeugung ist kein Modell für die Positionsgrösse
Meine zweite grosse Schwachstelle besteht darin, dass ich mich von einer überzeugenden Geschichte zu einer zu grossen Position verleiten lasse. Wenn eine Schlagzeile offensichtlich wirkt, verhalte ich mich so, als würde Überzeugung das Risiko verringern. In der Praxis bewirkt sie das Gegenteil.
Am deutlichsten zeigt sich das in Märkten wie Rohöl und Gold, wo die Makrogeschichte immer dringend wirkt. Im Juni und Juli war Öl weiterhin stark mit Inflation und geopolitischem Risiko verknüpft, während Gold mit der Marke von 4.000 flirtete. An narrativem Treibstoff mangelte es nicht.
Wenn ich dieses Narrativ die Positionsgrösse bestimmen lasse, wird ein normaler Rücksetzer in meinem Kopf zu einem existenzbedrohenden Ereignis.
Regel, die ich jetzt für das Risiko nutze:
Riskieren Sie maximal 1 % des Kontostands pro Handelsposition.
Halten Sie das genaue Dollar-Risiko vor dem Einstieg im Tagebuch fest. Keine Ausnahmen.
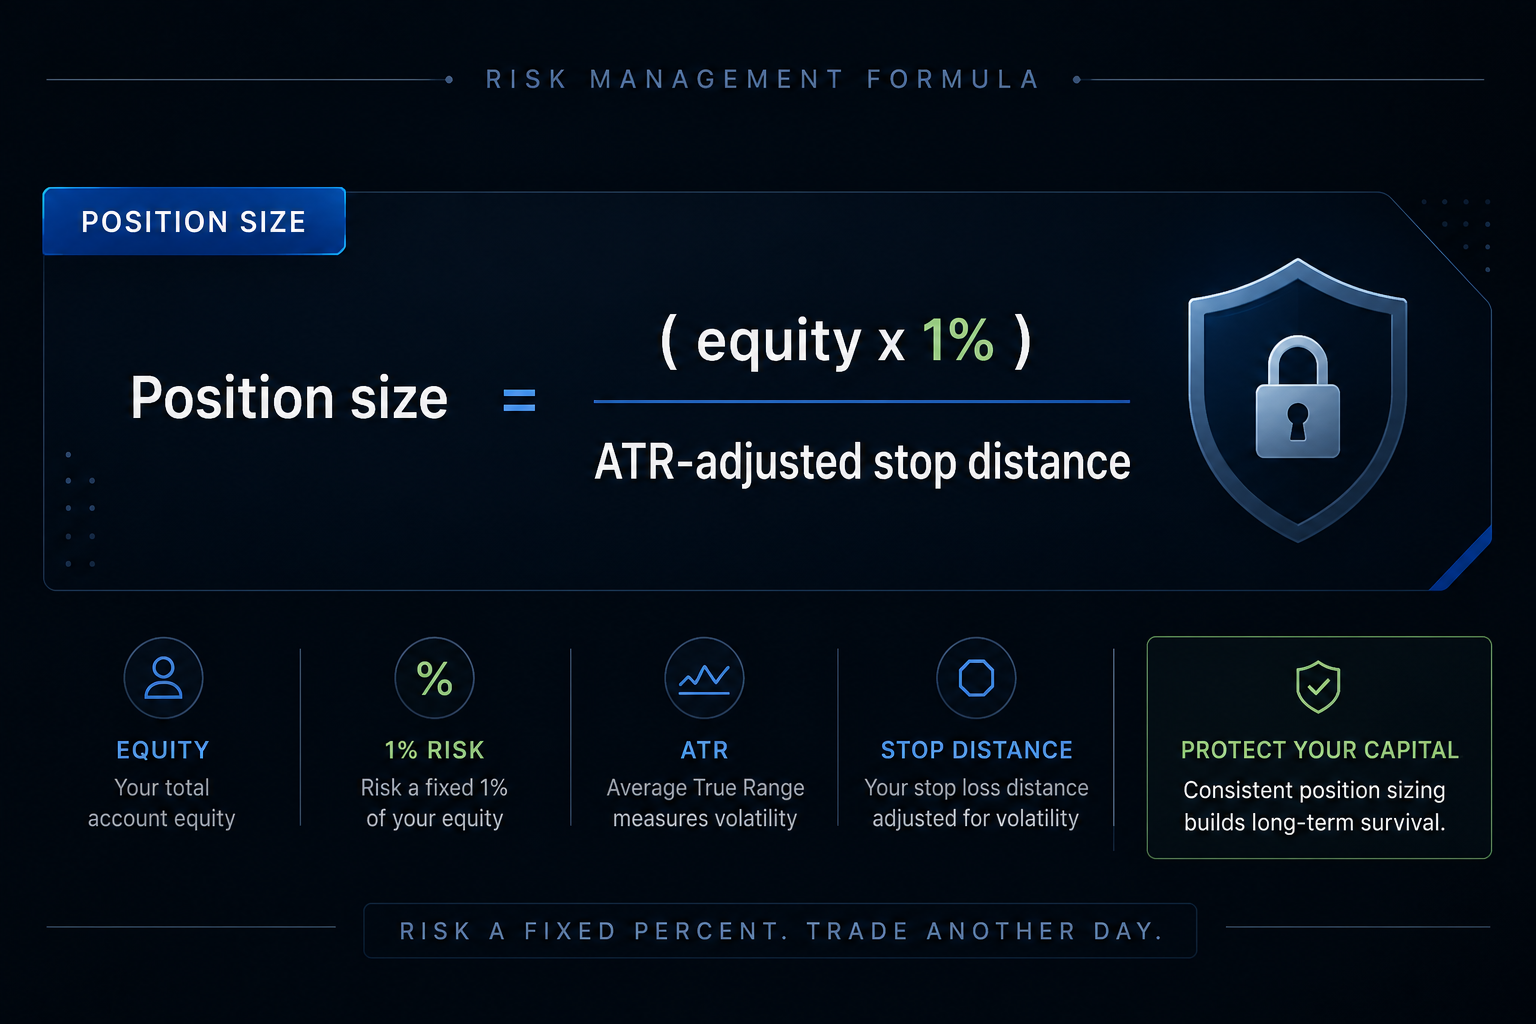
Eine einfache Formel zur Positionsgrösse hilft dabei, jede Handelsposition auf 1 % des Kontostandszu begrenzen und das Risiko anhand der Volatilität statt allein anhand der Überzeugung anzupassen.
Ich habe weiterhin Überzeugung. Ich lasse sie nur nicht mehr in die Formel für die Positionsgrösse einfliessen.
Ein weiteres Beispiel, das Sie übernehmen können: Fragen Sie sich direkt vor einem „Handel mit hoher Überzeugung“: „Kann ich es aushalten, ohne den Stop Loss anzupassen, wenn es zunächst einen normalen Rücksetzer gibt, bevor die Position funktioniert?“
Wenn die ehrliche Antwort „nein“ lautet, ist die Position zu gross.
Ich passe die Positionsgrösse an, bis ich „ja“ sagen und es auch so meinen kann.
3. Psychologie: Wenn eine gute These zu einer schlechten Ausrede wird
Die dritte Schwachstelle ist rein psychologischer Natur: eine gute These zu nutzen, um das Brechen meiner eigenen Regeln zu rechtfertigen.
Gold ist mein bevorzugtes Beispiel. Ende Juni schloss Gold knapp über 4.000 $, mit genügend Makrospannung rund um Inflation und Wachstum, um beinahe jedes Narrativ zu rechtfertigen. Wenn Sie etwas handeln, das sich immer mit „Makro“ erklären lässt, wird es gefährlich leicht, Stop Losses zu erweitern, die Positionsgrösse zu erhöhen oder länger zu halten, „weil die Geschichte noch immer Sinn ergibt“.
Ich habe alle drei Dinge getan.
Bei einer Short-Position, die sich gegen mich entwickelte, hatte ich beim Einstieg einen klaren Stop Loss. Als sich der Markt nach einer Datenveröffentlichung gegen mich bewegte, weitete ich den Stop Loss aus und sagte mir: „Die Makrolage ist noch immer gut.“ Die Geschichte änderte sich nicht, meine Disziplin schon. Diese eine Entscheidung machte aus einem kontrollierbaren Verlust etwas, für dessen Ausgleich ich Tage brauchte.
Regel, die ich jetzt für die Psychologie nutze:
Das einmalige Verschieben eines Stop Loss wird automatisch als Regelverstoss protokolliert.
Jeder Regelverstoss oder zwei aufeinanderfolgende Verluste lösen eine verpflichtende Handelspause von 24 Stunden aus.
Während dieser Pause überprüfe ich nur Tagebucheinträge und Charts – keine neuen Orders.
Ich behaupte nicht, dass diese Regel Emotionen beseitigt. Sie verhindert lediglich, dass sich meine schlechtesten Entscheidungen gegenseitig verstärken.
Ein weiteres Beispiel, das Sie übernehmen können: Wenn in Ihren Journaleinträgen nach dem Einstieg mehr als einmal steht: „Ich bin weiterhin von der These überzeugt“, verwalten Sie den Handel wahrscheinlich nicht mehr, sondern diskutieren mit ihm.
Ich markiere jeden solchen Satz. Diese Markierungen gebündelt um grosse Verluste zu sehen, gab mir den nötigen Anstoss, die 24-Stunden-Pause konsequent durchzusetzen.
Die Fragen, die mein Journal verändert haben
Die mit Abstand grösste Verbesserung war nicht das KI-Skript, sondern der Wechsel von vager Reflexion zu wiederholbaren Fragen.
Nach jedem Verlusthandel beantworte ich jetzt:
Wie lautete meine Makroeinschätzung in einem Satz?
Was hätte diese Einschätzung innerhalb von 24 Stunden widerlegt?
Wurde dieser Verlust durch eine schlechte Analyse oder eine schlechte Ausführung verursacht?
Bin ich eingestiegen, weil das Setup ausgelöst wurde, oder weil ich es leid war zu warten?
Welchen genauen Satz habe ich mir gesagt, bevor ich gegen die Regel verstossen habe?
Wenn ich jetzt keine offene Position hätte, würde ich diesen Handel hier immer noch eingehen?
Welche einzelne Regel hätte mir am meisten Geld gespart?
Es ist nicht kompliziert. Es zwingt mich lediglich, den Verlust einer Kategorie zuzuordnen. „Schlechter Handel“ ist zu vage, um ihn zu korrigieren; „früher Einstieg“, „zu grosse Position“ oder „Stop verschoben“ sind konkrete Ansatzpunkte.
Wie ich KI hier tatsächlich nutze
In meinem früheren Artikel über das FOMC-Dashboard stand KI im Mittelpunkt: Sie half dabei, Kalender, Reden und Daten in einer einheitlichen Makroansicht zusammenzuführen.
Hier bleibt KI im Hintergrund.
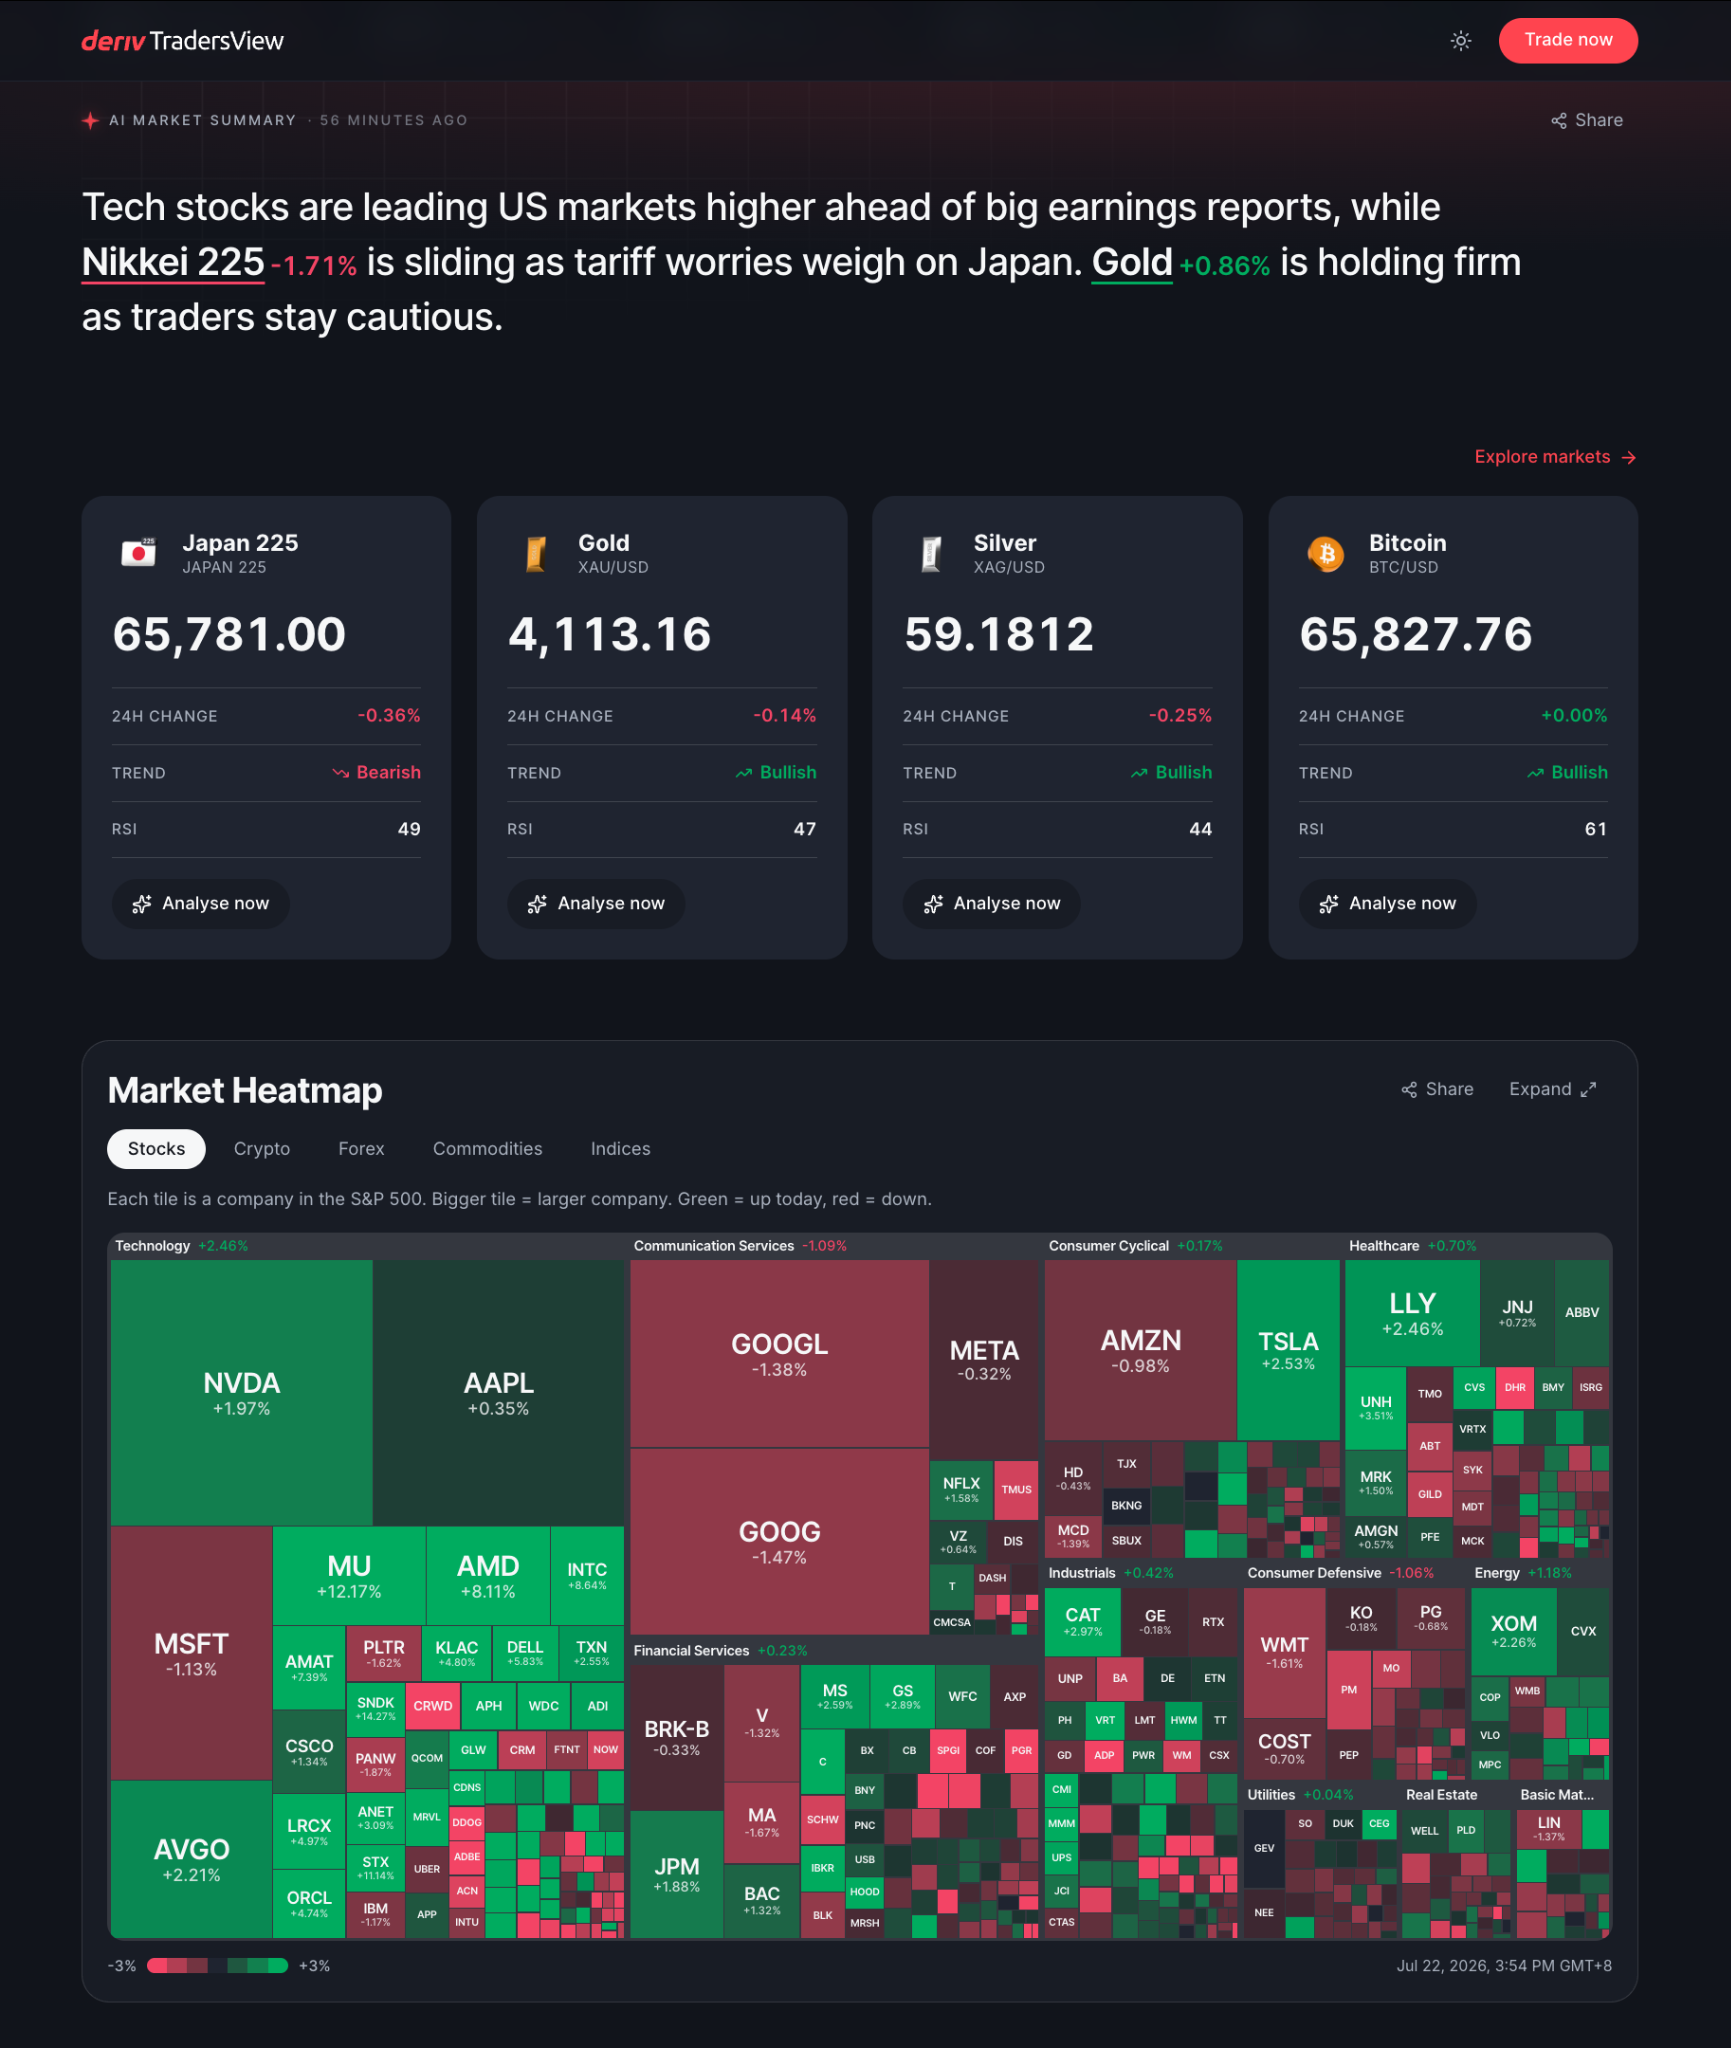
Ich handle und überprüfe meine Setups auf tradersview.deriv.com, dem KI-Tool von Deriv zur Chartanalyse, und exportiere anschliessend mein Journal in eine einfache CSV-Datei. Alle meine Preise, Symbole und Notizen stammen direkt aus meinem eigenen Kontoverlauf und meinen Charts.
Der Workflow des Autors kombiniert Deriv TradersView für die Marktanalyse mit KI-gestützten Journalüberprüfungen und trennt dabei Marktrecherche von der Verhaltensanalyse nach dem Handel.
Die Aufgabe des KI-Modells beschränkt sich auf drei Dinge:
Zählen, wie oft jedes Thema bei Verlustgeschäften vorkommt.
Kennzeichnen, ob Verluste nach Analysefehlern („These falsch“) oder Ausführungsfehlern („zu früh, zu gross, Stop verschoben“) klingen.
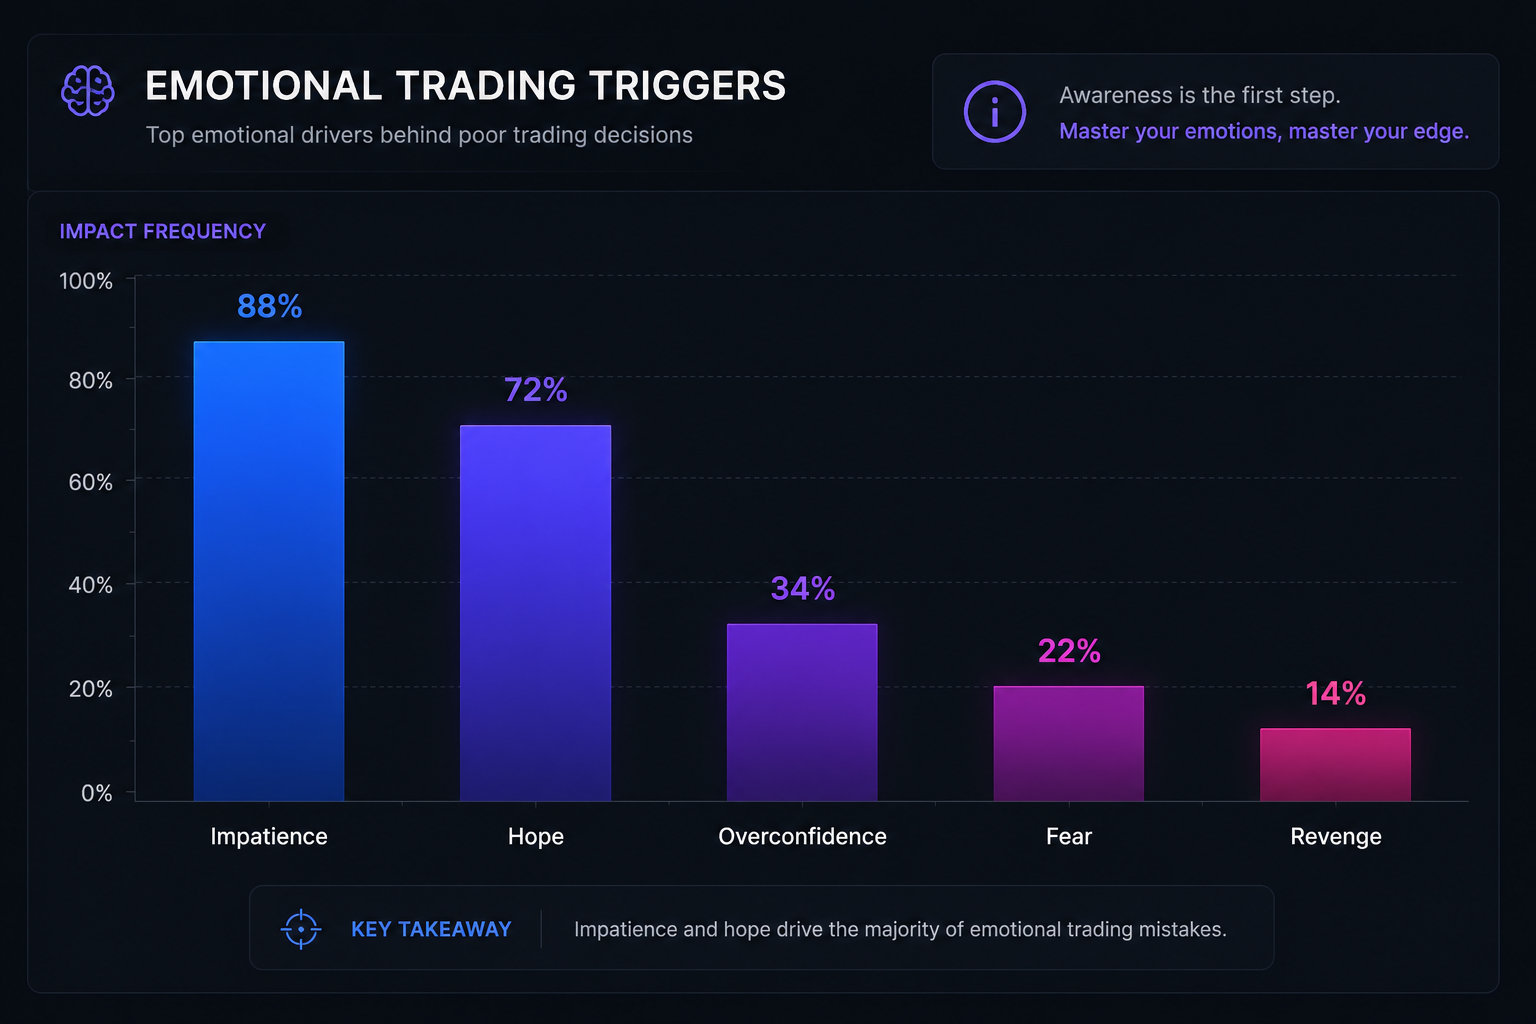
KI gruppiert wiederkehrende emotionale Formulierungen aus Handelsjournalen – etwa Ungeduld, Hoffnung, Angst, Rache und Selbstüberschätzung –, um Verhaltensmuster hervorzuheben, die am häufigsten mit Verlustgeschäften verbunden sind.
Typische Fragen, die ich nutze:
„Lies die folgenden Journaleinträge. Identifiziere wiederkehrende emotionale Formulierungen, insbesondere Angst, Ungeduld, Rachehandel und Selbstüberschätzung. Gruppiere sie nach Themen und zitiere die genauen Formulierungen.“
„Überprüfe diese 20 Trades. Trenne Verluste, die durch Analysefehler verursacht wurden, von Verlusten, die durch Ausführungsfehler verursacht wurden. Gib mir die Anzahl, Beispiele und den häufigsten Regelverstoss.“
„Fasse das Journal dieser Woche in einfachem Englisch zusammen. Was waren meine drei grössten Verhaltensschwächen und welche konkrete Regel sollte ich nächste Woche für jede davon testen?“
Ich frage nicht, was ich handeln soll. Ich frage, wo ich mir immer wieder selbst schade.
Pseudocode: So funktioniert mein KI-Journalhelfer tatsächlich
Ich lasse mein Journal durch ein lokales Python-Skript laufen, aber die Logik ist einfach genug, um sie in jeder Sprache umzusetzen.
Hier ist der Workflow in einfachem Pseudocode:
START
  LIES "trade_journal.csv"
    SPALTEN: datum, symbol, pnl, notizen
  DEFINIERE EMOTION_SETS:
    ungeduld    = ["sollte sich bewegen", "zu früh", "bald", "bin eingestiegen"]
    selbstüberschätzung = ["hohe Überzeugung", "offensichtlich", "einfacher Handel"]
    angst          = ["ängstlich", "nervös", "gezögert", "früh geschlossen"]
    rache       = ["es zurückholen", "wieder gutmachen", "hinterherjagen", "verpasst"]
    hoffnung          = ["es wird zurückkommen", "nur dieses eine Mal", "gib ihm Raum", "Makro ist weiterhin gut"]

  FÜR JEDEN trade IN journal
    text = KLEINSCHREIBUNG(trade.notizen)
    themen = LEERE_MENGE
    FÜR JEDES (label, phrasen) IN EMOTION_SETS
      FÜR JEDE phrase IN phrasen
        WENN phrase IN text ENTHALTEN IST DANN
          FÜGE label ZU themen HINZU
        ENDWENN
      ENDE_FÜR
    ENDE_FÜR
    WENN text EINES DER FOLGENDEN ELEMENTE ENTHÄLT ["zu früh", "kein Auslöser", "Stop verschoben", "zu grosse Position", "früh geschlossen"] DANN
      error_type = "ausführung"
    SONST WENN text EINES DER FOLGENDEN ELEMENTE ENTHÄLT ["falsche These", "Makro übersehen", "Daten geändert", "Einschätzung war falsch"] DANN
      error_type = "analyse"
    SONST
      error_type = "unklar"
    ENDWENN
    HÄNGE themen UND error_type AN trade AN
  ENDE_FÜR
  ZÄHLE, wie oft jedes Thema über alle Trades hinweg vorkommt
    AUSGABE "emotion_summary.csv" MIT SPALTEN: thema, anzahl
  AUSGABE "journal_flags.csv"
    SPALTEN: datum, symbol, pnl, themen, error_type, notizen
ENDE
Das ist alles. Keine Magie.
Die „KI“ ist lediglich das Claude-Code-Modell, das ich nutze, um diese Themen zusammenzufassen und zu markieren – die eigentliche Arbeit liegt weiterhin in dem, was ich schreibe, und den Regeln, deren Einhaltung ich beschliesse.
Bitte beachten Sie, dass ich nicht versuche, eine völlig neue Idee zu präsentieren! „Timing, Positionsgrösse, Psychologie“ ist das älteste Dreiergespann im Handel.
Der Grund, warum ich darüber geschrieben habe, ist einfacher: Ich brauchte eine Möglichkeit, diese drei Probleme in meiner eigenen Gewinn- und Verlustrechnung unmöglich zu übersehen. Das Makro-Dashboard hilft mir dabei, beim grossen Ganzen „in etwa richtig“ zu liegen. Mit diesem Journal-plus-KI-Workflow erkenne ich all die Wege, auf denen ich es in der Praxis trotzdem noch falsch mache, und kann diese Schwachstellen in Regeln umwandeln, die ich tatsächlich befolgen kann.
Wenn Sie sich in einer ähnlichen Situation befinden – solide Einschätzungen, aber unordentliche Ausführung –, übernehmen Sie diese Woche bei kleiner Positionsgrösse eine Regel, eine Frage oder einen kleinen Teil dieses Workflows und überprüfen Sie ihn ehrlich.
Sie brauchen keine Perfektion, aber sagen Sie Ja zur Beständigkeit.
Haftungsausschluss: Dies ist meine persönliche Reflexion über mein Handelsjournal. Ich bin kein Finanzberater. Der Handel birgt ein erhebliches Verlustrisiko. Die bisherige Performance istkein Indikator für zukünftige Ergebnisse. Alle Beispiele stammen aus meinem eigenen Konto, und die Marktpreise basieren auf den Charts und Notizen meines Brokers.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.