
Arbeitsmarktdaten prüfen den Rückgang der Erwartungen für eine Zinserhöhung im Dezember
Der Tech-Ausverkauf vom Donnerstag senkte die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember auf 66 %. Wie der heutige US-Arbeitsmarktbericht Aktien, Renditen, Gold und den Dollar bewegen könnte.
Von Prakash Bhudia · Globaler Trading-Stratege & Experte für technische Märkte
6. November 2026 · 4 Min. Lesezeit

Der Tech-Ausverkauf vom Donnerstag senkte die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember von 82 % auf 66 % – den niedrigsten Stand der vergangenen zwei Wochen. Der US-Arbeitsmarktbericht um 13:30 GMT ist der erste Test dieser Veränderung.
| GESCHAFFENE ARBEITSPLÄTZE ~60 Tsd. Prognose · September 29 Tsd. | ARBEITSLOSIGKEIT 4,2 % Prognose · September 4,2 % | STUNDENLÖHNE +0,3 % Prognose · September +0,1 % | DEZEMBER-ERHÖHUNG 66 % Wahrscheinlichkeit zum Handelsschluss am Donnerstag · 82 % am Mittwoch |
Tage mit Arbeitsmarktberichten bewegen Aktien stärker als die meisten anderen Tage: Seit Dezember 2021 hat sich der S&P 500 an Veröffentlichungstagen im Median um 0,8 % bewegt, gegenüber 0,5 % an anderen Tagen (57 Berichte, The Right Trader).
Lesen Sie die Revisionen genauso genau wie die Schlagzeile. Der Bericht des Vormonats senkte die Werte für Juli und August zusammen um 60.000 Arbeitsplätze – mehr als der Zuwachs von 29.000 im September. Die heutigen Revisionen für August und September können die Bedeutung der Schlagzeile verändern.
Was der Bericht für Aktien bedeuten könnte
Zwei Kräfte entscheiden darüber. Zinsen bestimmen, was Marktteilnehmer heute für künftige Gewinne zahlen: Eine geringere Wahrscheinlichkeit einer Erhöhung im Dezember senkt die Renditen und stützt die Bewertungen, insbesondere im Technologiesektor. Wachstum bestimmt die Gewinne selbst: Eine schwächere Wirtschaft senkt sie. Beide können sich nach unterschiedlichen Zeitplänen bewegen, daher ist die erste Reaktion nicht immer die nachhaltige.
| Heiß Arbeitsplätze über 100 Tsd., Löhne +0,4 % oder mehr, Arbeitslosigkeit 4,2 % oder niedriger | Ein schnelles Lohnwachstum ist das, worüber sich die Fed Sorgen macht, daher würde eine Erhöhung im Dezember wahrscheinlicher aussehen. Höhere Renditen machen künftige Gewinne heute weniger wertvoll, und der Technologiesektor ist davon meist am stärksten betroffen. Der Dollar steigt gewöhnlich gegenüber dem Yen und dem Euro, während Gold gewöhnlich fällt. |
|---|---|
| Stabil, Löhne ruhig Arbeitsplätze über 60 Tsd., Löhne +0,3 % oder weniger, Arbeitslosigkeit 4,2 % oder niedriger | Die Wirtschaft hält sich, ohne die Inflation zusätzlich anzutreiben. Der Zinsausblick könnte sich kaum verändern, sodass die Sorgen vom Donnerstag um Rechenzentren weiterhin die Aktienmärkte bestimmen würden. |
| Gemischt Arbeitsplätze unter 60 Tsd., Löhne +0,4 % oder mehr | Die beiden Hälften widersprechen sich: Schwache Einstellungen sprechen gegen eine Erhöhung, schnelle Lohnzuwächse dafür. Erste Reaktionen auf uneinheitliche Berichte sind oft schwankungsanfällig, und die Renditen zeigen, welcher Seite der Markt glaubt. |
| Schwach Arbeitsplätze 0 bis 60 Tsd., Löhne +0,3 % oder weniger, Arbeitslosigkeit 4,2 % | Ein abkühlender Arbeitsmarkt macht eine Erhöhung im Dezember weniger wahrscheinlich und senkt die Renditen, was die Bewertungen stützt. Der Dollar fällt gewöhnlich gegenüber dem Yen und dem Euro, während Gold gewöhnlich steigt. |
| Sehr schwach Arbeitsplätze unter null oder Arbeitslosigkeit 4,3 % oder höher | Die beiden Kräfte wirken gegeneinander: Niedrigere Renditen stützen die Bewertungen, während ein schrumpfender Arbeitsmarkt die Gewinne belastet. Welche Kraft gewinnt, kann sich in den folgenden Tagen ändern, und ein stärkerer Anstieg der Arbeitslosigkeit begünstigt die Wachstumssorgen. |
So lesen Sie die Reaktion
Renditen allein können Ihnen nicht sagen, welche Kraft führend ist: Bei einem schwachen Bericht können Renditen und Aktien gemeinsam fallen. Betrachten Sie Treasury-Renditen und den US Tech 100 nebeneinander.
| Renditen sinken, Aktien steigen Deutet darauf hin, dass Zinserleichterung führend ist | Renditen sinken, Aktien fallen Deutet darauf hin, dass Wachstumssorgen führend sind |
|---|---|
| Renditen steigen, Aktien fallen Deutet darauf hin, dass Zinssorgen zurück sind, meist wegen der Löhne | Renditen steigen, Aktien steigen Deutet darauf hin, dass Stärke als gute Nachricht interpretiert wird |
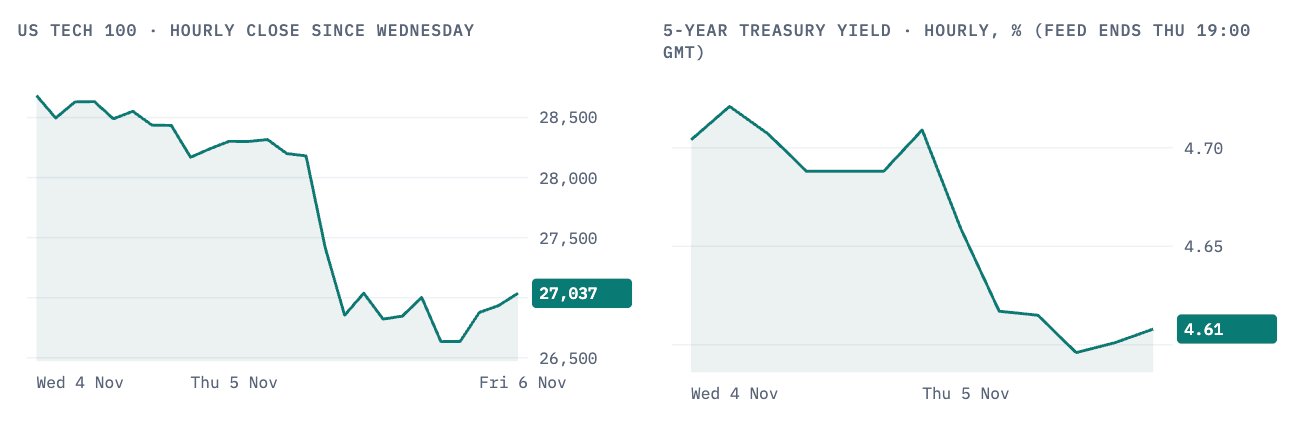
Donnerstag war der Fall „Renditen sinken, Aktien fallen“.
So entwickelte sich die Wahrscheinlichkeit einer Erhöhung im Dezember
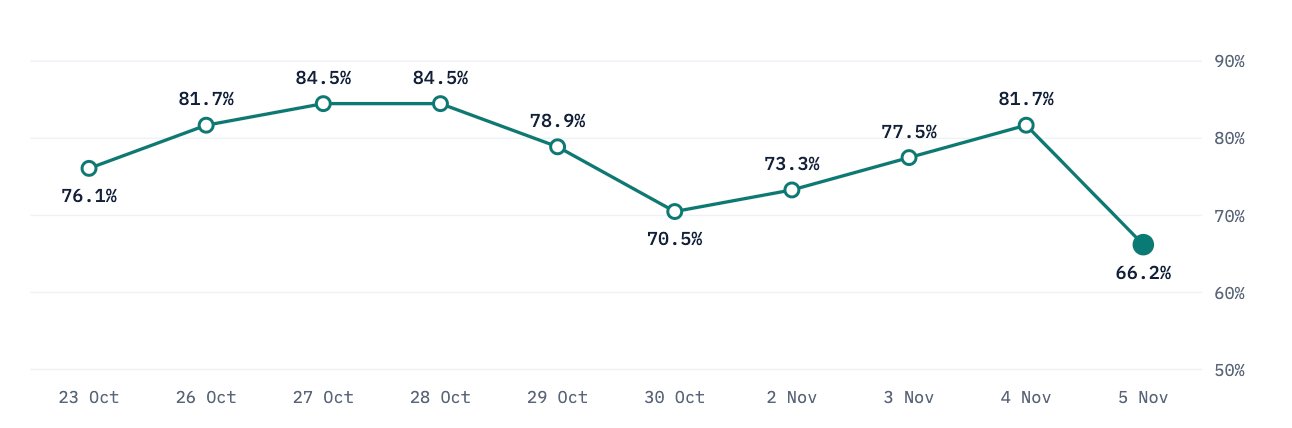
Jedes Mal, wenn Aktien stark fielen – am 30. Okt. und erneut am Donnerstag –, sank auch die Wahrscheinlichkeit einer Erhöhung im Dezember.
Donnerstag: Der US Tech 100 fiel um 6,3 %
Medienberichte bringen den Ausverkauf mit Sorgen in Verbindung, dass demokratische Siege bei den Zwischenwahlen den Bau von Rechenzentren verlangsamen werden. Die Rendite 5-jähriger Treasuries fiel in denselben Stunden um 10 Basispunkte. Es handelte sich also um Sorgen hinsichtlich Gewinnen und Vorschriften für Rechenzentren, die niedrigere Zinsen allein nicht lösen können. Der Index liegt heute Morgen wieder über 27.000, jedoch 13 % unter seinem Hoch vom 6. Okt.
Wichtige Marken im Blick
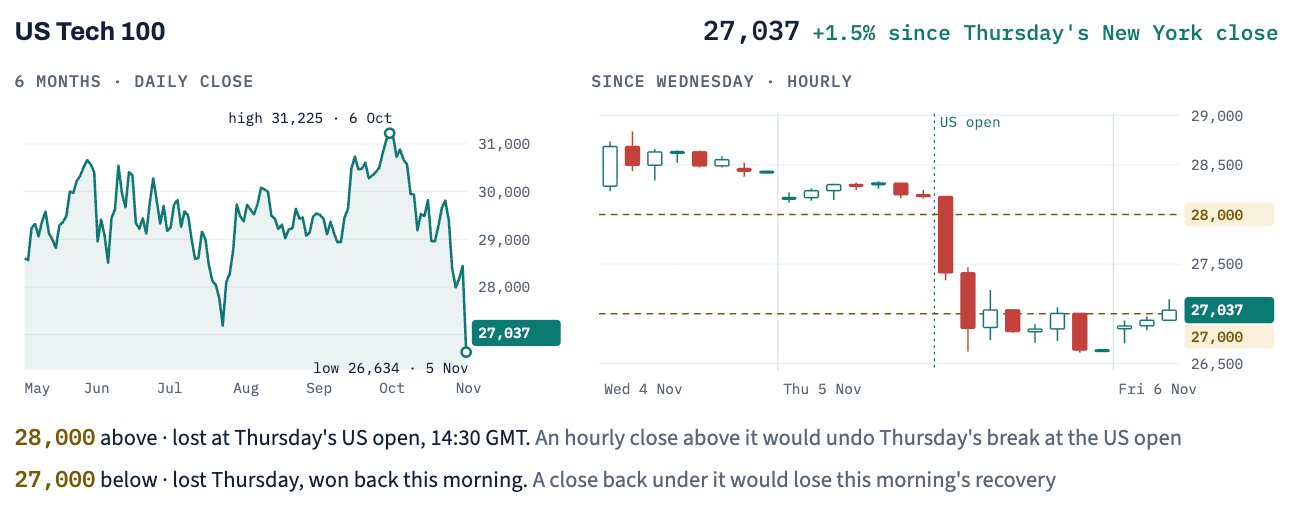
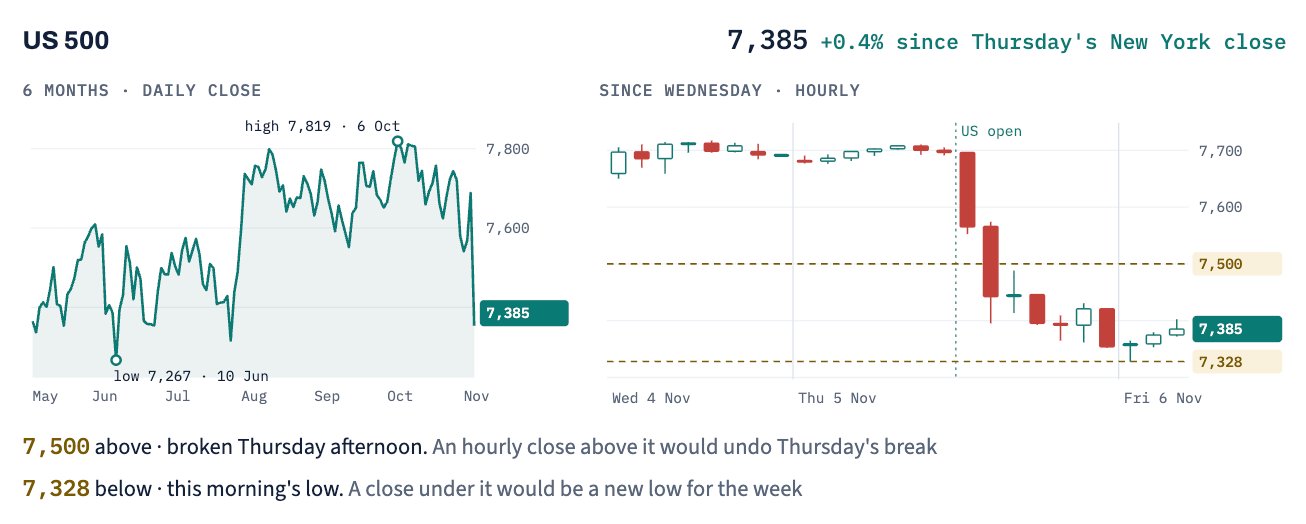
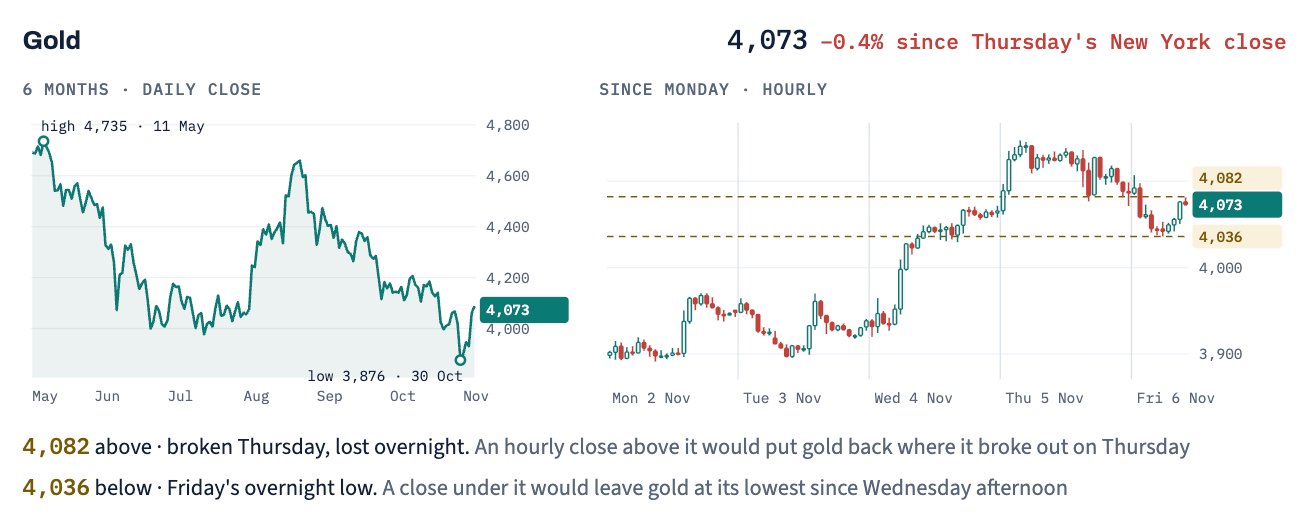
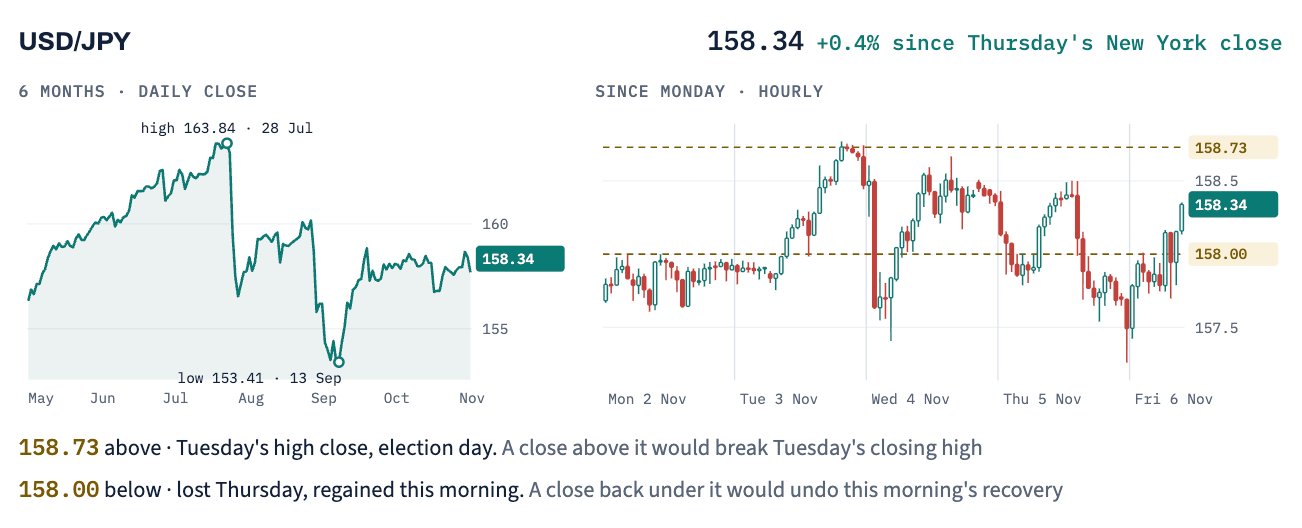
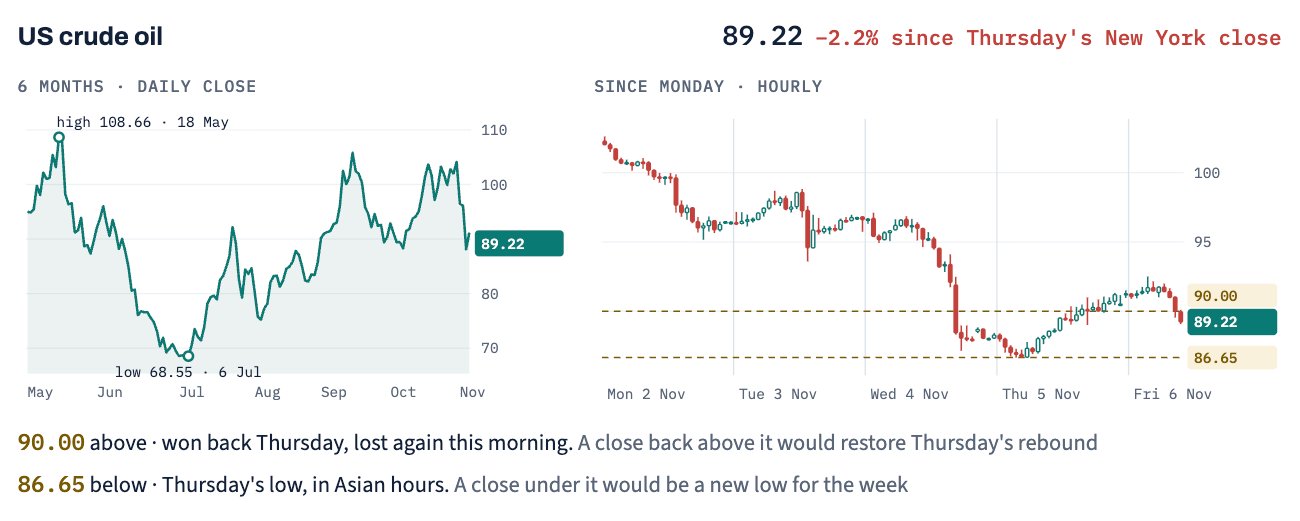
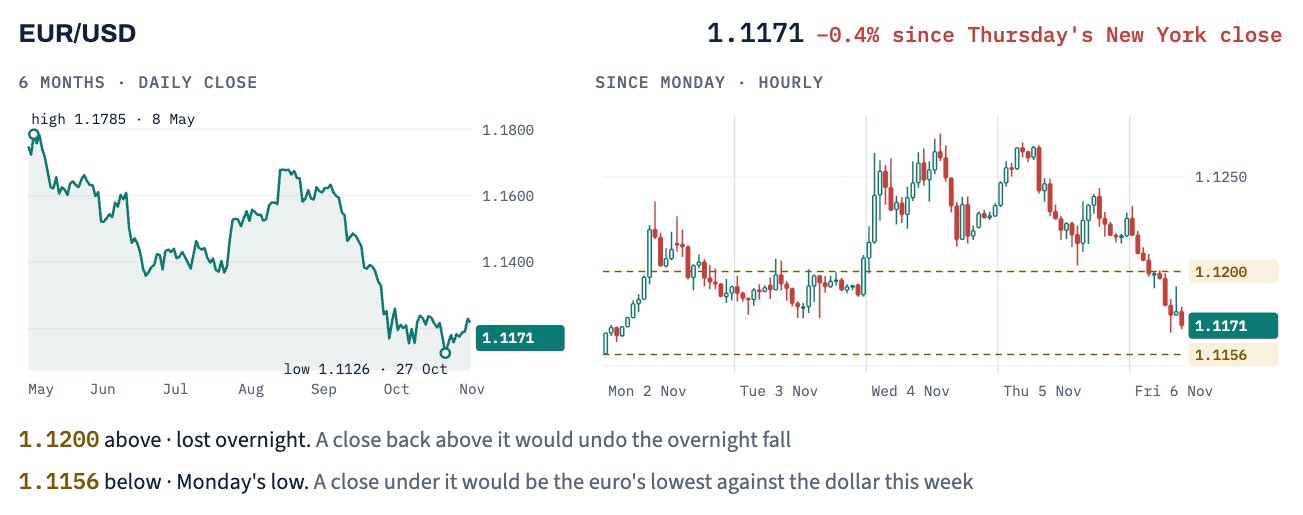
Heute, in GMT
13:30 US-Arbeitsmarktbericht für Oktober
14:30 Eröffnung des US-Aktienmarkts
9. Dez. Nächste Fed-Entscheidung, 19:00 GMT
Preise: Deriv. Prognosen: Dow Jones, FactSet. Wahrscheinlichkeiten: CME FedWatch.
Die angegebenen Wertentwicklungen beziehen sich auf die Vergangenheit. Die bisherige Wertentwicklung ist keine Garantie oder verlässliche Orientierung für die zukünftige Wertentwicklung.