
Amazon entlässt 30.000 Mitarbeitende und gibt 220 Milliarden USD aus
Amazon streicht 30.000 Stellen und rechnet für 2026 mit KI-Ausgaben von fast 220 Milliarden USD. Warum diese Kombination eine Kapitalumschichtung statt finanzieller Schwierigkeiten signalisiert und worauf Sie achten sollten.
Das Deriv-Team · 4. August 2026 · 3 Min. Lesezeit

Wenn ein Unternehmen Tausende entlässt und im selben Jahr Milliarden ausgibt, sind die Entlassungen selten die eigentliche Geschichte. Entscheidend ist das Kapital, das durch die andere Tür hinausfliesst.
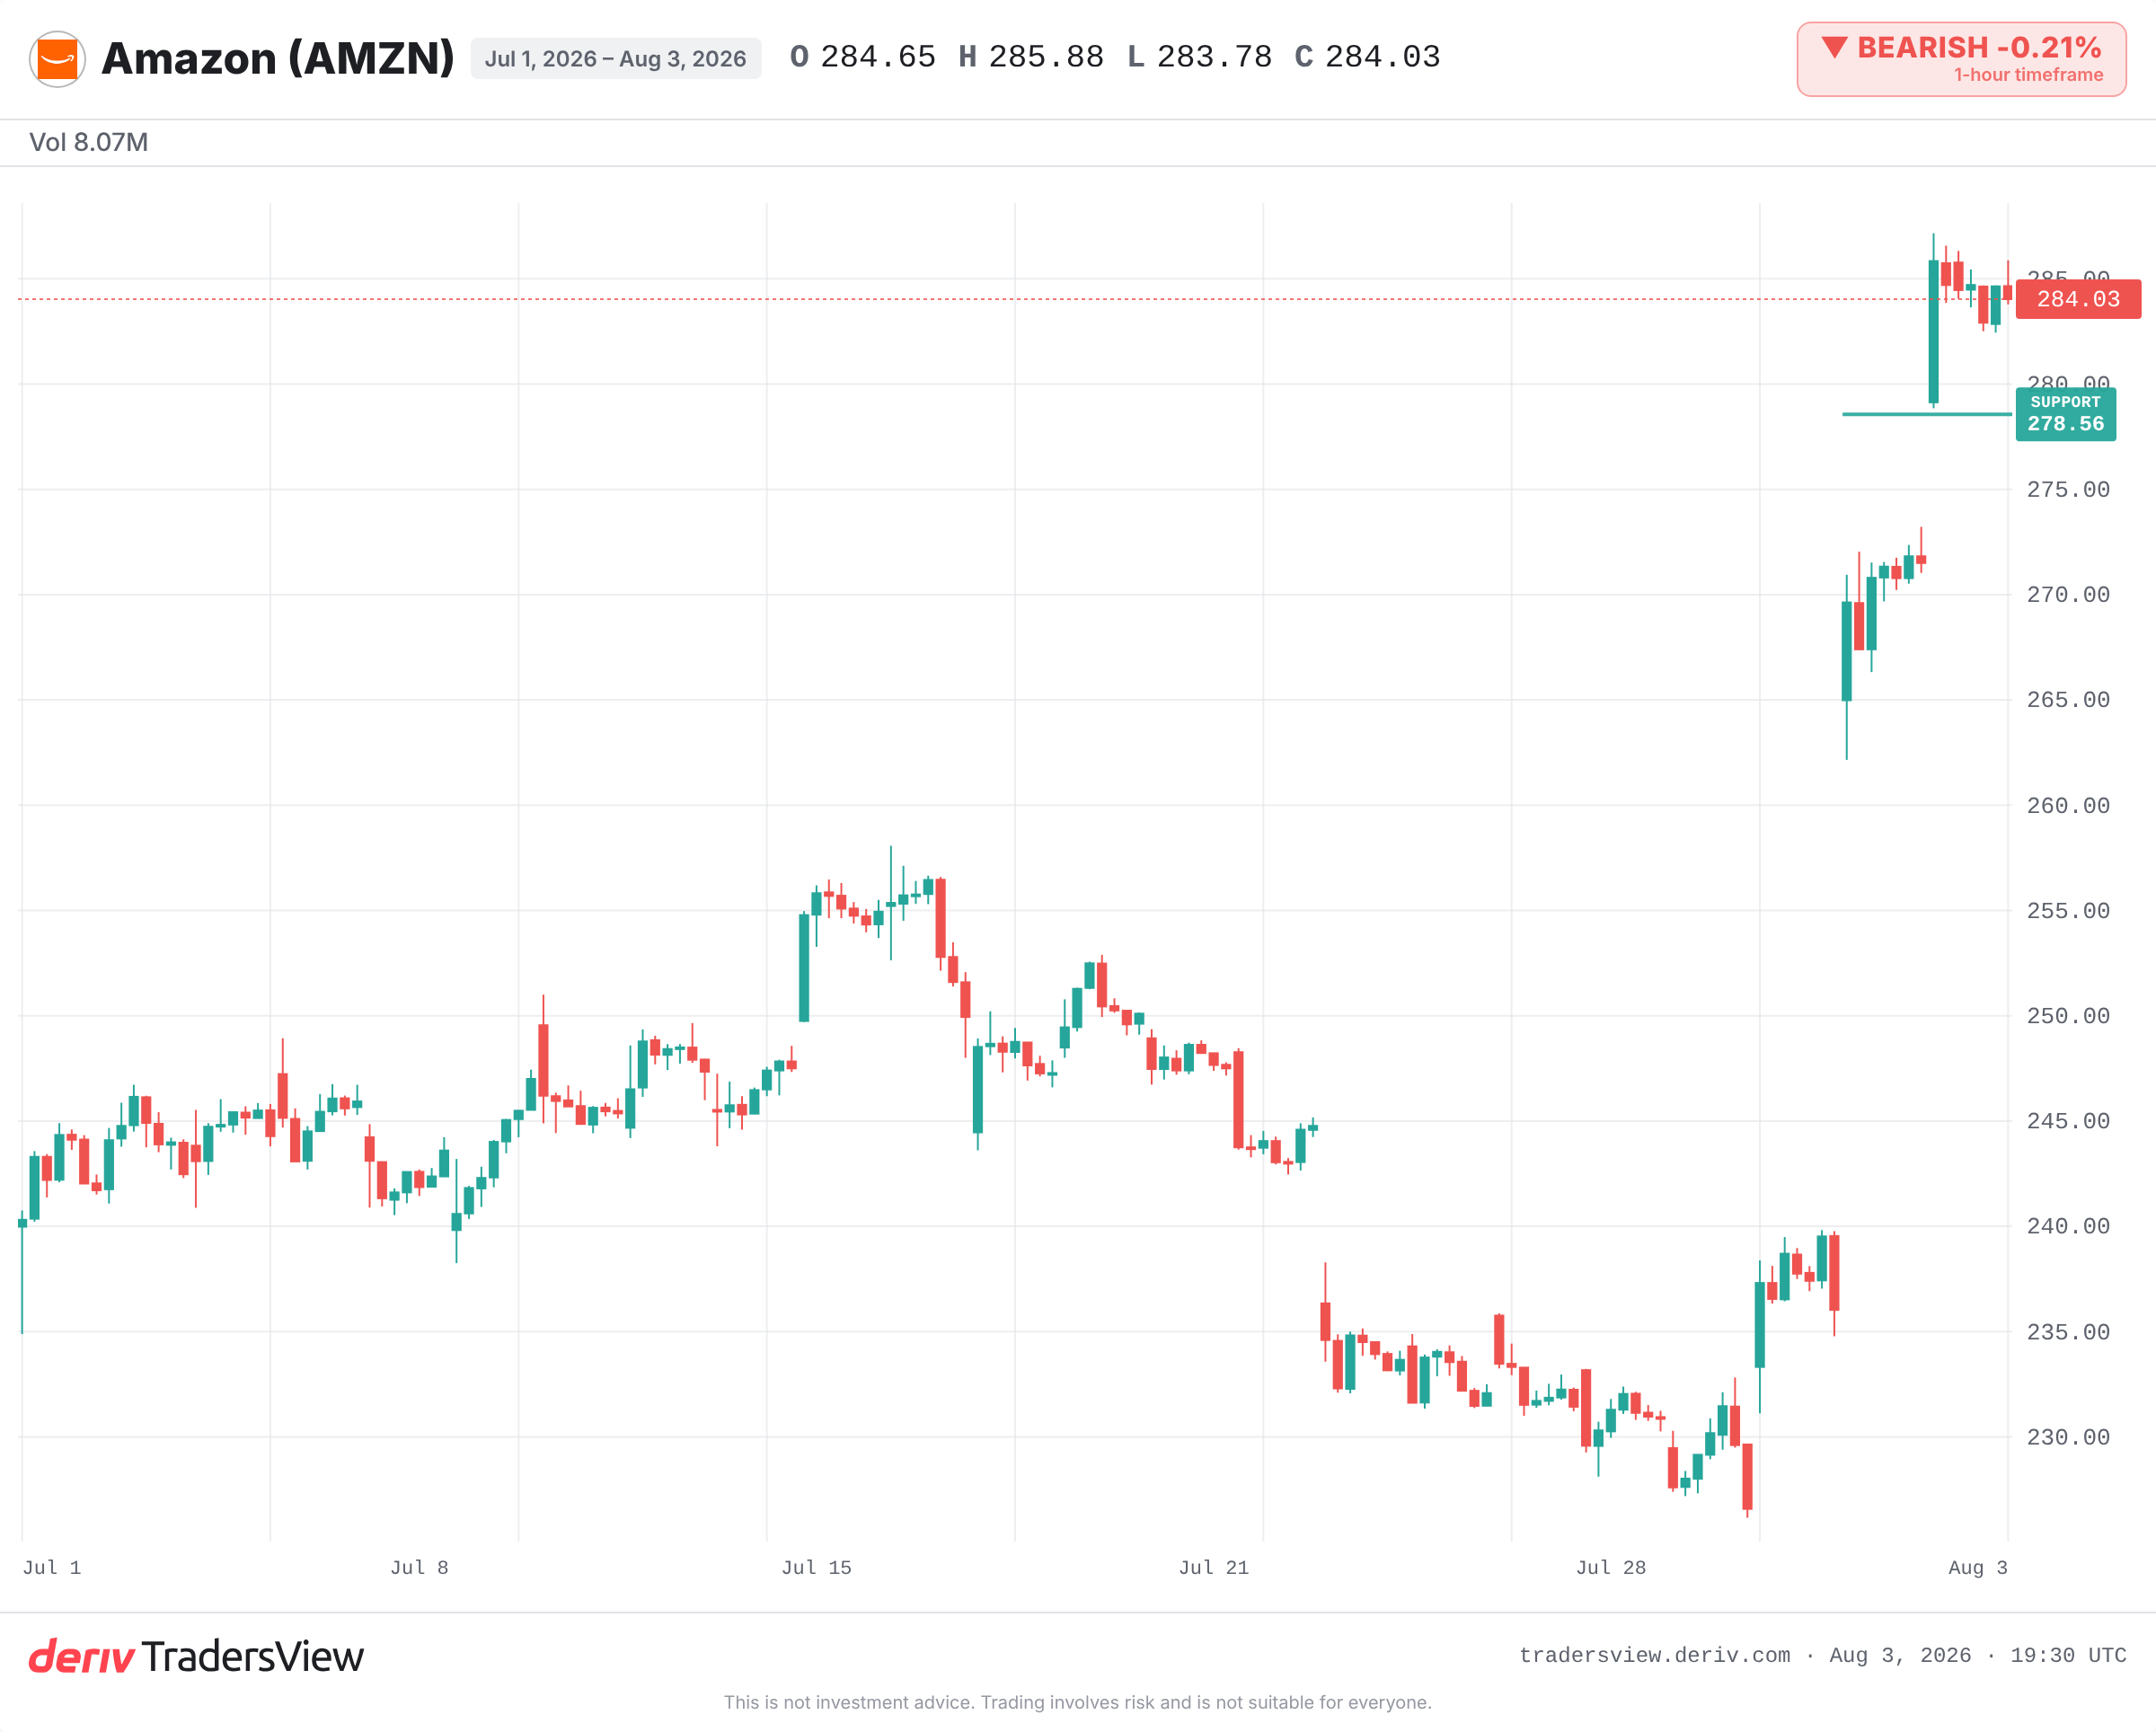
Amazon streicht derzeit rund 16.000 Stellen, insgesamt etwa 30.000 seit Oktober 2025. Gleichzeitig rechnet das Unternehmen für 2026 mit Kapitalausgaben von fast 220 Milliarden USD, grösstenteils für KI und Rechenzentren. Der Markt wertete dies als offensiv, nicht defensiv. Die Aktie stieg über ihr vorheriges Allzeithoch.
Warum Entlassungen und höhere Ausgaben zusammenpassen können
Der erste Gedanke liegt nahe: Entlassungen bedeuten Probleme. Manchmal ist das so. Hier signalisieren sie etwas anderes.
Chief Executive Andy Jassy erklärte, dass die Kürzungen nicht aus finanziellen Gründen erfolgen. Seine Einordnung verweist auf Unternehmenskultur und Managementebenen, nicht auf das Überleben des Unternehmens. Gleichzeitig plant das Unternehmen, weiterhin im KI-Bereich einzustellen. Kapital wird umgeschichtet, nicht eingespart. Arbeitskosten werden aus dem Overhead verlagert, Kapital fliesst in Rechenleistung.
Die schwierigere Frage ist nicht, ob ein Unternehmen Stellen streicht. Sondern wohin das dadurch freigewordene Geld fliesst.
Die Gegenüberstellung: Erfolg und hoher Mittelabfluss zugleich
Amazons letzter Bericht zeigte zwei Dinge gleichzeitig. AWS verfügte über einen hohen Bestand an vertraglich vereinbarten Aufträgen und bis 2027 ausgelastete Kapazitäten. Das ist die Nachfrageseite dieser Wette.
Die andere Seite ist weniger angenehm. Der freie Cashflow wurde negativ. Die Schulden stiegen deutlich, als der Ausbau beschleunigt wurde. Damit stehen Leserinnen und Leser vor einer echten Spannung: Rekordnachfrage nach Cloud-Diensten und ein umfangreiches, bereits vorverkauftes Auftragsbuch auf der einen Seite, schwächere Cash-Generierung und steigende Hebelwirkung auf der anderen.
Beide Bilder sind zutreffend. Die Frage ist, welches davon durch die nächsten Quartale bestätigt wird.
Hat dieses Vorgehen schon einmal funktioniert?
Es gibt ein aktuelles Beispiel. 2022 und 2023 strich Meta während seines selbst ernannten Effizienzjahres rund 21.000 Stellen und erhöhte gleichzeitig die Ausgaben für KI und Rechenzentren. Die Margen weiteten sich aus, und die Aktie erholte sich im darauffolgenden Jahr. Trader honorierten die Verlagerung von Personal zu Rechenleistung.
Im selben Cloud-Zyklus 2023 erhöhten Microsoft, Alphabet und Amazon ihre KI-Kapitalausgaben, während sie Stellen ausserhalb des KI-Bereichs abbauten. Das Cloud-Wachstum beschleunigte sich 2024 und 2025 erneut. Der freie Cashflow geriet unter Druck, weil die Kosten für den Ausbau stiegen.
Es gibt auch ein älteres, weniger schmeichelhaftes Beispiel. Ende der 1990er-Jahre investierten Telekommunikationsunternehmen massiv in Glasfasernetze, bevor die Nachfrage vorhanden war, und bezeichneten dies als Zukunftssicherung. Ein grosser Teil dieser Kapazitäten blieb jahrelang ungenutzt. Hohe Ausgaben vor dem Entstehen der Nachfrage können den Umsätzen vorauslaufen, die sie eigentlich rechtfertigen sollen.
Was die Umschichtung zu einer schlechten Wette machen würde
Jassys Argument beruht auf langlebigen Vermögenswerten. Er argumentiert, dass Rechenzentren über mehr als 30 Jahre Erträge generieren und dass ein grosser Bestand vertraglich vereinbarter Aufträge die Ausgaben weniger riskant macht. Wenn AWS weiterhin in diese Kapazitäten hineinwächst, geht die Rechnung auf.
Wenn nicht, kehrt sich das Bild um. Fest zugesagte Kapitalausgaben werden zu Fixkosten gegenüber einer Bilanz mit höherer Hebelwirkung. Dann wirkt die Umschichtung zunehmend wie eine Wette, die planmässig aufgehen muss.
Die Hinweise sprechen derzeit eher für eine offensive Strategie, da Nachfrage und Auftragsbestand real sind. Doch dieses Kapital ist gefährdet, und der freie Cashflow ist das Warnsignal. Beobachten Sie das Wachstum von AWS, ob sich der negative freie Cashflow umkehrt und ob die Entlassungen irgendwann umsatzgenerierende Geschäftsbereiche statt nur den Overhead betreffen. Letzteres würde die Geschichte verändern.
Häufig gestellte Fragen
Nicht immer. Kürzungen können auf Schwierigkeiten hindeuten, sie können aber auch Kapital für eine neue Priorität freisetzen. Entscheidend ist, wohin das eingesparte Geld umgeschichtet wird. Wenn ein Unternehmen gleichzeitig Personal abbaut und seine Ausgaben erhöht, handelt es sich bei den Kürzungen oft um eine Umschichtung und nicht um eine Massnahme zum Überleben.
Kapitalausgaben oder Capex sind Mittel, die ein Unternehmen für langlebige Vermögenswerte wie Rechenzentren und Ausrüstung ausgibt. Hohe KI-Capex können zukünftiges Wachstum unterstützen, belasten jedoch während des Ausbaus auch den freien Cashflow und können die Schulden erhöhen.
Schnell wachsende Unternehmen können während einer Ausbauphase mehr für Infrastruktur ausgeben, als sie an Barmitteln generieren. Abschreibungen und Baukosten steigen vor den Umsätzen, die sie letztlich rechtfertigen werden. Dadurch sinkt der freie Cashflow oder wird zeitweise negativ.
Ein Auftragsbestand ist der Wert verbindlicher Kundenverträge, die ein Anbieter noch erfüllen muss. Ein grosser Cloud-Auftragsbestand deutet darauf hin, dass die Nachfrage bereits gesichert ist. Das kann hohe anfängliche Ausgaben für Kapazitäten rechtfertigen, sofern sich diese Nachfrage planmässig in Umsätze umwandelt.