
BOJ-র ১৯৯৫ সাল থেকে সবচেয়ে বড় রেট বৃদ্ধি ইয়েনকে খুব কমই সরিয়েছে
জাপানের ১৯৯৫ সাল থেকে সবচেয়ে বড় রেট বৃদ্ধি এবং রেকর্ড হস্তক্ষেপের পরেও ইয়েন ৪০ বছরের সর্বনিম্ন স্তরের কাছাকাছি রয়েছে। এটিই আসলে একটি প্রধান মুদ্রাকে সরায়।
ডেরিভ ডেস্ক · ৬ জুলাই, ২০২৬ · 3 মিনিট পড়া

একটি একক বড় নীতিগত পদক্ষেপ খুব কমই কোনো মুদ্রার মোড় ঘোরাতে পারে। ব্যাংক অফ জাপানের ১৯৯৫ সাল থেকে সবচেয়ে বড় রেট বৃদ্ধি এবং রেকর্ড হস্তক্ষেপের পরেও ইয়েন ৪০ বছরের সর্বনিম্ন স্তরের কাছাকাছি রয়েছে, কারণ একটি প্রধান মুদ্রাকে যা সরায় তা হলো এটি ধরে রাখার জন্য যা পরিশোধ করা হয় এবং বিকল্পটি যা পরিশোধ করে তার মধ্যে স্থায়ী ব্যবধান।
জাপান তার দুটি বৃহত্তম লিভার টেনেছে। রেট ১৯৯৫ সাল থেকে সর্বোচ্চ স্তরে রয়েছে। কর্মকর্তারা বসন্তে মুদ্রা রক্ষায় একটি রেকর্ড পরিমাণ অর্থ ব্যয় করেছেন। এবং তবুও, USD/JPY ১৯৮৬ সাল থেকে তার দুর্বলতম স্তরের কাছাকাছি বাণিজ্য করছে।
কেন একক রেট বৃদ্ধি কোনো মুদ্রাকে সরায় না
একটি মুদ্রা একটি আপেক্ষিক বাজি। আপনি সবসময় একটিকে অন্যটির বিরুদ্ধে ধরে রাখছেন। তাই যে পরিসংখ্যান গুরুত্বপূর্ণ তা হলো জাপানের রেট একা নয়। এটি হলো ডলার সম্পদ কী পরিশোধ করে এবং ইয়েন সম্পদ কী পরিশোধ করে তার মধ্যকার ব্যবধান।
সেই ব্যবধান এখনও বিস্তৃত, ডলারের পক্ষে প্রায় তিন শতাংশ পয়েন্ট। ব্যাংক অফ জাপান তার বেঞ্চমার্ক ১%-এ উন্নীত করেছে। US তার থেকে অনেক উপরে রয়েছে। যতক্ষণ না সেই দূরত্ব সংকুচিত হয়, ডলার সম্পদ ধরে রাখা ইয়েন ধরে রাখার চেয়ে বেশি পরিশোধ করে।
রেট বৃদ্ধি সত্য ছিল, কিন্তু এটি ইয়েন বিক্রির প্রণোদনায় খুব কমই আঁচড় ফেলেছে। একটি বড় শিরোনাম সাময়িকভাবে স্তরটি সরিয়েছিল। গঠনগত টান অপরিবর্তিত থেকেছে।
ক্যারি ট্রেড: যে চাহিদা ইয়েনকে দুর্বল রাখে
সস্তা ইয়েনের একটি দ্বিতীয় কাজ রয়েছে। বছরের পর বছর ধরে, ট্রেডাররা কম খরচে ইয়েনে ঋণ নিয়ে অন্য কোথাও উচ্চ-ফলনশীল সম্পদে সেই অর্থ রেখেছেন। এটি হলো ক্যারি ট্রেড, এবং এর জন্য বিক্রেতাদের একটি স্থির সরবরাহ প্রয়োজন।
যতক্ষণ রেট ব্যবধান বজায় থাকে, ইয়েন বিক্রির সেই চাহিদা নিজেকে পুনর্নবীকরণ করে। এটি মূল্যের নিচে চলমান একটি স্রোত, একবারের ঘটনা নয়। নীতিগত শিরোনাম এর বিরুদ্ধে লড়াই করে। এগুলি খুব কমই এটিকে উল্টে দেয়।
রেকর্ড হস্তক্ষেপ আসলে কী কেনে
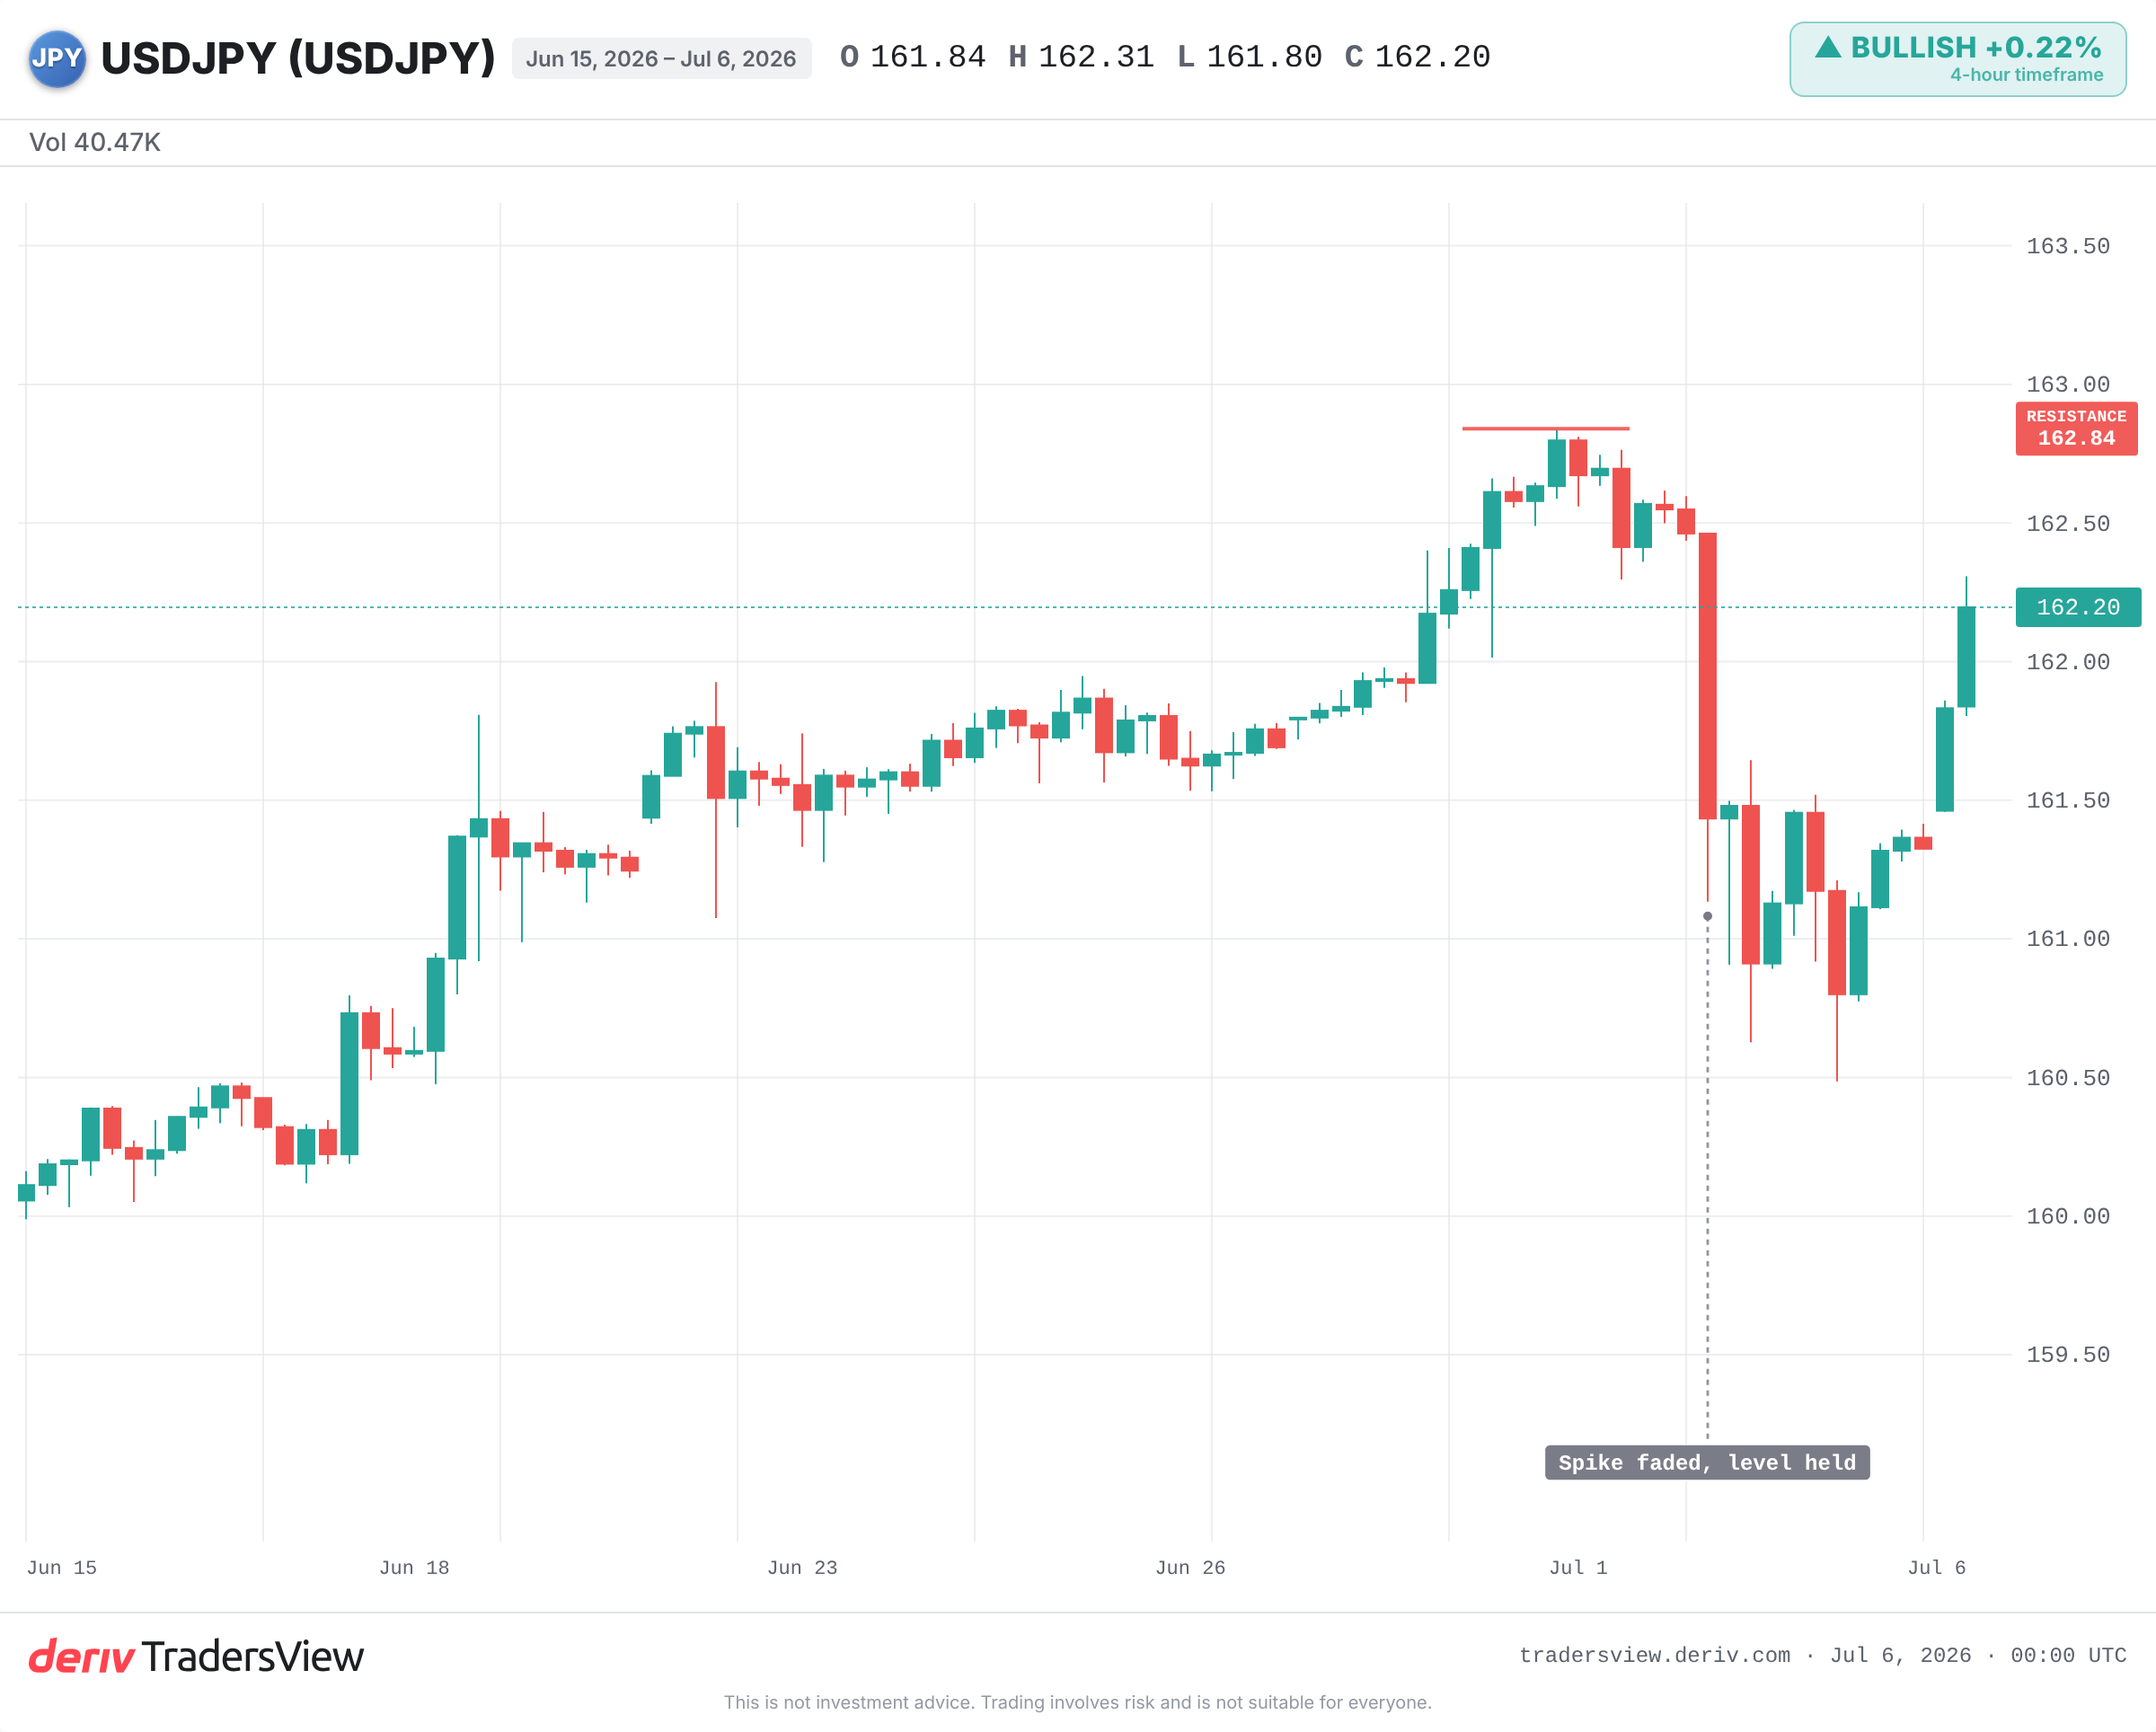
জাপান এপ্রিল এবং মে মাসে ইয়েন রক্ষার জন্য প্রায় $৭২.৫ বিলিয়ন ব্যয় করেছে, যা একটি রেকর্ড। এই মাসের শুরুতে সন্দেহজনক হস্তক্ষেপ মিনিটের মধ্যে জুটিটিকে প্রায় ১০০ পিপস নিচে নামিয়েছিল। কয়েক ঘন্টার মধ্যে এটি যেখানে শুরু হয়েছিল তার কাছাকাছি ফিরে এসেছিল।
হস্তক্ষেপ সময় কেনে, প্রবণতা নয়। ২০২২-এর ঘটনাটি প্যাটার্ন দেখিয়েছিল: তীক্ষ্ণ স্পাইক, তারপর ফিরে আসা, স্থায়ী মোড় পরে এসেছিল যখন US রেট-কাট প্রত্যাশা ব্যবধান সংকুচিত করেছিল। প্রায় $১.১ ট্রিলিয়নের রিজার্ভ একটি বড় যুদ্ধ-তহবিল, কিন্তু এগুলি জোয়ারের বিরুদ্ধে ধাক্কা দেয় বরং এটিকে ঘুরিয়ে দেয় না।
ভিড়ে ভরা ট্রেড এবং স্ন্যাপ-ব্যাকের ঝুঁকি
স্পষ্ট পাঠ হলো প্রবণতা একমুখী। আরও জোরালো বিষয় হলো সবাই ইতিমধ্যে একই দিকে ঝুঁকে আছে। ফিউচার্স ইয়েনের বিরুদ্ধে একটি বড় নেট শর্ট পজিশন দেখাচ্ছে।
এটি একটি হিংসাত্মক বিপরীতমুখী পরিস্থিতির জন্য ঠিক সঠিক সেটআপ। ২০২৪ সালের আগস্টে, একটি BOJ রেট বৃদ্ধি ক্যারি ট্রেডের একটি দ্রুত আনওয়াইন্ড বাধ্য করেছিল। ইয়েন তীব্রভাবে বেড়েছিল, এবং S&P 500 তিনটি সরাসরি সেশনে পতন ঘটেছিল যখন লিভারেজড পজিশনগুলি কভার করার জন্য ছুটোছুটি করেছিল।
একটি নরম US চাকরি প্রতিবেদন এই মাসে জুটিটিকে তার উচ্চতা থেকে টেনে এনেছিল। US ডেটা শীতল হতে থাকলে এবং Fed কাটের দিকে এগিয়ে গেলে, রেট ব্যবধান সংকুচিত হয় এবং ভিড়ে ভরা শর্টদের দ্রুত ইয়েন ফিরে কিনতে হবে।
এখন থেকে কী দেখবেন
- US-জাপান রেট ডিফারেনশিয়াল: যে কোনো Fed কাট বা আরও BOJ পদক্ষেপই আসলে প্রবণতা পরিবর্তন করে।
- ফলো-থ্রু সহ নিশ্চিত হস্তক্ষেপ, শুধু মৌখিক সতর্কতা নয়।
- জুটিটি তার সাম্প্রতিক ৪০ বছরের উচ্চতার উপরে ভাঙে এবং ধরে রাখে, অথবা সেখানে বারবার প্রত্যাখ্যাত হয়।
- চরম শর্ট পজিশনিং আনওয়াইন্ড হওয়া, যা একটি ছোট পদক্ষেপকে একটি স্ব-ফিডিং র্যালিতে পরিণত করতে পারে।
পাঠটি এই সপ্তাহের চেয়ে বেশি টিকে থাকে। শিরোনাম নয়, ব্যবধান দেখুন। একটি মুদ্রা তখনই মোড় নেয় যখন এটিকে স্থির রাখা শক্তিগুলি পরিবর্তিত হয়, এবং একক কোনো ঘোষণা সাধারণত তা একা করার জন্য যথেষ্ট নয়।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এটি হলো কম সুদের হারে ইয়েন ঋণ নিয়ে অন্য কোথাও উচ্চ-ফলনশীল সম্পদে সেই অর্থ বিনিয়োগ করা। এই কৌশলটি জাপানি এবং বিদেশী রেটের মধ্যে একটি বিস্তৃত ব্যবধানের উপর নির্ভর করে, এবং এটি ইয়েন বিক্রির একটি স্থির চাহিদা সৃষ্টি করে।
ইতিহাস বলে একা এটি পারে না। হস্তক্ষেপ সাধারণত তীক্ষ্ণ কিন্তু অস্থায়ী স্পাইক তৈরি করে। একটি স্থায়ী মোড়ের জন্য সাধারণত অন্তর্নিহিত রেট ডিফারেনশিয়ালের সংকোচন প্রয়োজন, যেমনটি জাপানের ২০২২-এর হস্তক্ষেপের পরে হয়েছিল।
US-জাপান রেট ব্যবধানের একটি সিদ্ধান্তমূলক সংকোচন, সম্ভবত নরম US ডেটা Fed-কে কাটের দিকে ঠেলে দেওয়া থেকে, টেকসই হস্তক্ষেপের সাথে মিলিত। চরম শর্ট পজিশনিং তখন কোনো পদক্ষেপকে বাড়িয়ে দিতে পারে যখন ট্রেডাররা কভার করতে ছুটোছুটি করে।
কারণ ক্যারি ট্রেড তাদের সংযুক্ত করে। যখন ইয়েন আকস্মিকভাবে বেড়ে যায়, ইয়েনে অর্থায়িত লিভারেজড পজিশনগুলি আনওয়াইন্ড করতে বাধ্য হতে পারে, যা অন্য সম্পদে ছড়িয়ে পড়ে। ২০২৪ সালের আগস্টে, এরকম একটি আনওয়াইন্ড S&P 500-এ একটি বহু-দিনের পতনের সাথে মিলে গিয়েছিল।