
عندما يتحدى الذهب تشدد Fed
ارتفع الذهب مع تصاعد احتمالات رفع أسعار الفوائد، مخالفاً القاعدة الكلاسيكية «ارتفاع أسعار الفوائد، انخفاض الذهب». هذه هي الطريقة لمعرفة القوة التي تقود هذا المعدن فعلياً.
بقلم مكتب ديريف · 1 سبتمبر 2026 · 4 دقيقة للقراءة

ارتفع الذهب إلى أعلى مستوياته في عدة أسابيع، حتى مع تصاعد احتمالات رفع أسعار الفوائد من قبل Fed في سبتمبر، قبل أن يتراجع في الجلسة الأخيرة. تقول القاعدة التقليدية إن ارتفاع أسعار الفوائد يجب أن يُضعف الذهب. لكنه لم يتحرك بناءً على أسعار الفوائد وحدها، لأنها لم تكن القوة المسيطرة في هذه المرة.
لماذا يضر ارتفاع أسعار الفوائد بالذهب عادةً
تصف القاعدة العامة أحد المحركات. تبقى معادلة «ارتفاع أسعار الفوائد يعني انخفاض الذهب» صحيحة ما دامت أسعار الفوائد هي الضغط السائد على هذا المعدن. الذهب لا يحقق أي عائد. فعندما ترتفع أسعار الفوائد، يصبح الاحتفاظ بأصول الدولار المدرة للفوائد أكثر ربحاً، وبالتالي ترتفع تكلفة الفرصة البديلة للاحتفاظ بالذهب. هذا هو التأثير المعتاد.
تنطبق هذه القاعدة إلى أن تتولى قوة أكبر السيطرة. وعندما يحدث ذلك، يمكن لنفس الأصل أن يتجاوز القاعدة تماماً.
لماذا تهم أسعار الفوائد الحقيقية وتوقعات التضخم أكثر من السعر المعلن
السعر الاسمي ليس القصة الكاملة. ما يُثقل على الذهب هو السعر الحقيقي، وهو السعر الاسمي مطروحاً منه التضخم المتوقع. إذا ارتفعت أسعار الفوائد لكن توقعات التضخم ارتفعت بمعدل أسرع، ينخفض السعر الحقيقي، وتخفّ مشكلة تكلفة الفرصة البديلة للذهب. لذلك يمكن أن يتزامن خطاب متشدد مع ارتفاع الذهب عندما يشك المستثمرون في أن الارتفاع سيتجاوز التضخم.
راقب الفرق بين أسعار الفوائد وتوقعات التضخم، لا السعر بمفرده.
القوة التي تتجاوز تأثير Fed
هناك ثلاثة ضغوط يمكن أن تتفوق على أسعار الفوائد. الطلب على الملاذ الآمن، عندما يريد المستثمرون أصلاً لا تستطيع أي حكومة طبعه، وغالباً ما يرتفع خلال التوترات الجيوسياسية وصدمات العرض التي تهدد النمو. والخوف من تدهور قيمة العملة، عندما يكون القلق متعلقاً بقيمة الدولار وليس عائده. وأخيراً، الشراء الكثيف من البنوك المركزية، وهو طلب مستمر لا يهتم باحتمالات أسعار الفوائد اليومية. وفي هذه المرة، تفوق هذا المزيج على الإشارة المتشددة.
المهمة هي تحديد القوة التي تقود السوق فعلياً. فعندما يرتفع الذهب مع تصاعد احتمالات رفع أسعار الفوائد، فإن أسعار الفوائد ليست القصة. ثمة شيء أكبر يحدث.
لماذا يتحرك الدولار والذهب عادةً في اتجاهين متعاكسين
يُسعَّر الذهب بالدولار، لذا فإن ضعف الدولار يدفع الذهب للارتفاع عادةً، وقوته تدفعه للانخفاض. فعندما تنخفض قيمة الدولار، يحتاج المرء إلى كمية أكبر منه لشراء نفس الأونصة، ويصبح الذهب المُسعَّر في أماكن أخرى أرخص للمشترين الأجانب. هذا الارتباط العكسي هو النمط المعتاد. وينكسر عندما ينخفض كلاهما معاً، وهو ما يحدث عندما يفقد المستثمرون الثقة في العملة نفسها ويتجهون نحو مخزن للقيمة بدلاً منها. وهذا الخوف من تدهور القيمة هو ما يقود هذا الارتفاع.
لماذا تشتري البنوك المركزية كميات قياسية من الذهب
تشتري البنوك المركزية الذهب لتنويع احتياطياتها وتقليل الاعتماد على الدولار، وهذا الطلب المستمر لا يتأثر باحتمالات أسعار الفوائد اليومية. فبعد أن كانت الاحتياطيات تتركز في معظمها في سندات الخزانة الأمريكية، أصبحت تتوزع الآن على الذهب، بشكل جزئي كتحوط من خطر العقوبات والتركز في الدولار. وعلى عكس الصناديق الاستثمارية، يشتري البنك المركزي عبر الدورة الاقتصادية بأكملها. وهذا الطلب الهيكلي يضع حداً أدنى لهذا المعدن يصعب على تحركات أسعار الفوائد قصيرة الأجل كسره.
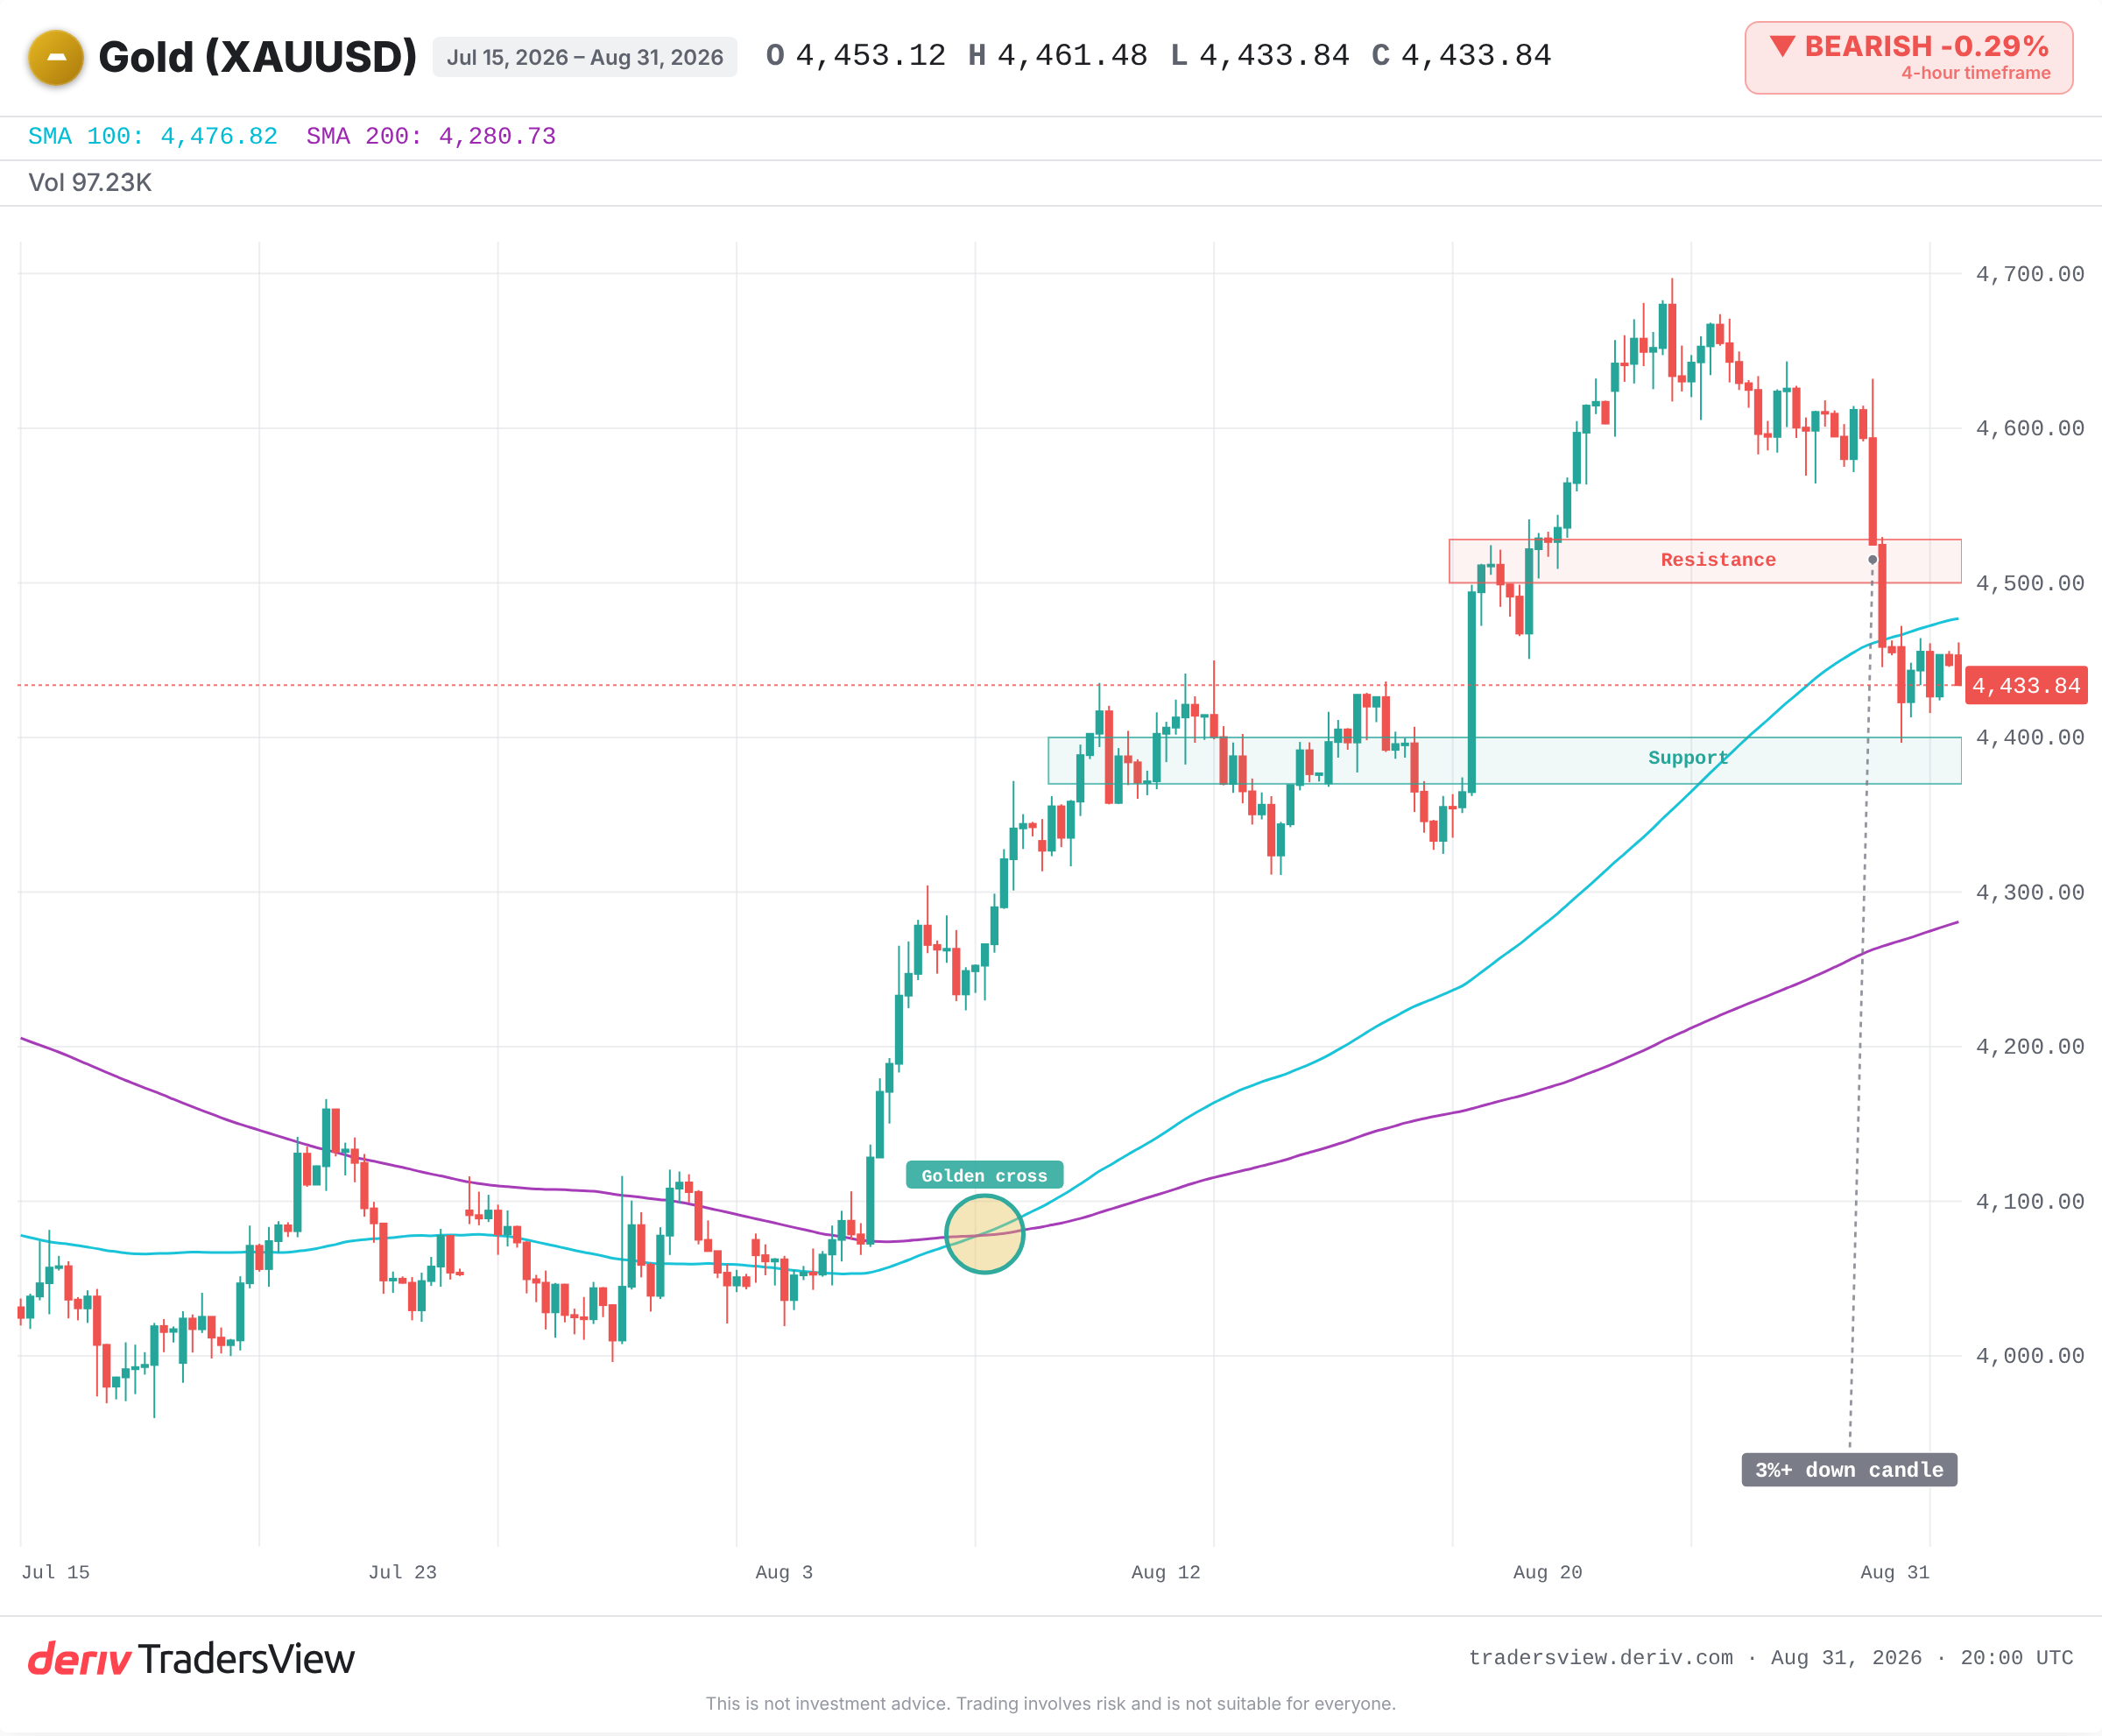
ما تشير إليه الرسوم البيانية للذهب الآن
تشير الرسوم البيانية إلى تعافٍ هش يختبر الدعم الرئيسي بعد تراجع حاد. يقع الدعم قرب 4,370 إلى 4,400، وهو المستوى الذي يجب أن يحافظ عليه الارتفاع. وتحدّ المقاومة من التعافي قرب 4,500. وقد تسبب شمعة نزول حادة في الجلسة الأخيرة في إرجاع السعر نحو هذا الدعم. ويستمر التعافي ما دام هذا المستوى قائماً.
ما الذي يجب مراقبته من هنا
يميل التحليل إلى هذا الاتجاه: ما دام الطلب على الملاذ الآمن وطلب البنوك المركزية مسيطرين، فإن احتمالات أسعار الفوائد تهم أقل مما تشير العناوين الرئيسية. وهذه هي الخطوة العملية التالية: حدد منطقة الدعم بين 4,370 و4,400 بوصفها الخط الذي يحدد الاتجاه. فإغلاق يومي أسفل هذا المستوى، مع عودة أسعار الفوائد إلى الصدارة، يشير إلى أن القاعدة القديمة عادت للعمل مجدداً. أما الثبات عند هذا المستوى، مع تجاهل الذهب لاحتمالات رفع أسعار الفوائد، فيدل على أن القوة الأكبر لا تزال تقود السوق. ويمكن أن يتغير هذا الأمر بسرعة، لذا تابع الفرق بين السعر الحقيقي والمستوى جنباً إلى جنب.
الأسئلة الشائعة
يشتري المستثمرون الذهب عندما يشكّون في أصول أو عملات أخرى، لأنه يحافظ على قيمته دون الاعتماد على أي حكومة أو شركة. وفي فترات الخوف أو عدم اليقين، يمكن لهذا الطلب أن يتفوق على الضغوط العادية مثل أسعار الفوائد.
نعم. فمشتريات البنوك المركزية المستمرة تضيف طلباً مستقراً يمكن أن يدعم الأسعار حتى عندما تدفع قوى أخرى، كارتفاع أسعار الفوائد، باتجاه خفض الذهب عادةً. وهذا أحد المحركات التي يمكن أن تتجاوز علاقة أسعار الفوائد.
العوائد الحقيقية هي أسعار الفوائد بعد خصم التضخم. وعندما تصبح موجبة بشكل حاسم، يصبح الاحتفاظ بالأصول المدرة للفوائد أكثر جاذبية من الاحتفاظ بالذهب، الذي لا يحقق أي عائد. وهذا هو الوقت الذي تعود فيه العلاقة الكلاسيكية «ارتفاع أسعار الفوائد، انخفاض الذهب» إلى الظهور.
يمكن للذهب أن يتقلب بشدة. فقد بلغ متوسط مداه اليومي مؤخراً نحو 99 دولاراً أمريكياً، لذا فإن تحركات بنسبة 3% أو أكثر في جلسة واحدة أمر ممكن. وهذا التقلب يمكن أن يؤدي إلى إغلاق المراكز بسرعة حول الأحداث الكبرى.