
خمسة بنوك، سعر ذهب واحد، خمسة أهداف مختلفة
خفّض JPMorgan هدفه لسعر الذهب بينما بقيت بنوك أخرى متفائلة فوق 5,000 دولار. اقرأ فارق التوقعات بدلًا من التمسك برقم واحد.
بقلم مكتب ديريف · 7 يوليو 2026 · 4 دقيقة للقراءة

عندما يختلف المحللون علنًا حول الأصل نفسه بالسعر نفسه، فإن الفارق بين أهدافهم هو الرسالة. فهو يوضح لك مدى عدم اليقين بشأن المستقبل.
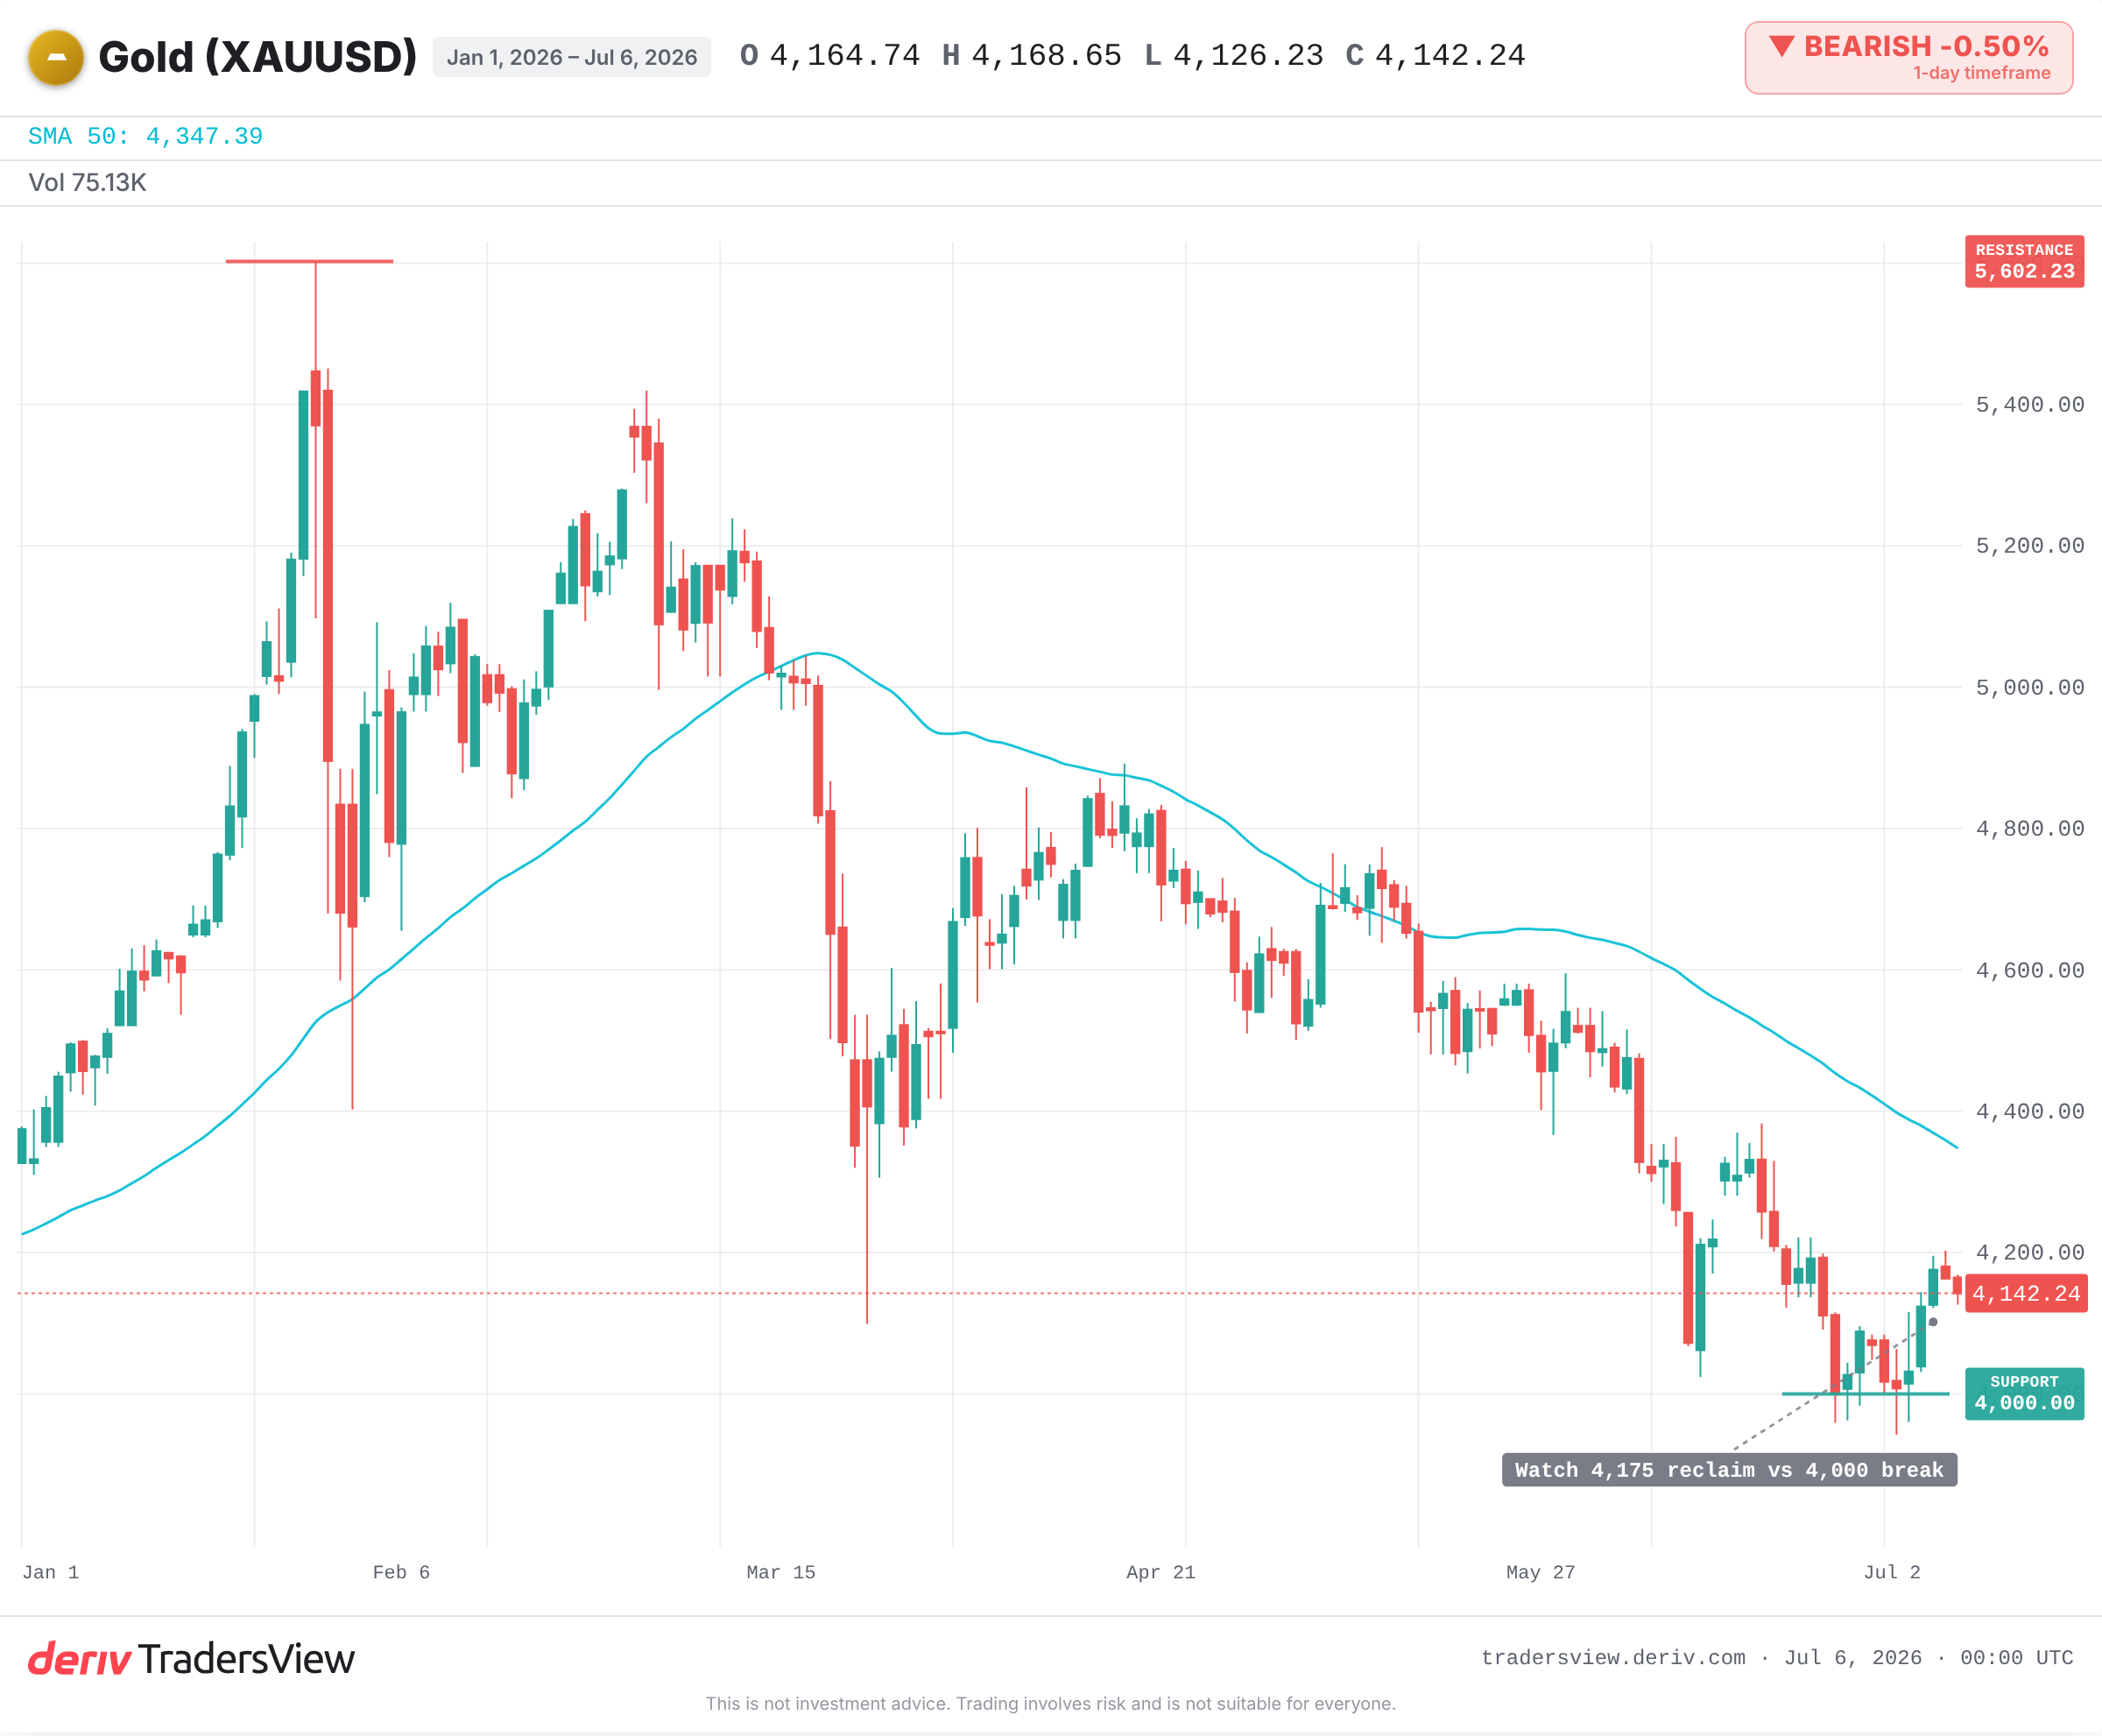
الذهب مثال حيّ على ذلك الآن. يتداول السعر الفوري حول 4,140 دولارًا بعد أن بلغ القمة قرب 5,500 دولار في يناير 2026. خفّض JPMorgan للتو هدفه للربع الرابع بمقدار الربع. بينما تركت بنوك كبرى أخرى توقعاتها المتفائلة دون تغيير. نفس المعدن، نفس اليوم، أرقام متباينة بشكل كبير.
لماذا لا يُعدّ خفض بنك واحد لهدف الذهب إشارة انهيار
القراءة الواضحة هي أن JPMorgan أصبح متشائمًا، وبالتالي فإن الذهب في طور القمة. هذه القراءة خاطئة حسابيًا.
لا يزال هدف JPMorgan المُعدَّل للربع الرابع أعلى من السعر الفوري الحالي اليوم. فخفض رقم من مستوى أعلى إلى مستوى أدنى ليس إشارة لانخفاض، بل هو ارتفاع أصغر من السابق. والخلط بين توقع مُخفَّض وإشارة بيع من أكثر الأخطاء الشائعة لدى من هم جدد في قراءة أبحاث السوق.
هدف السعر رهان على فرضيات، لا وعد مضمون
يُبنى كل هدف على مدخلات: العوائد الحقيقية، والطلب المادي، وشراء البنوك المركزية. ويتغير الرقم بتغيّر أي من هذه المدخلات. استشهد JPMorgan بضعف الطلب وارتفاع العوائد الحقيقية سببًا لخفضه. هذه آلية عمل، لا حكم على الذهب نفسه.
لذا فالسؤال المفيد ليس أبدًا "ما هو الهدف؟" بل "أي فرضية تغيّرت لتحريكه؟" تتبّع السبب، وسيتحول التوقع من تعليمات إلى معلومة.
ما يخبرك به الفارق بين التوقعات حقًا
انظر إلى النطاق المعروض في الجدول اليوم. JPMorgan هو الصوت الحذر. بينما يحتفظ Goldman Sachs بتوقع لنهاية 2026 أعلى بكثير من السعر الفوري. ويتوقع Standard Chartered و TD Securities و State Street مستويات أعلى حتى في 2027. وكشف استطلاع OMFIF أن معظم البنوك المركزية تتوقع أسعارًا بين 5,000 و6,000 دولار بحلول منتصف 2027، مدعومة بشراء ثابت من القطاع الرسمي بمعدل نحو 60 طنًا شهريًا.
هذا فارق واسع. والفارق الواسع ليس مشكلة تحتاج إلى حل، بل خريطة تُظهر مدى اعتماد المستقبل على مدخلات لا يستطيع أحد تحديدها بدقة. اتساع الاختلاف هو مقياس لعدم اليقين، وقراءة النطاق بأكمله أفضل من التمسك برقم واحد.
ما يقوله التاريخ عن كثرة التوقعات المتفائلة بشأن الذهب
غالبًا ما يسبق التباين تحركات كبيرة. بلغ الذهب قمته قرب 1,900 دولار في سبتمبر 2011 بينما كانت البنوك تحمل أهدافًا متعارضة. ثم انخفض بنحو 40% حتى عام 2015، وهو تراجع لم يتوقعه معظم المتفائلين.
بعد الرقم القياسي في أغسطس 2020 الذي تجاوز 2,000 دولار، انقسم المحللون بشدة. وكان المعسكر الحذر الذي دعا إلى عودة المتوسط مع ارتفاع العوائد الحقيقية محقًا لأكثر من عام، حتى وإن ثبتت صحة سيناريو التفاؤل طويل الأمد لاحقًا. وفي عام 2013، أدت توقعات ارتفاع العوائد الحقيقية إلى خفض التوقعات في جميع البنوك. وهي نفس آلية العوائد الحقيقية التي يستشهد بها JPMorgan الآن.
الحجة الحقيقية للحذر
قد يتعمّق الموقف الحذر أكثر. فإذا تراجع شراء البنوك المركزية عن وتيرته الحالية واستمرت العوائد الحقيقية في الارتفاع، فقد يكون المتفائلون بتجاوز 5,000 دولار مجرد من يُمدد اتجاهًا بلغ قمته فعلًا.
ما قد يثبت صحة الرأي الحذر: استمرار تدفقات خروج صناديق ETFs، وقوة الدولار، وارتفاع العوائد الحقيقية، وتراجع واضح في مشتريات القطاع الرسمي. كما يتداول الذهب حاليًا تحت متوسطه المتحرك لـ50 يومًا، وهو ميل تشاؤمي قريب المدى يستحق المراقبة.
ما يجب مراقبته بدلًا من رقم واحد
- العوائد الحقيقية، وهي المدخل الذي ذكره JPMorgan سببًا لخفض تصنيفه.
- الدولار الأمريكي، الذي يضع ضغطًا على الذهب المُقيَّم بالدولار.
- شراء البنوك المركزية، سواء استمر عند نحو 60 طنًا شهريًا أو تراجع.
- هل يستعيد السعر الفوري مستوى الدعم قرب 4,175 دولارًا أم يتجه كاسرًا نحو 4,000 دولار.
الدرس يتجاوز هذا الأسبوع. فعندما يختلف أشخاص جديرون بالثقة حول السعر نفسه، لا تختر محللاً واحدًا كبطل. اقرأ سبب اختلافهم، واعتبر الفارق بينهم الصورة الصادقة لما لا يعرفه أحد بعد.
الأسئلة الشائعة
هي تقديرات تستند إلى فرضيات حول العوائد الحقيقية والطلب وشراء البنوك المركزية، وليست تنبؤات حقيقية مؤكدة. يُظهر التاريخ أن التوقعات غالبًا ما تفوّت التحركات الكبيرة، لذا تعامل معها كسيناريوهات لا ضمانات.
تميل العوائد الحقيقية والدولار الأمريكي إلى السيطرة على المدى القريب. فعندما ترتفع العوائد الحقيقية أو يقوى الدولار، يتعرض الذهب المُقيَّم بالدولار عادةً لضغط، بصرف النظر عن قصص الطلب طويلة الأمد.
تشتري البنوك المركزية الذهب لتنويع احتياطياتها بعيدًا عن عملة واحدة، وللاحتفاظ بأصل لا يحمل مخاطر طرف مقابل. وكانت مشتريات القطاع الرسمي الثابتة دعمًا رئيسيًا خلف كثير من التوقعات المتفائلة.
لا. فانخفاض السعر عن المتوسط المتحرك لـ50 يومًا يشير إلى ميل تشاؤمي قريب المدى، لا إلى تراجع مؤكد. فهو مدخل واحد من عدة مدخلات، واستعادة هذا المستوى قد تخفف من قوة هذه الإشارة.