
الذهب لا يدفع شيئًا، فما الذي يحدد سعره فعلًا؟
لا يدفع الذهب أي فائدة، لذا يتبع سعره الدولار والعوائد الحقيقية. وهذا يفسر لماذا قد ينخفض الملاذ الآمن حتى مع تجدد مخاوف التضخم.
بقلم مكتب ديريف · 8 يوليو 2026 · 3 دقيقة للقراءة

لا يحمل الذهب عائدًا خاصًا به، لذا يعكس سعره لوحة نتائج لقوتين متنافستين: الدولار ومعدلات الفائدة الحقيقية. وعندما تقوى كلتاهما، يميل الذهب إلى Fall، بغض النظر عن قوة القصة طويلة الأمد.
يمكنك مشاهدة هذا مباشرة الآن. تراجع الذهب للجلسة الثانية على التوالي، متداولًا قرب مستوى 4,120 دولارًا، مع تعزز عوائد سندات الخزانة وثبات الدولار في مكانه. المعدن ليس ضعيفًا لأن سيناريو الصعود انهار، بل لأن الاحتفاظ به أصبح الآن أكثر تكلفة.
لماذا يسحب الدولار الأقوى والعوائد Higher الذهب إلى الأسفل
لا يدفع الذهب أي فائدة. بينما تفعل سندات الخزانة الأمريكية ذلك. ولذا تتنافس كلاهما على نفس رأس المال الحذر.
عندما ترتفع العوائد الحقيقية (العائد بعد خصم التضخم)، يبدو السند أفضل من معدن لا يفعل شيئًا سوى البقاء ساكنًا. ترتفع تكلفة الاحتفاظ بالذهب، فينتقل رأس المال إلى خارجه. ويضيف الدولار الأقوى دفعة ثانية، لأن الذهب يُسعَّر بالدولار، فالدولار الأقوى يجعله أكثر تكلفة للجميع.
هذه هي الآلية بأكملها: يتنافس الذهب مع العائد، ويخسر عندما ينتصر العائد. وهذا يفسر لماذا قد ينخفض "الملاذ الآمن" في وقت تعود فيه مخاوف التضخم. فمخاوف التضخم وحدها لا تكفي. ما يهم هو التضخم مطروحًا منه معدل الفائدة الذي يمكن أن تحصل عليه بدلًا من ذلك.
الرحلة ذهابًا وعودة من 3,941 دولارًا
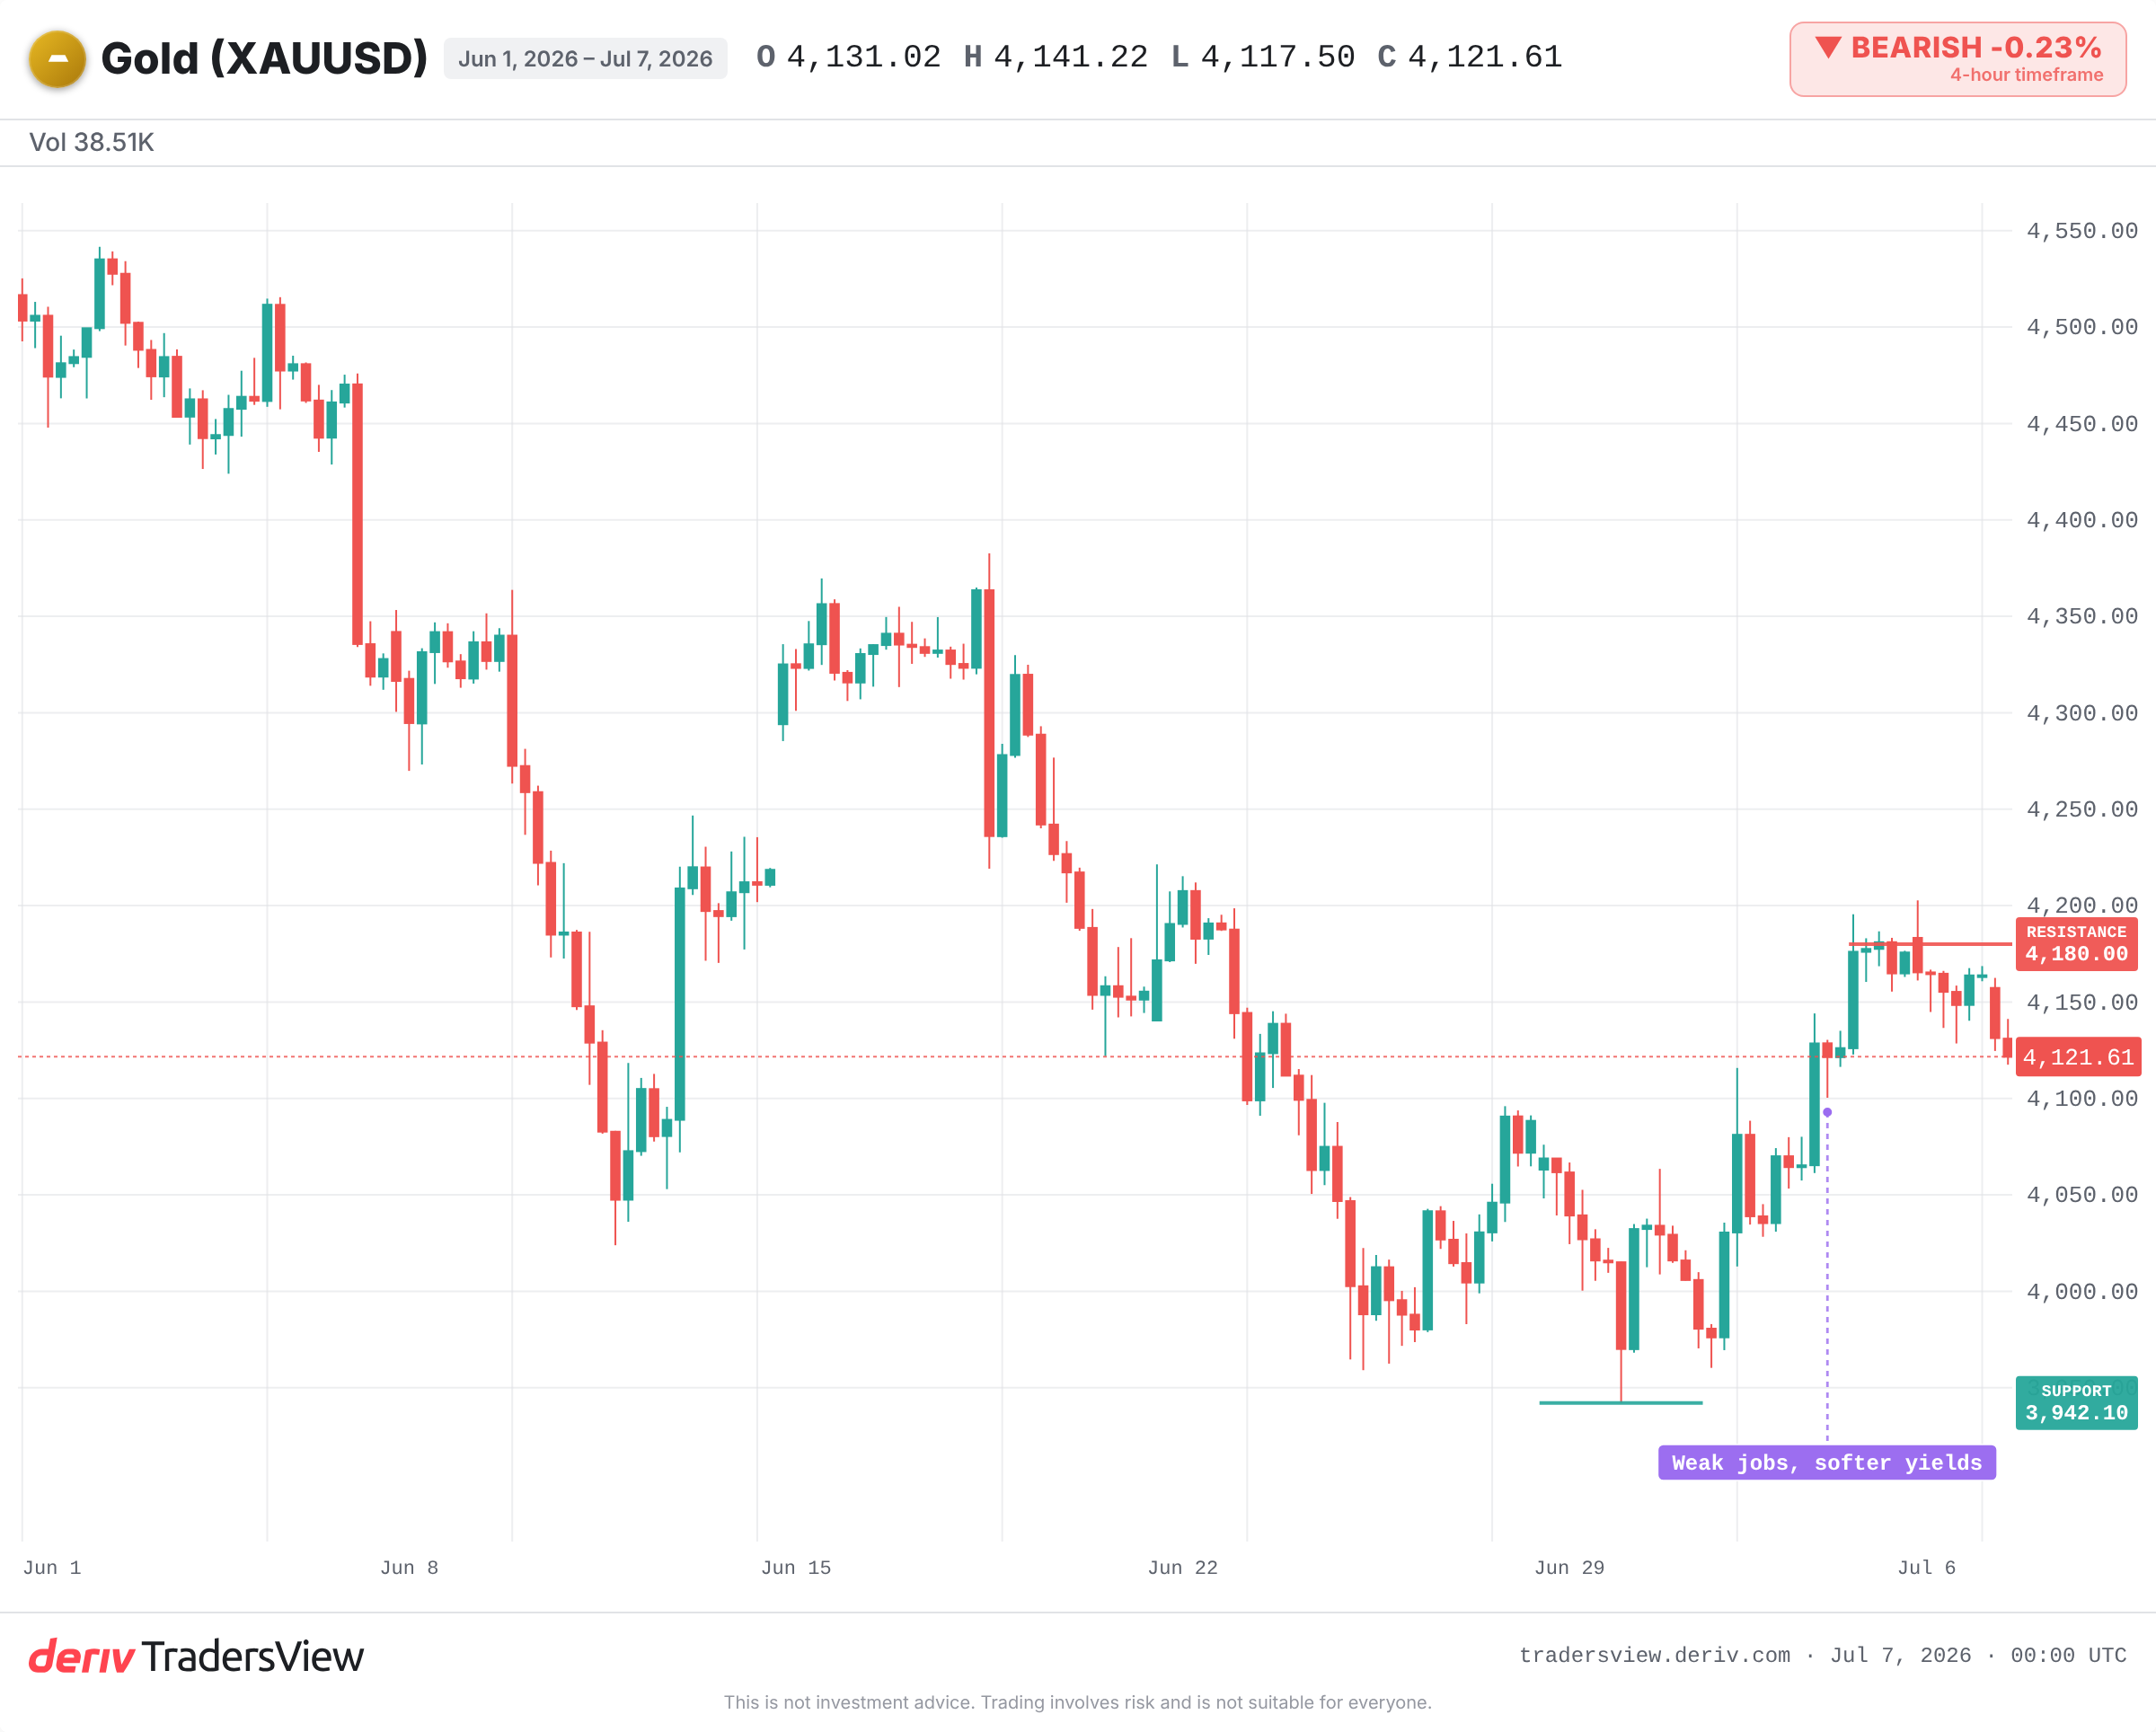
انظر إلى المسار الأخير. انخفض الذهب إلى أدنى مستوى في سبعة أشهر قرب 3,941 دولارًا في نهاية يونيو مع تعزز الدولار. ثم جاءت بيانات وظائف أمريكية ضعيفة لشهر يونيو، فتراجعت احتمالات رفع الفائدة في المدى القريب، وقفز المعدن مجددًا فوق 4,100 دولار.
واجه مقاومة عند مستوى تصحيح 50% قرب 4,180 دولارًا وتوقف هناك. ثم استقرت العوائد والدولار مرة أخرى. وتراجع الذهب نحو مستوى 4,120 دولارًا.
نفس الأصل، نفس الأسبوع، اتجاهان مختلفان. لم يكن المحرك أبدًا قصة الذهب نفسه، بل كان يتعلق بما إذا كانت العوائد والدولار في صعود أو انخفاض.
هل يؤكد التاريخ العلاقة مع العوائد؟
نعم، مرارًا وتكرارًا. في نوبة "التيبر تانترم" لعام 2013، ارتفعت العوائد الحقيقية بشكل حاد بينما استعدت الأسواق لتباطؤ الاحتياطي الفيدرالي في شراء السندات. وانخفض الذهب بشدة خلال ذلك العام رغم مخاوف التضخم القائمة حينها.
وأظهرت دورة رفع الفائدة في عام 2022 الصورة من الوجهين. فقد سجل الدولار أعلى مستوياته في عقدين، وتحولت العوائد الحقيقية إلى الإيجابية بقوة. وانزلق الذهب من فوق 2,000 دولار نحو مستوى 1,620 دولارًا رغم أن التضخم بلغ أعلى مستوى له في 40 عامًا. ثم، بعد أن بلغ الدولار والعوائد قمتهما، ارتد الذهب صعودًا. وتعمل الآلية بشكل عكسي بنفس الوضوح.
الأرض الصلبة تحت الانخفاض
هناك جانب آخر صادق للقصة. فالطلب الهيكلي قد يتجاوز قصة العوائد لفترة من الوقت.
فقد وضع الشراء المستمر من البنوك المركزية وتدفقات الملاذ الآمن أرضًا صلبة تحت الذهب حتى عندما بدت الخلفية الاقتصادية الكبرى معادية. وهذا ما يفسر أن هذا التراجع ظل أعلى بكثير من أدنى مستوى في يونيو، ولم ينهار من خلاله.
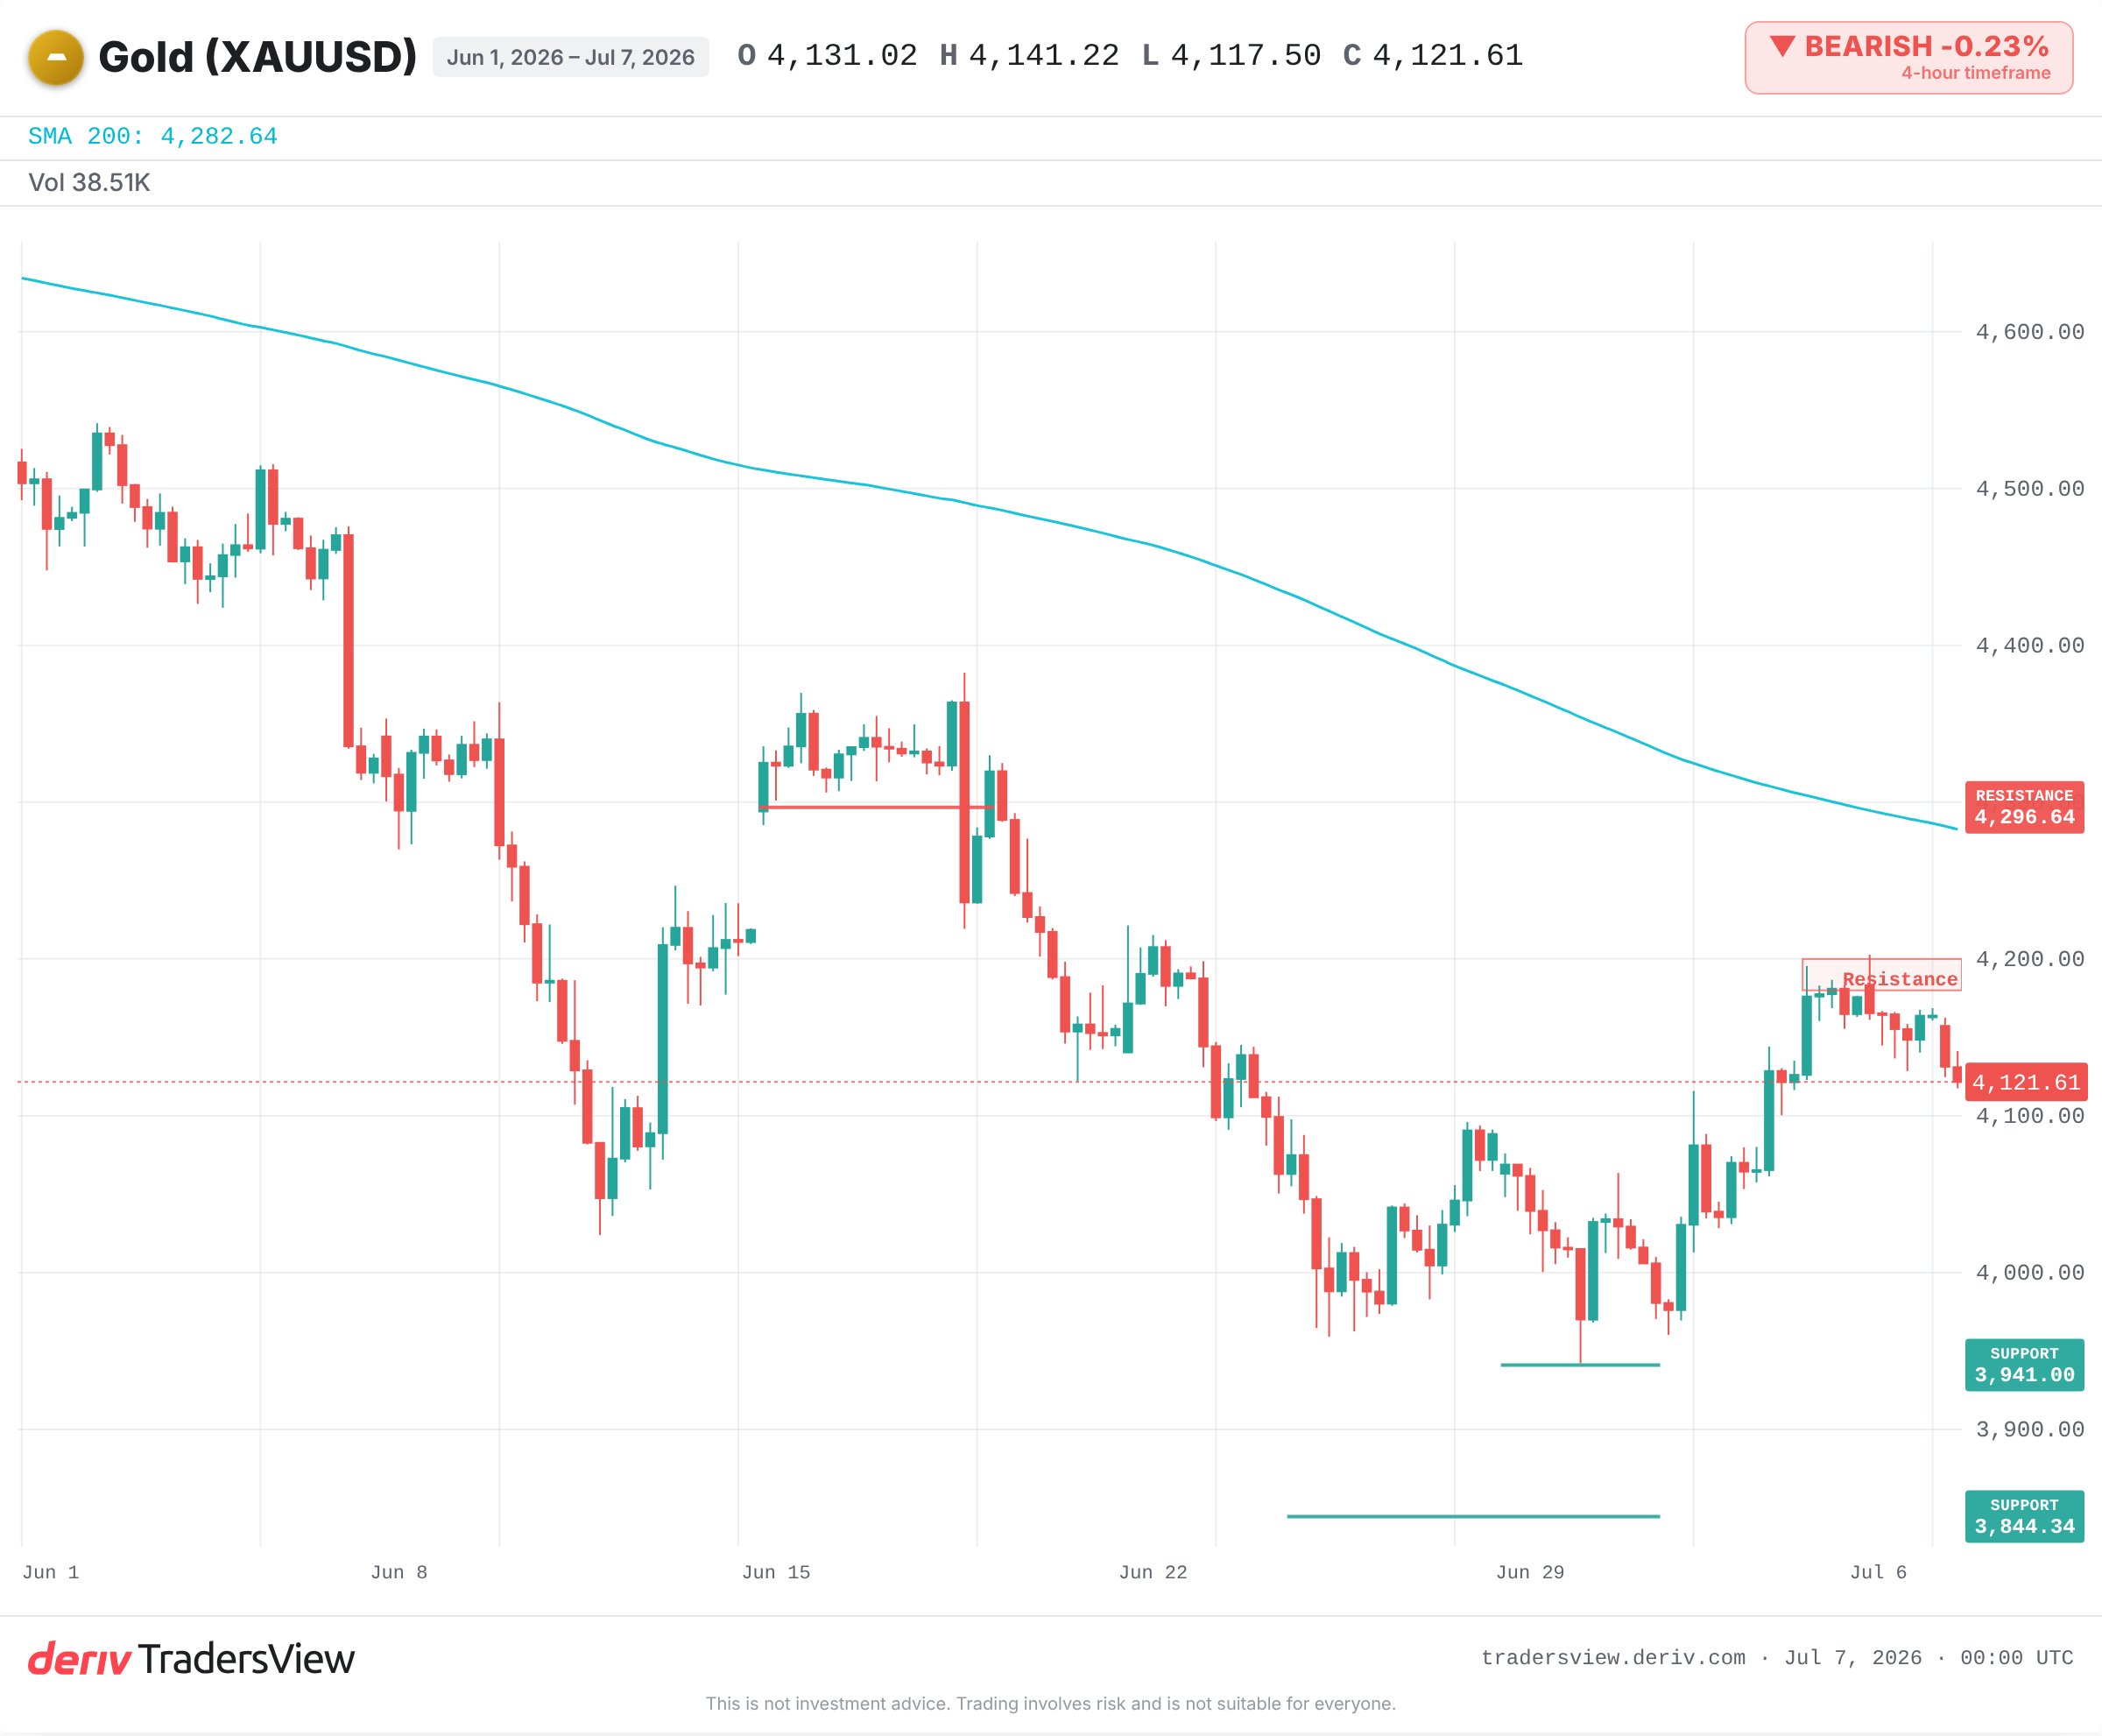
القراءة المتشائمة صحيحة فقط ما دام الدولار والعوائد الحقيقية مستمرين في التعزز. فإذا جاءت محاضر اجتماع لجنة السوق المفتوحة الفيدرالية (FOMC) لهذا الأسبوع بنبرة متشائمة بشأن رفع الفائدة، أو تباطأ النمو وانعكست العوائد، فإن الآلية ذاتها تنعكس. ويمكن للذهب أن يدفع مجددًا نحو نطاق المقاومة بين 4,180 و4,296 دولارًا.
ما يجب مراقبته بعد ذلك
- محاضر لجنة السوق المفتوحة الفيدرالية (FOMC) للبحث عن إشارات حول توقيت خفض الفائدة، والذي يحرك العوائد الحقيقية.
- اتجاه عوائد سندات الخزانة الحقيقية (المعدّلة بالتضخم) والدولار.
- ما إذا كان السعر سيبقى أسفل نطاق المقاومة بين 4,180 و4,200 دولارًا أم سيخترقه فوق المتوسط لـ50 يومًا.
- الدعم قرب أدنى مستوى سابق عند 3,941 دولارًا و3,844 دولارًا؛ فأي اختراق واضح لهذين المستويين يشير إلى مزيد من الانخفاض.
التداول ينطوي على مخاطر، وهذا تحليل لا نصيحة. لكن الإطار العام ثابت: عندما يتحرك الذهب، تحقق أولًا من الدولار والعوائد الحقيقية. في أغلب الأوقات، هما من كتبا القصة قبل أن يفعل الذهب ذلك.
الأسئلة الشائعة
معدلات الفائدة الحقيقية هي العوائد بعد خصم التضخم، وهي تُظهر العائد الحقيقي من الاحتفاظ بسند. وعندما ترتفع، يتفوق الأصل الذي يدفع فائدة على معدن لا يدفع شيئًا، فيميل الذهب إلى الضعف.
التضخم وحده لا يرفع الذهب. ما يهم هو التضخم مطروحًا منه معدل الفائدة الذي يمكنك الحصول عليه بدلًا من ذلك. فإذا رفعت البنوك المركزية معدلات الفائدة بوتيرة أسرع من التضخم، ترتفع العوائد الحقيقية ويمكن للذهب أن ينخفض رغم ارتفاع التضخم، كما حدث في عام 2022.
نعم. فالمشتريات المستمرة من البنوك المركزية تضيف طلبًا دائمًا يمكن أن يضع أرضًا صلبة تحت الذهب حتى عندما يتعزز الدولار والعوائد. ونادرًا ما تعكس هذه المشتريات اتجاهًا بمفردها، لكنها يمكن أن تخفف من حدة الانخفاضات.
يُسعَّر الذهب بالدولار، لذا فإن الدولار الأقوى يجعله أكثر تكلفة للمشترين الذين يستخدمون عملات أخرى، وهو ما يميل إلى كبح الطلب والضغط على السعر. ويحدث العكس عندما يضعف الدولار.