
انقسام الذهب بين 4,500 دولار و5,500 دولار: أي قوة تحقق الغلبة؟
تختلف البنوك حول مستقبل الذهب بين 4,500 دولار و5,500 دولار. ويكشف هذا الانقسام عن قوتين تتنازعان السيطرة، ويوضح كيفية قراءة سوق ذي وجهين.
بقلم مكتب ديريف · 9 يوليو 2026 · 3 دقيقة للقراءة

عندما تختلف أكبر البنوك بهذا القدر من الوضوح حول الذهب، فإن الاختلاف نفسه هو الإشارة. فهذا يوضح أن السعر محاصر بين قوتين متعارضتين، وليس أن أحد المحللين وجد الإجابة الصحيحة. مهمتك ليست اختيار خبير تتبعه، بل متابعة القوة التي تحقق الغلبة.
لماذا تعجز البنوك عن الاتفاق على مستقبل الذهب الآن
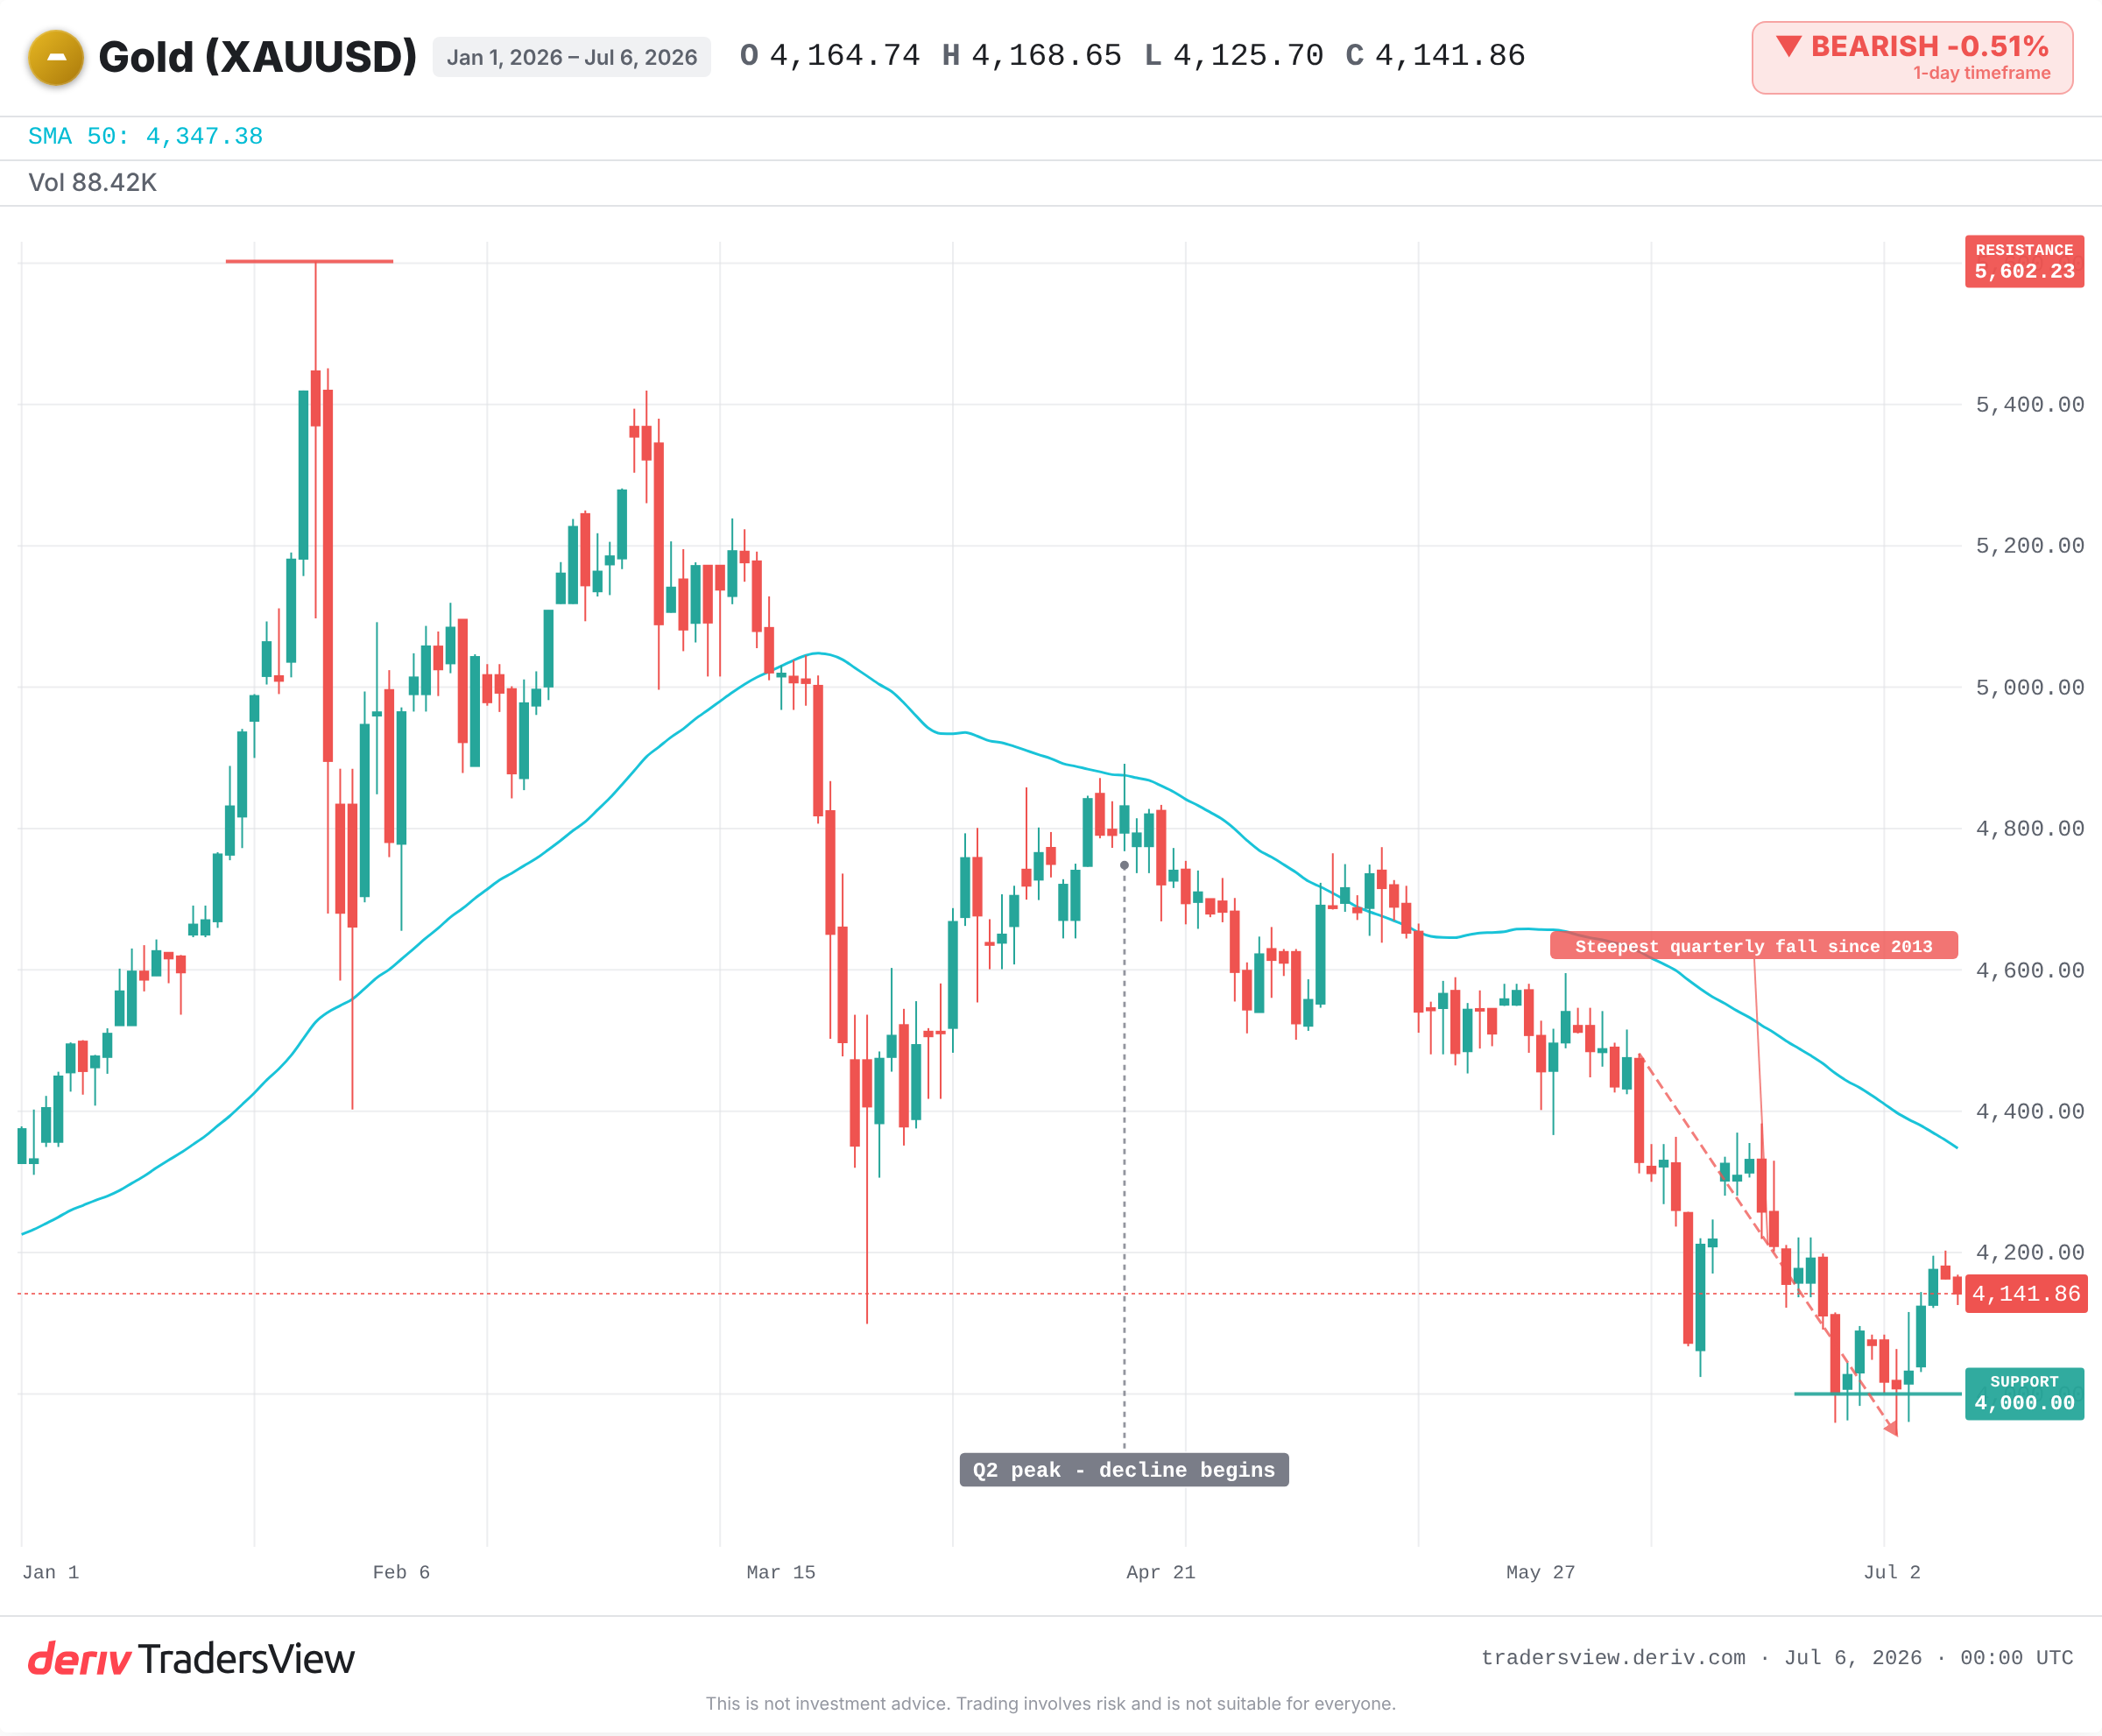
يتداول الذهب قرب أدنى مستوى له منذ أشهر عدة، بعد أحد أعمق انخفاضاته الفصلية منذ عام 2013. خفّض JPMorgan للتو هدفه للربع الرابع بنحو الربع. أما Goldman Sachs فيتبنى رؤية أعلى بكثير لنهاية عام 2026. ويذهب State Street إلى مستوى أعلى من ذلك.
هذه ليست فروقات صغيرة، بل اختلافات جوهرية بين ثلاث جهات تحليل رصينة تنظر إلى نفس الرسم البياني وتخرج بنتائج متباينة بشكل كبير. ولهذا سبب واحد. هناك قوتان تسحبان الذهب في اتجاهين متعارضين، ولا أحد يعرف بعد أيهما ستكسر الأخرى أولًا.
القوة قصيرة الأجل التي تدفع الذهب للانخفاض
يراقب أحد المعسكرين المحركات قصيرة الأجل. فارتفاع العوائد الحقيقية يجعل الذهب، الذي لا يدفع فوائد، أقل جاذبية للاحتفاظ به. وتزيد احتمالات رفع الفائدة من قبل Federal Reserve الضغط على الذهب. كما أن المستثمرين يبيعون الصناديق المدعومة بالذهب، مع عمليات استرداد كبيرة في يونيو.
بعد بيانات التوظيف الضعيفة في يونيو، اتجه سوق العقود الآجلة إلى اعتبار رفع الفائدة في سبتمبر احتمالًا حقيقيًا. ويزيد التضخم المستمر مع النمو الضعيف من تعقيد مسار Federal Reserve. هذه هي القوة التي تقف وراء تراجع السعر، وخلف خفض JPMorgan لهدفه.
القوة البنيوية التي تدعم الذهب
يتجاوز المعسكر الآخر الأشهر القليلة المقبلة بنظره. فقد اشترت البنوك المركزية الذهب بوتيرة قياسية منذ عام 2022، بمعدل نحو 1,000 طن سنويًا. ويُعد هذا الطلب من القطاع الرسمي أرضية صلبة تدعم السعر.
وجد استبيان أخير شمل بنوكًا مركزية أن معظم المشاركين يتوقعون ارتفاع الذهب بشكل ملموس خلال عامين. ويُعد هذا الطلب البنيوي العمود الفقري لكل هدف تفاؤلي على الساحة. إنها قوة بطيئة وصبورة، ولا تأبه بتقرير توظيف واحد.
حتى المتشائم يشير إلى الأعلى
التفصيل الذي تغفله معظم العناوين هو أن الهدف المخفَّض من JPMorgan لا يزال أعلى من السعر الحالي. فحتى أكثر الأصوات تشاؤمًا هذا الأسبوع يتوقع ارتفاعًا من هذا المستوى.
إذن، الانقسام الحقيقي ليس بين المتفائلين والمتشائمين، بل بين السريع والبطيء. فالقوة قصيرة الأجل تتحكم بحركة السعر اليومية، بينما تنازع القوة البنيوية على المدى الأطول. وقراءة التوقعات بهذه الطريقة أفضل من مجرد التفاعل مع نسبة مخيفة.
كيف تعرف أي قوة تحقق الغلبة
يُظهر التاريخ أن هذا الصراع يمكن أن يُحسم في أي اتجاه. في عام 2013، انتصرت قوة العوائد الحقيقية، وتراجع الذهب تدريجيًا لأكثر من عامين على الرغم من قوة الطلب الفعلي. وفي عام 2019، تحوّل Federal Reserve نحو خفض الفائدة، وجاء الاختراق الصعودي ليثبت صحة توقعات المتفائلين البنيويين.
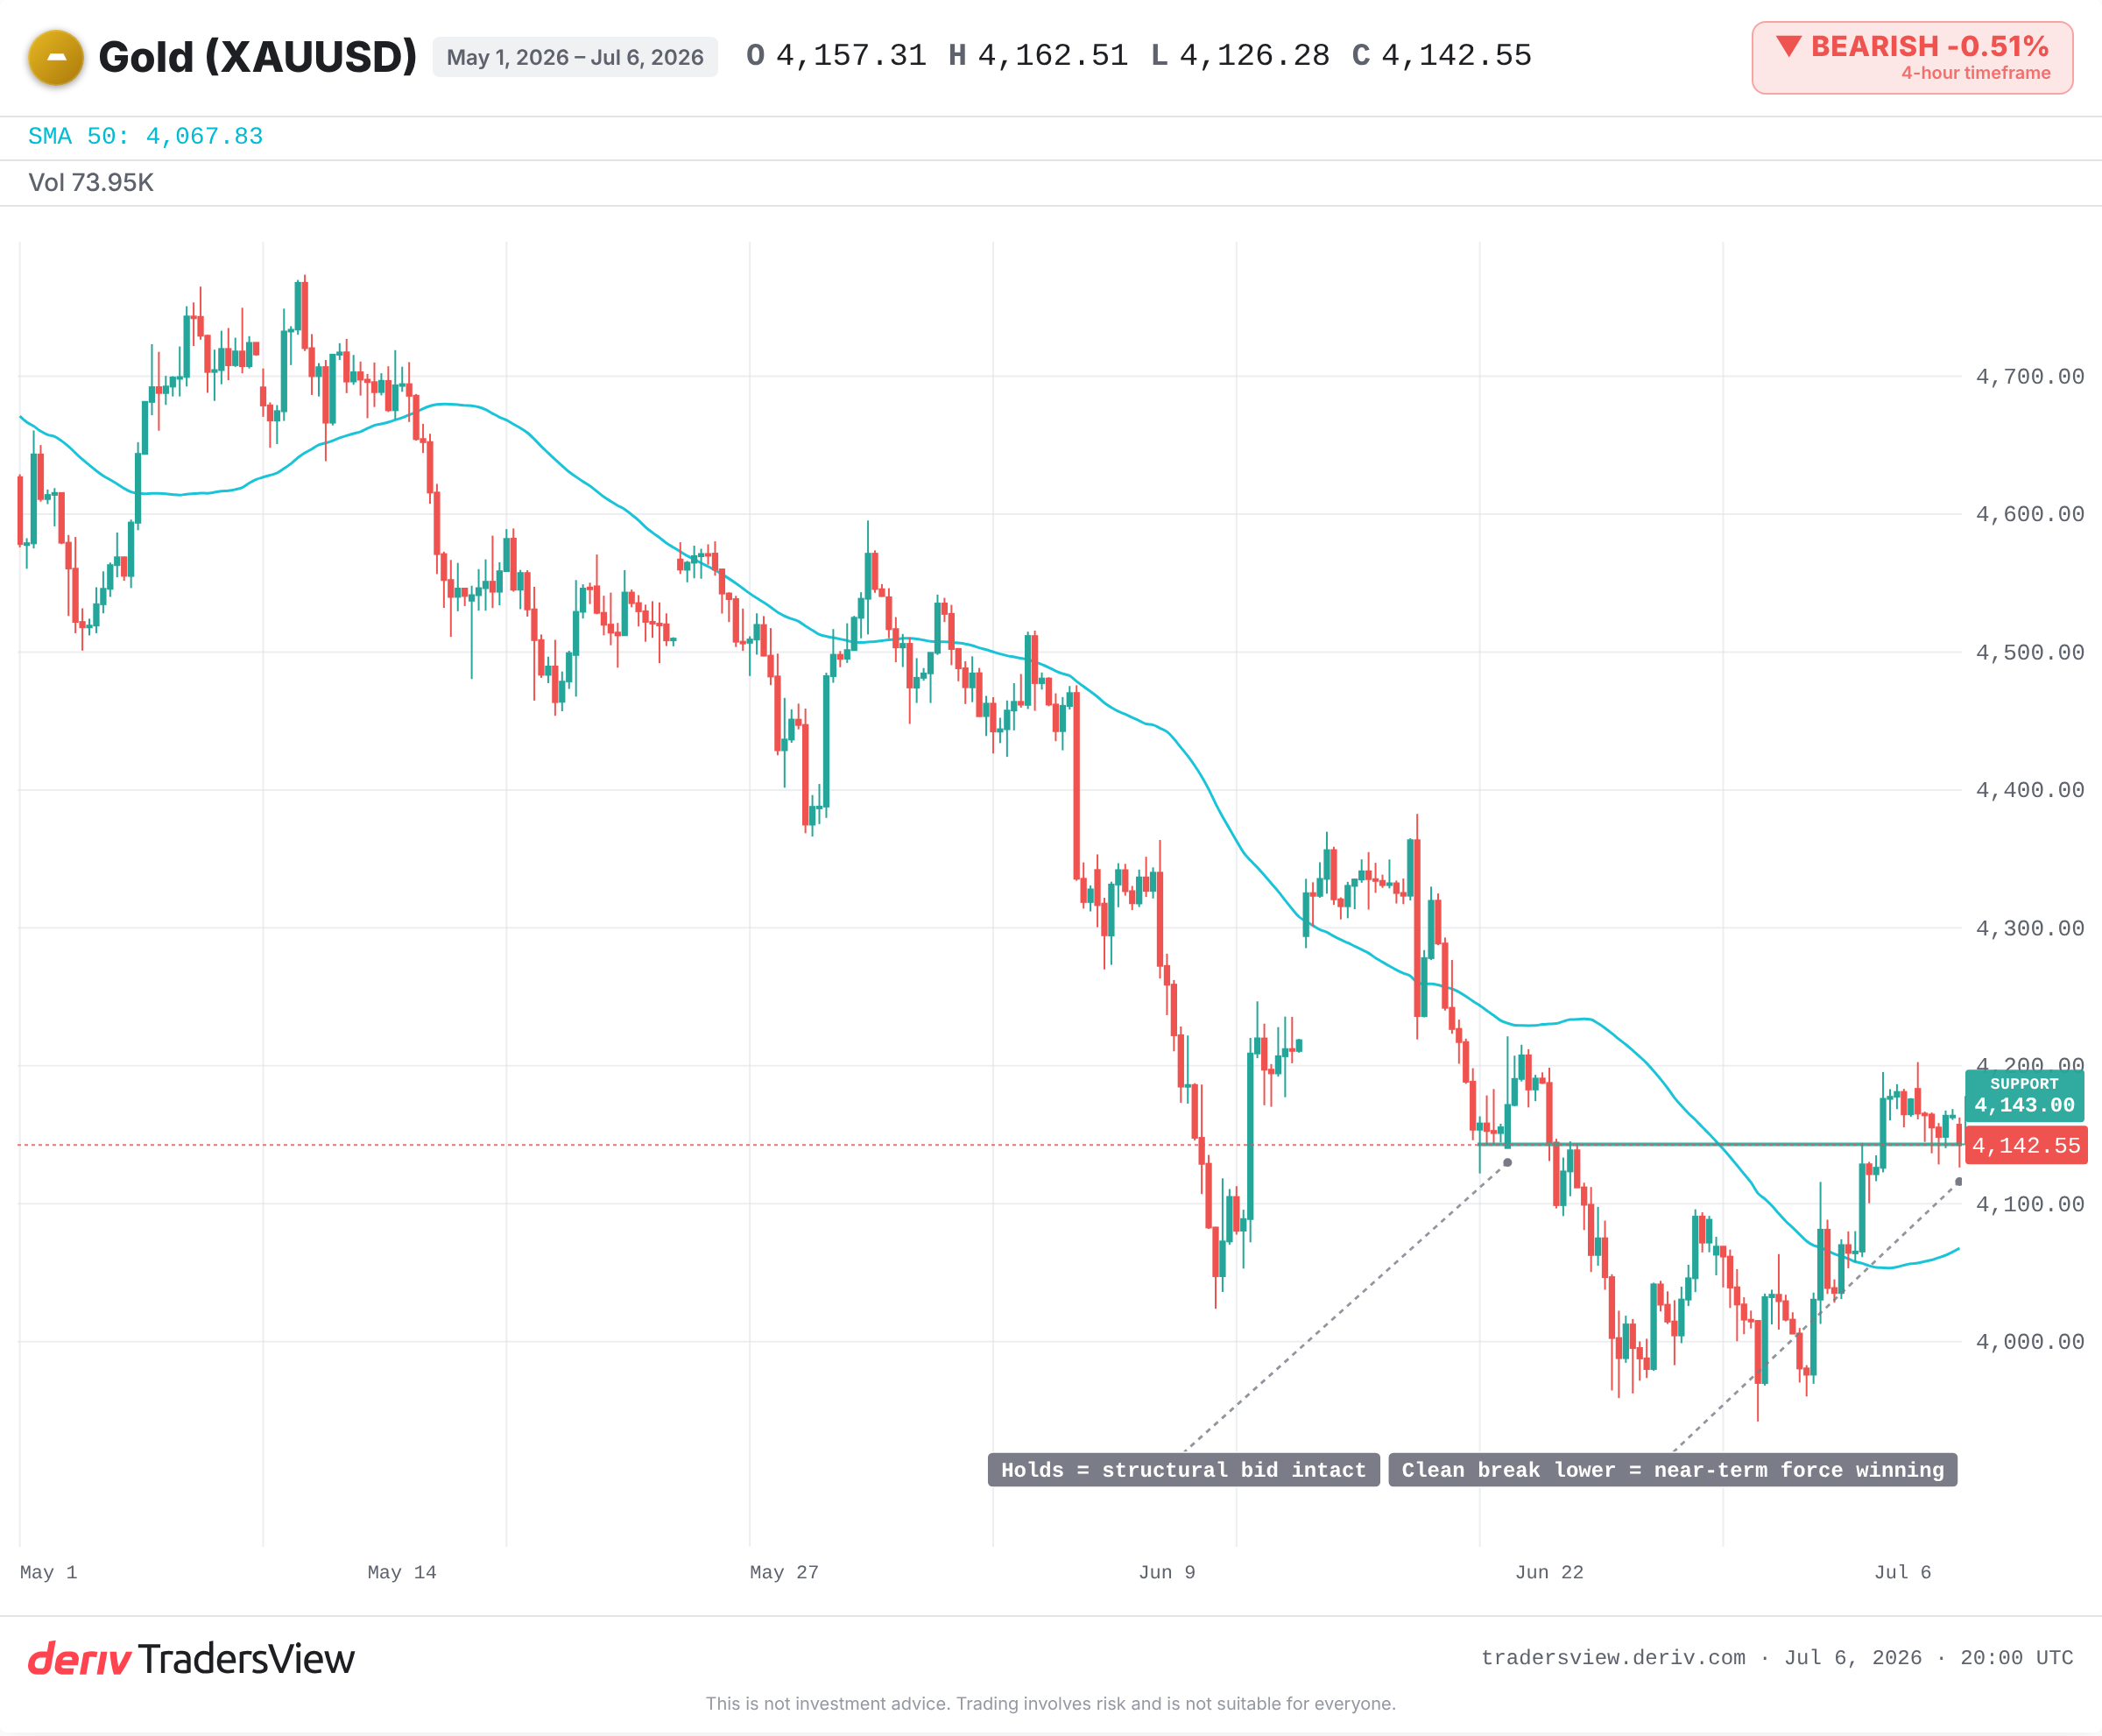
تشير الأدلة إلى أن القوة قصيرة الأجل هي التي تتحكم بالمقود حاليًا. ركّز على هذه العوامل بدلًا من التركيز على هدف سعري واحد:
- قرار Federal Reserve في سبتمبر. تأكيد رفع الفائدة يدعم السيناريو المتشائم.
- العوائد الحقيقية. المحرك الأكثر تأثيرًا مباشرة على الحركة المقبلة للذهب.
- تدفقات الصناديق. استمرار التدفقات الخارجة يؤكد اتجاه البيع، وانعكاسها يشير إلى تحول موازين القوى.
- وتيرة شراء البنوك المركزية. إذا تراجع الطلب الرسمي، تضعف الأرضية الداعمة للسعر.
- مستوى الدعم الرئيسي على الرسم البياني. كسره بوضوح يعني أن القوة قصيرة الأجل تحقق الغلبة.
قد ينخفض الذهب أكثر إذا استمر Federal Reserve في توجهه المتشدد. وقد يرتد بسرعة أيضًا إذا لم يتحقق رفع الفائدة. لا أحد من المعسكرين مخطئ؛ فكلاهما يقيس زمنًا مختلفًا.
الأسئلة الشائعة
ليس بالضرورة. الخفض لا يؤدي إلا إلى تقليل التوقع مقارنة بالرأي السابق. فهدف JPMorgan المخفَّض لا يزال أعلى من سعر الذهب الحالي، بما يعني أن حتى أكثر البنوك الكبرى تشاؤمًا يتوقع ارتفاعًا من هذا المستوى.
الذهب لا يدفع فائدة. وعندما ترتفع العوائد الحقيقية على أصول مثل سندات الخزانة الأمريكية، تصبح تلك الأصول أكثر جاذبية بالمقارنة، وقد ينتقل الطلب بعيدًا عن الذهب، مما يضع ضغطًا على سعره.
منذ عام 2022، اشترت البنوك المركزية الذهب بمعدل نحو 1,000 طن سنويًا، أي بمتوسط نحو 60 طنًا شهريًا. ويُنظر إلى هذا الطلب الرسمي الثابت كأرضية بنيوية صلبة تدعم السعر.
استمر الذهب في التراجع تدريجيًا حتى أواخر عام 2015، منخفضًا بنحو النصف من قمته في عام 2011، قبل أن يستقر وينتعش من جديد. وقد انتصرت قوة العوائد الحقيقية في هذا الصراع لأكثر من عامين، حتى مع استمرار قوة الطلب الفعلي.
الهدف الواحد يعكس رأي جهة تحليل واحدة، لا رأي السوق بأكمله. وعندما تتباعد التوقعات بشكل كبير، فذلك يشير إلى وجود قوتين متعارضتين تعملان في السوق. ومتابعة المحركات الأساسية، مثل العوائد الحقيقية وسياسة Federal Reserve وتدفقات الصناديق، أكثر فائدة من الاعتماد على رقم واحد.