
ما وراء الضجيج: كيف يغيّر الإنفاق الضخم لشركات التكنولوجيا الكبرى على الذكاء الاصطناعي نظرتنا إلى
لماذا يعيد الإنفاق الضخم لشركات التكنولوجيا الكبرى على الذكاء الاصطناعي والاختناقات الفعلية في الشبكات تعريف المخاطر والمكاسب في أسهم التكنولوجيا.
بقلم Harsh Karamchandani · حاصل على CFA Charterholder | استراتيجي عمليات التداول والمنتجات
27 أغسطس 2026 · 7 دقيقة للقراءة

لسنوات، كان تحليل أسهم شركات التكنولوجيا الأمريكية الكبرى حول موسم الإعلان عن الأرباح يسير وفق نمط مألوف: فكلما أعلنت شركة رائدة في السوق عن التزام مالي ضخم بتقنيات الجيل القادم، رحّب المتداولون عمومًا بهذا الخبر. وكان الإنفاق الكبير يُعدّ إشارة واضحة على الهيمنة على السوق، والابتكار الجريء، ونمو الإيرادات المستقبلية.
أما اليوم، فقد تغيّرت هذه الديناميكية.
خلال مكالمات الأرباح الفصلية الأخيرة، شهد المشاركون في السوق نمطًا متكررًا: تتجاوز شركة تكنولوجيا عملاقة توقعات الإيرادات، وتُعلن عن أرباح تشغيلية قوية، وتلتزم بمبلغ إضافي يتراوح بين 50 و80 مليار دولار أمريكي للبنية التحتية للذكاء الاصطناعي، ثم يتراجع سعر سهمها بين عشية وضحاها.
فما الذي يدفع هذا التحوّل؟ لفهم أسباب التقلبات الحادة في أسهم شركات التكنولوجيا الأمريكية، يحتاج المتداولون الأفراد إلى النظر إلى ما وراء عناوين البرمجيات، وفحص الحقائق الفعلية المتعلقة بالبنية التحتية والميزانيات العمومية في الخلفية.
تحوّل «الملاذ الآمن»: كيف غيّرت شركات التكنولوجيا الكبرى ميزانياتها العمومية
لفهم التقلبات الحالية في أسهم شركات التكنولوجيا الأمريكية، يجب أولًا أن ننظر إلى كيفية تحوّل طريقة إدارة الميزانيات العمومية لدى كبرى شركات التكنولوجيا، وتحديدًا عمالقة الحوسبة السحابية مثل Microsoft و Amazon و Alphabet و Meta و Oracle.
في العقد الذي تلا الأزمة المالية العالمية عام 2008، تعامل المتداولون مع شركات التكنولوجيا الكبرى كأماكن موثوقة ومنخفضة المخاطر لتوظيف رؤوس أموالهم خلال فترات عدم اليقين الاقتصادي. وفي حين قدّمت الأصول الآمنة التقليدية الاستقرار، قدّمت الشركات التكنولوجية الرائدة ميزة فريدة: احتياطيات نقدية ضخمة. فقد جمعت شركات مثل Apple و Alphabet و Microsoft و Meta مئات المليارات من الدولارات نقدًا بينما كانت تدير منصات برمجية ذات هوامش ربح مرتفعة. وخلال فترات التراجع الأوسع في السوق، كان المتداولون يشترون هذه الأسهم لأن احتياطياتها النقدية كانت توفّر وسادة مالية قوية.
إلا أن التوسع الحالي في بناء بنية الذكاء الاصطناعي غيّر هذه الديناميكية بالكامل. فلم تعد هذه الشركات العملاقة في مجال الحوسبة السحابية تحتفظ باحتياطياتها النقدية دون استخدام.
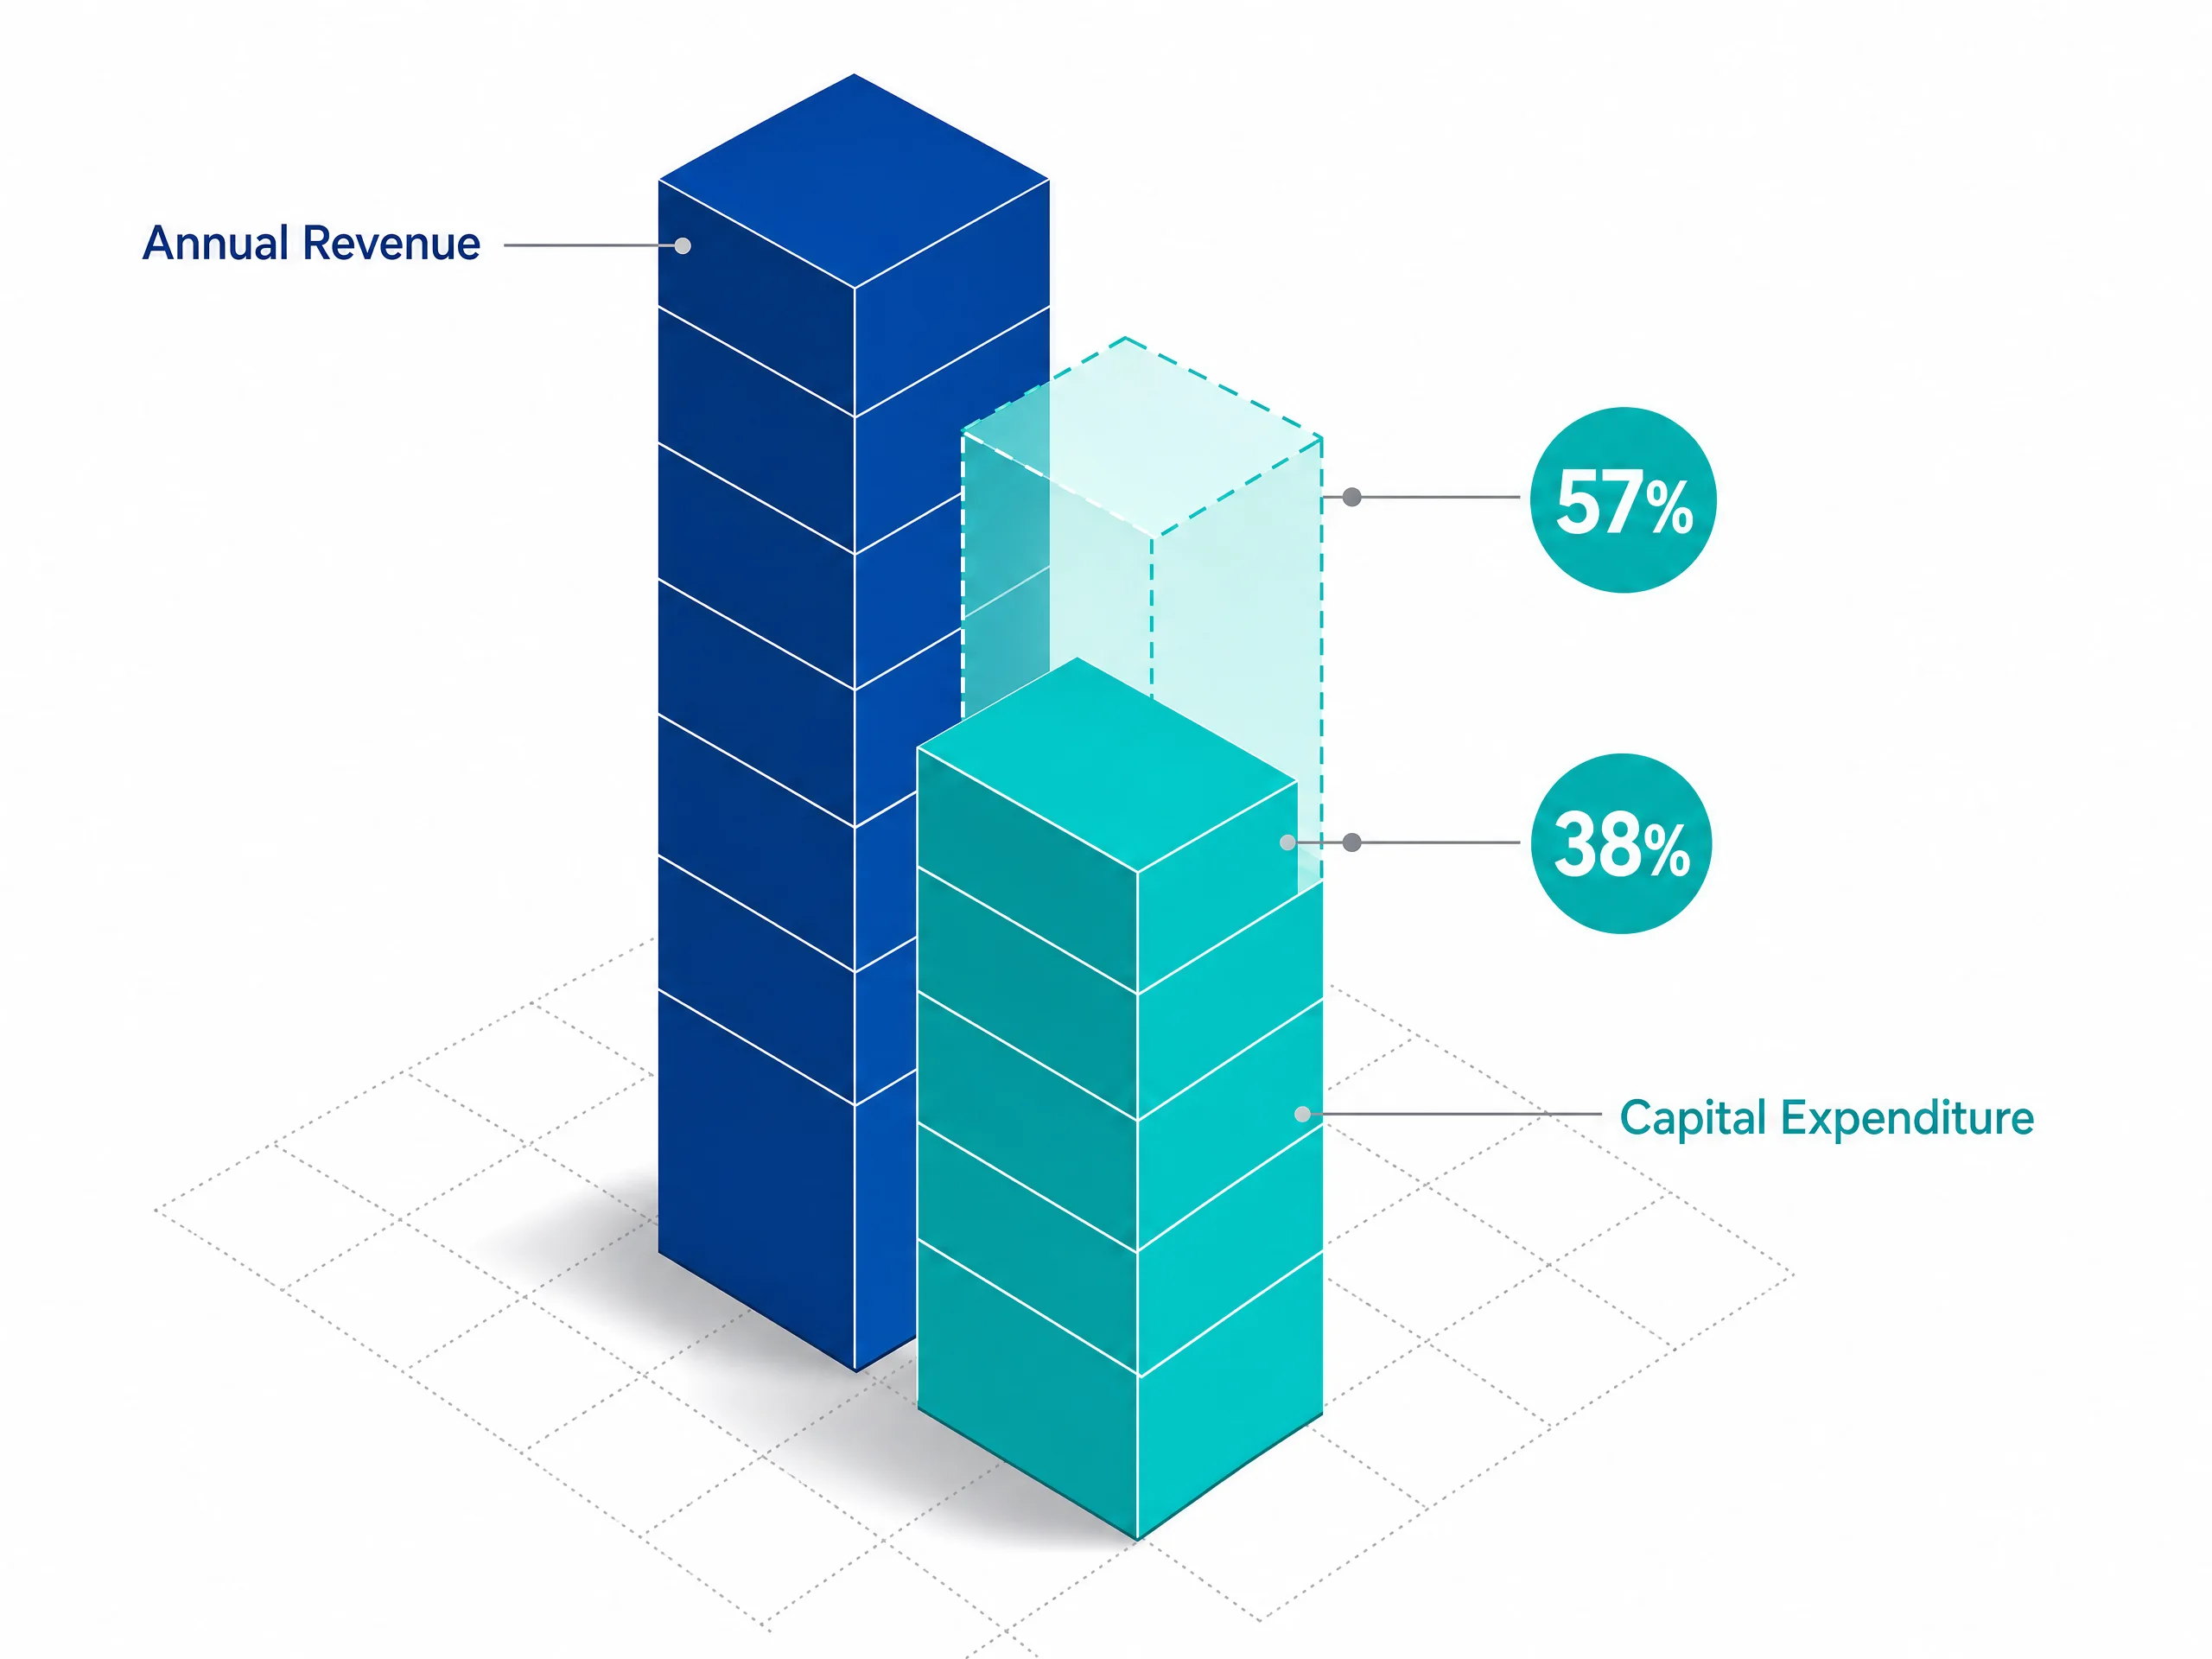
تشير توقعات السوق إلى أن إجمالي الإنفاق الرأسمالي السنوي لدى الشركات التكنولوجية الكبرى الخمس (Amazon و Alphabet و Microsoft و Meta و Oracle) يرتفع نحو 660 إلى 750 مليار دولار أمريكي. ويمثّل هذا الحجم من الإنفاق ما بين 38% و57% من إجمالي إيراداتها السنوية، وهو
مستوى من الكثافة الرأسمالية شهدته تاريخيًا قطاعات أنابيب النفط والصناعات الثقيلة ومرافق الكهرباء، لا قطاعات البرمجيات الخفيفة.
ولتمويل هذا التوسع، لا تعتمد هذه الشركات التكنولوجية على احتياطياتها النقدية حصريًا بعد الآن؛ بل تلجأ إلى الاستدانة بشكل كبير. وقد تجاوز إجمالي إصدارات السندات المؤسسية لدى كبرى شركات الحوسبة السحابية 175 إلى أكثر من 200 مليار دولار أمريكي. ومن خلال استبدال وسائدها النقدية بديون طويلة الأجل وعقارات مادية ومعدات ثقيلة، تحمّلت هذه الشركات العملاقة أعباءً تشغيلية أعلى بكثير.
العقبة الخفية: الأجهزة السريعة في مواجهة شبكات الطاقة البطيئة
بعيدًا عن الميزانية العمومية، يواجه إنفاق شركات التكنولوجيا الكبرى عقبة فعلية تتعلق بما تشتريه هذه الشركات وأين يتم تشغيله. فبناء أنظمة الذكاء الاصطناعي الحديثة يتطلب قدرة حوسبية خام تعتمد على نوعين رئيسيين من الأجهزة:
- GPUs (Graphics Processing Units): رقائق حاسوبية متخصصة، ابتكرتها شركات رائدة مثل Nvidia، تعالج آلاف العمليات الحسابية في الوقت نفسه، وتُستخدم كمحركات أساسية لتدريب نماذج الذكاء الاصطناعي.
- TPUs (Tensor Processing Units): رقائق مصممة خصيصًا تُبنى داخليًا من قِبل شركات تكنولوجيا مثل Google للتعامل مع مهام محددة مع الحد من الاعتماد على الموردين الخارجيين. ولتشغيل عشرات الآلاف من هذه الرقائق عالية الأداء بشكل متواصل، يجب على الشركات بناء مراكز بيانات ضخمة. ولكن على عكس البرمجيات السحابية التقليدية التي يمكن إطلاقها عالميًا عبر الإنترنت في ثوانٍ، فإن بناء مراكز بيانات الذكاء الاصطناعي الحديثة يواجه عقبة فعلية صلبة تتمثل في: شبكة الكهرباء.
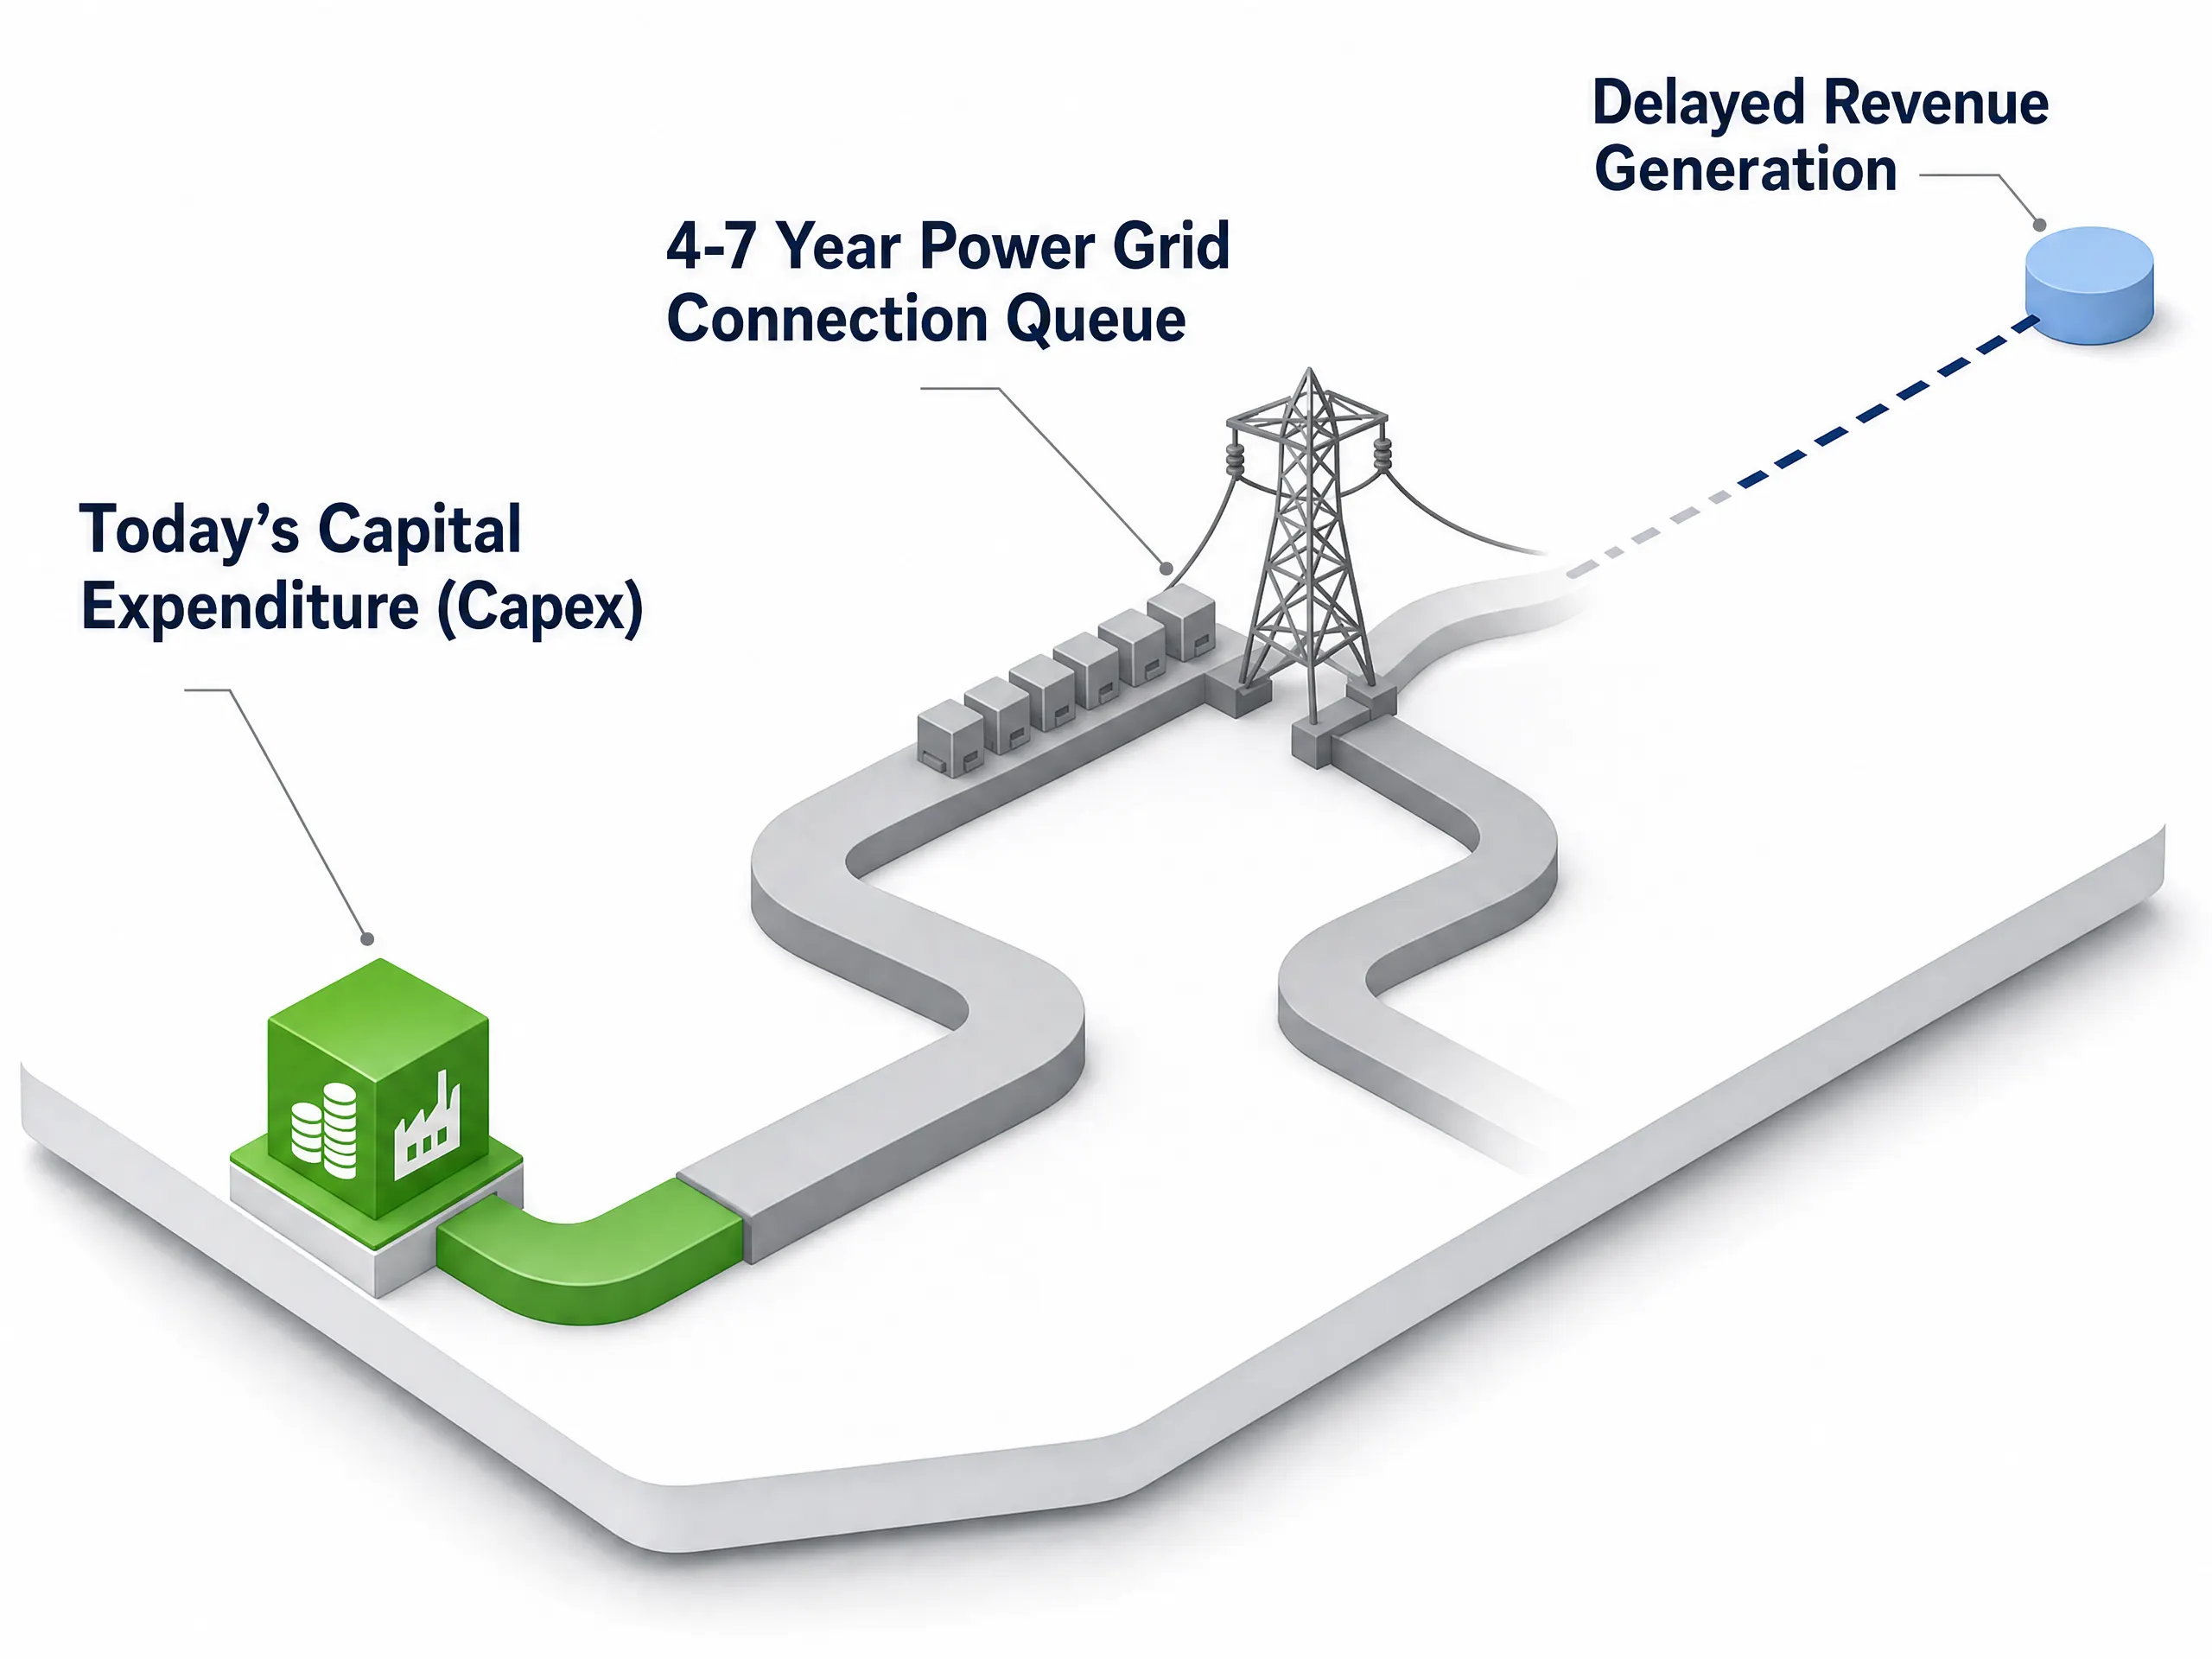
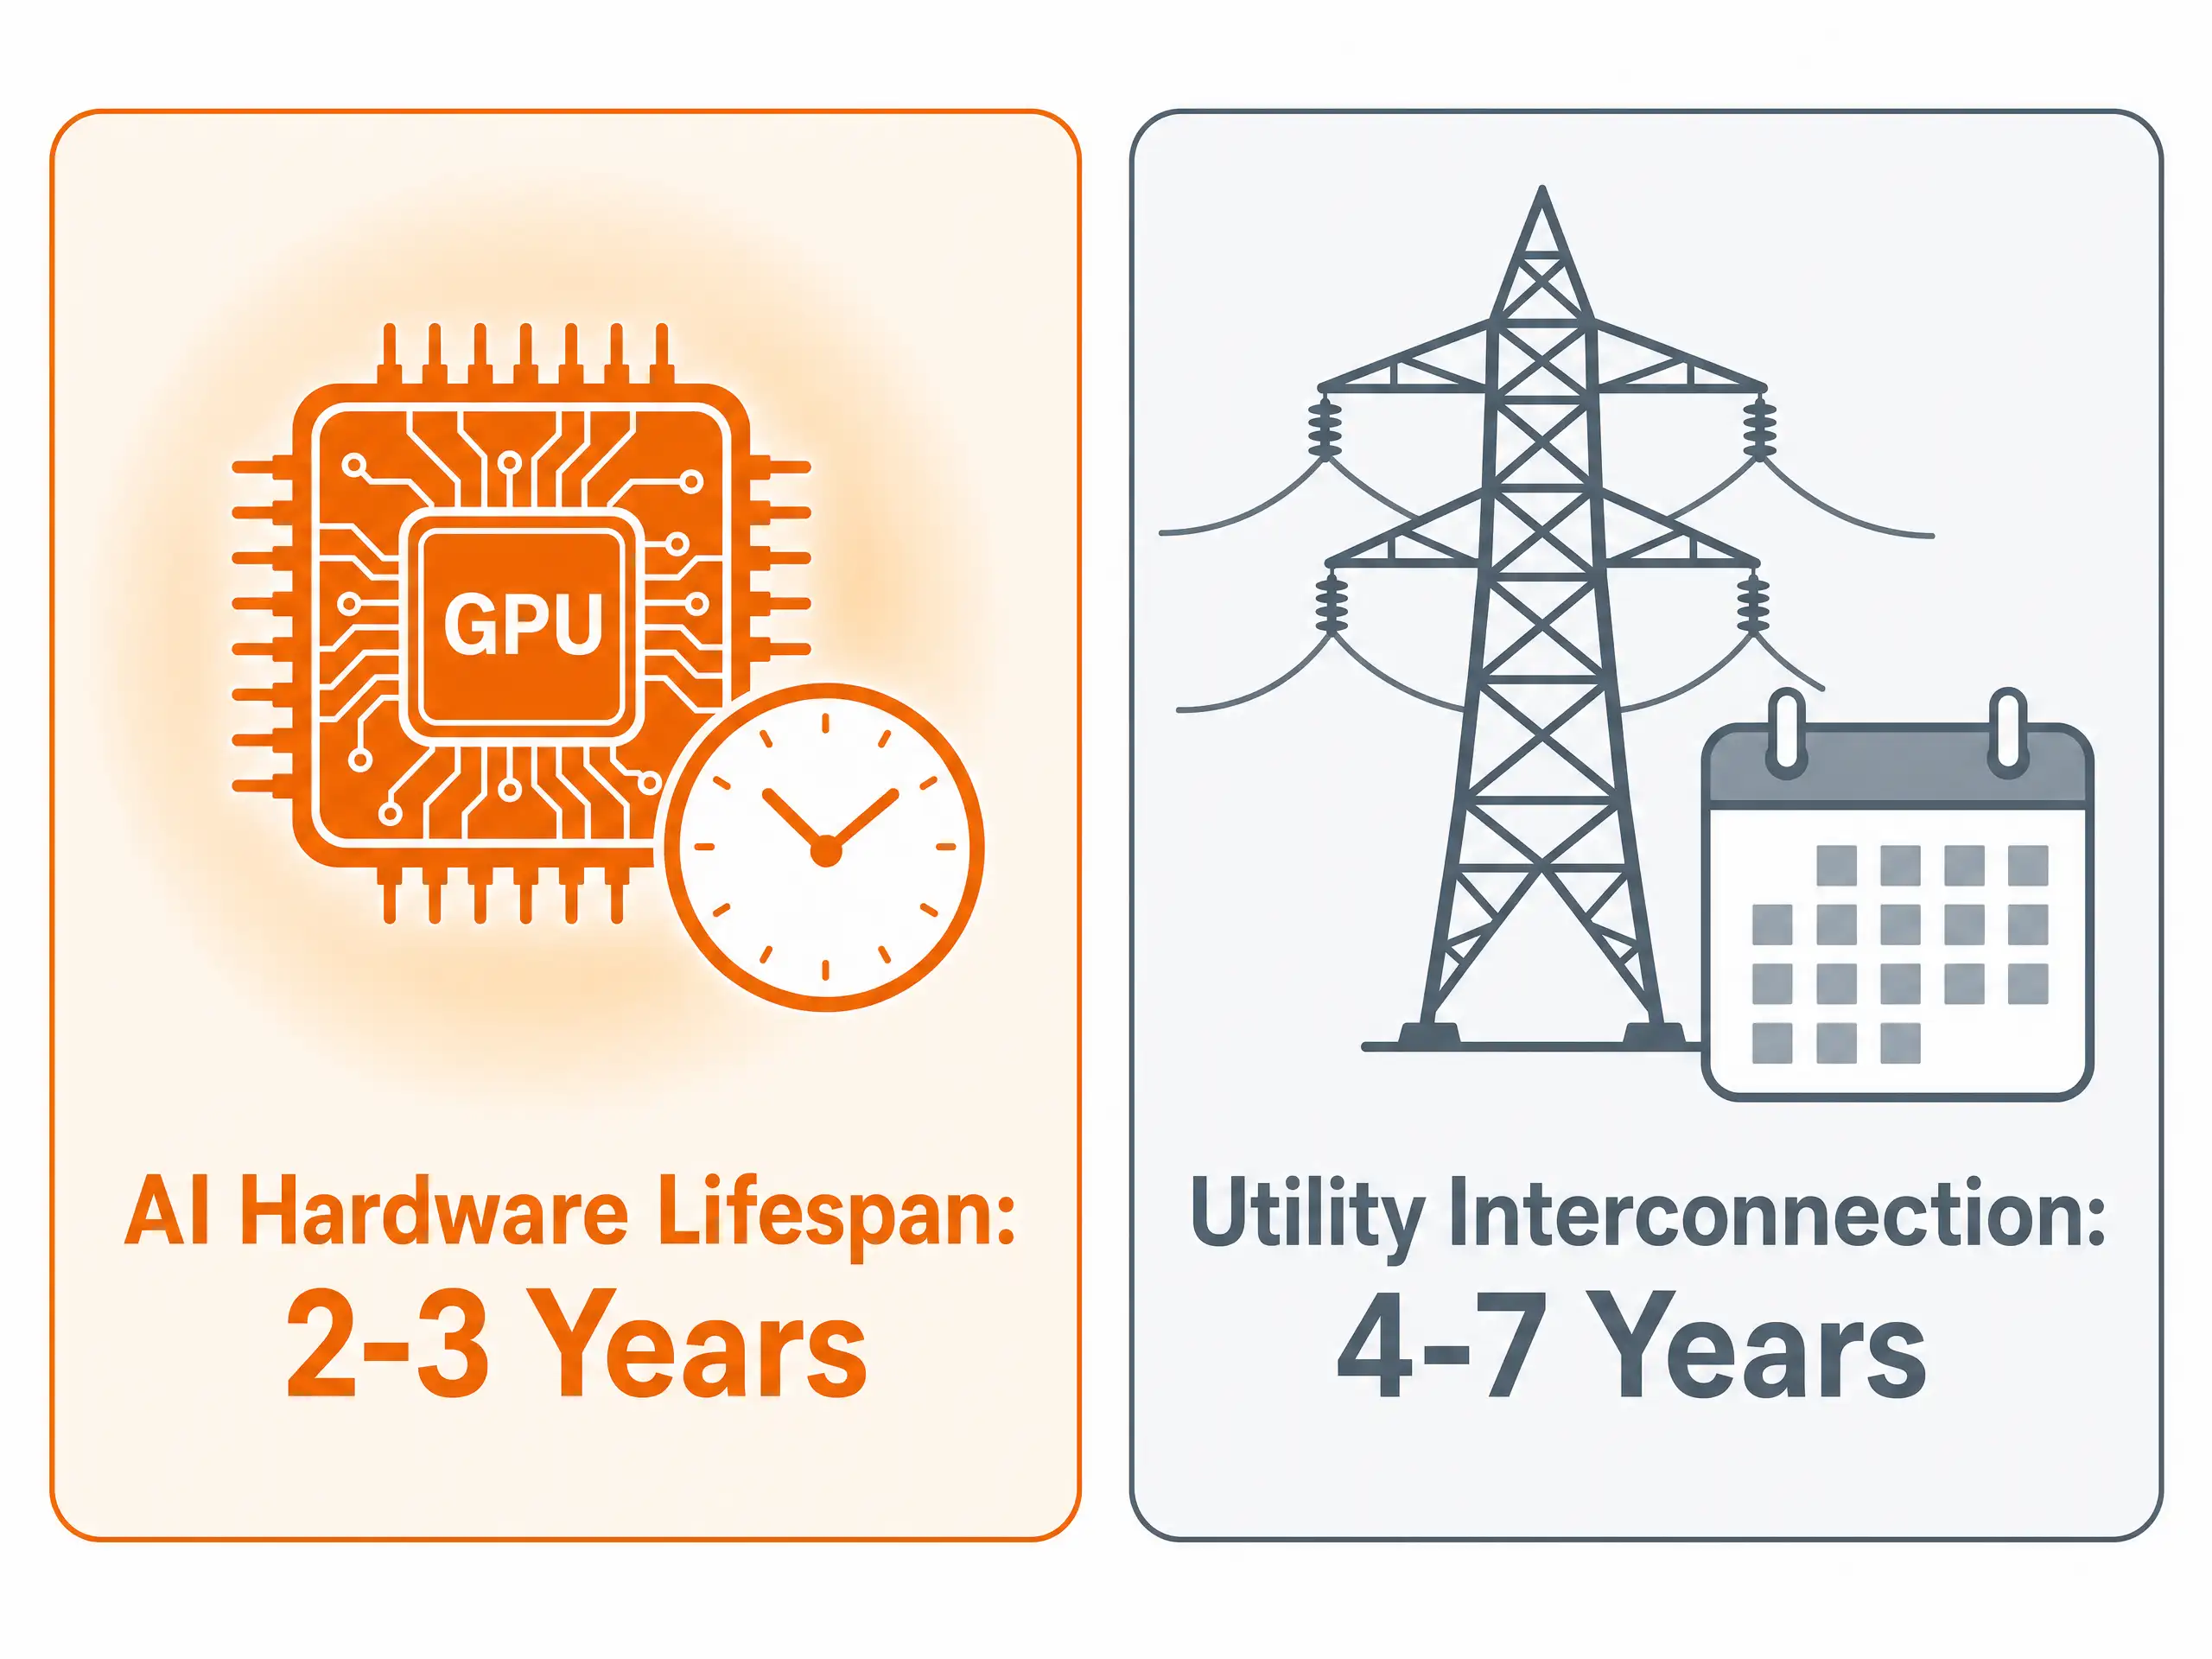
يمكن لمركز بيانات واحد عالي الكثافة مخصص للذكاء الاصطناعي أن يستهلك كمية من الكهرباء تعادل استهلاك ضاحية متوسطة الحجم. وفي أمريكا الشمالية وأوروبا، تُخبر شركات المرافق العامة شركات التكنولوجيا الكبرى بأن ربط هذه المنشآت الضخمة بخطوط الكهرباء عالية الجهد يتطلب فترة انتظار تتراوح بين 4 و7 سنوات.
ويخلق هذا التأخير مشكلة توقيت كبيرة بالنسبة لأرباح الشركات:
- قصر عمر الأجهزة: تتقادم رقائق الذكاء الاصطناعي المتقدمة بسرعة. فمجموعة من الرقائق يتم شراؤها اليوم تصبح قديمة في غضون عامين إلى ثلاثة أعوام فقط مع ابتكار رقائق جديدة وأسرع.
- تأخّر توليد الإيرادات: عندما تنفق شركة تكنولوجيا عشرات المليارات من الدولارات على الرقائق اليوم، لكنها لا تستطيع تشغيل تلك الخوادم بكامل طاقتها لعدة سنوات في انتظار ربطها بشبكة الكهرباء، تفقد تلك الأجهزة قيمتها وهي عاطلة عن العمل.
يخرج المال من الميزانية العمومية للشركة على الفور، في حين لا تتحقق إيرادات البرمجيات الجديدة إلا بعد تأخير يمتد لسنوات عديدة. وعندما تُعيد الأسواق العامة حساب هذا التأخير الممتد لسنوات، تتقلص هوامش الربح المتوقعة، ما يؤدي إلى تراجع أسعار الأسهم.
تتبع الأموال: إلى أين يتحوّل رأس المال
وبينما يفرض الإنفاق الضخم ضغطًا على مطوّري البرمجيات في الأجل القريب، فإن موجة السيولة النقدية التي تبلغ عدة مئات من مليارات الدولارات تتجه مباشرةً إلى جيوب الشركات التي تورّد الأجهزة الفعلية.
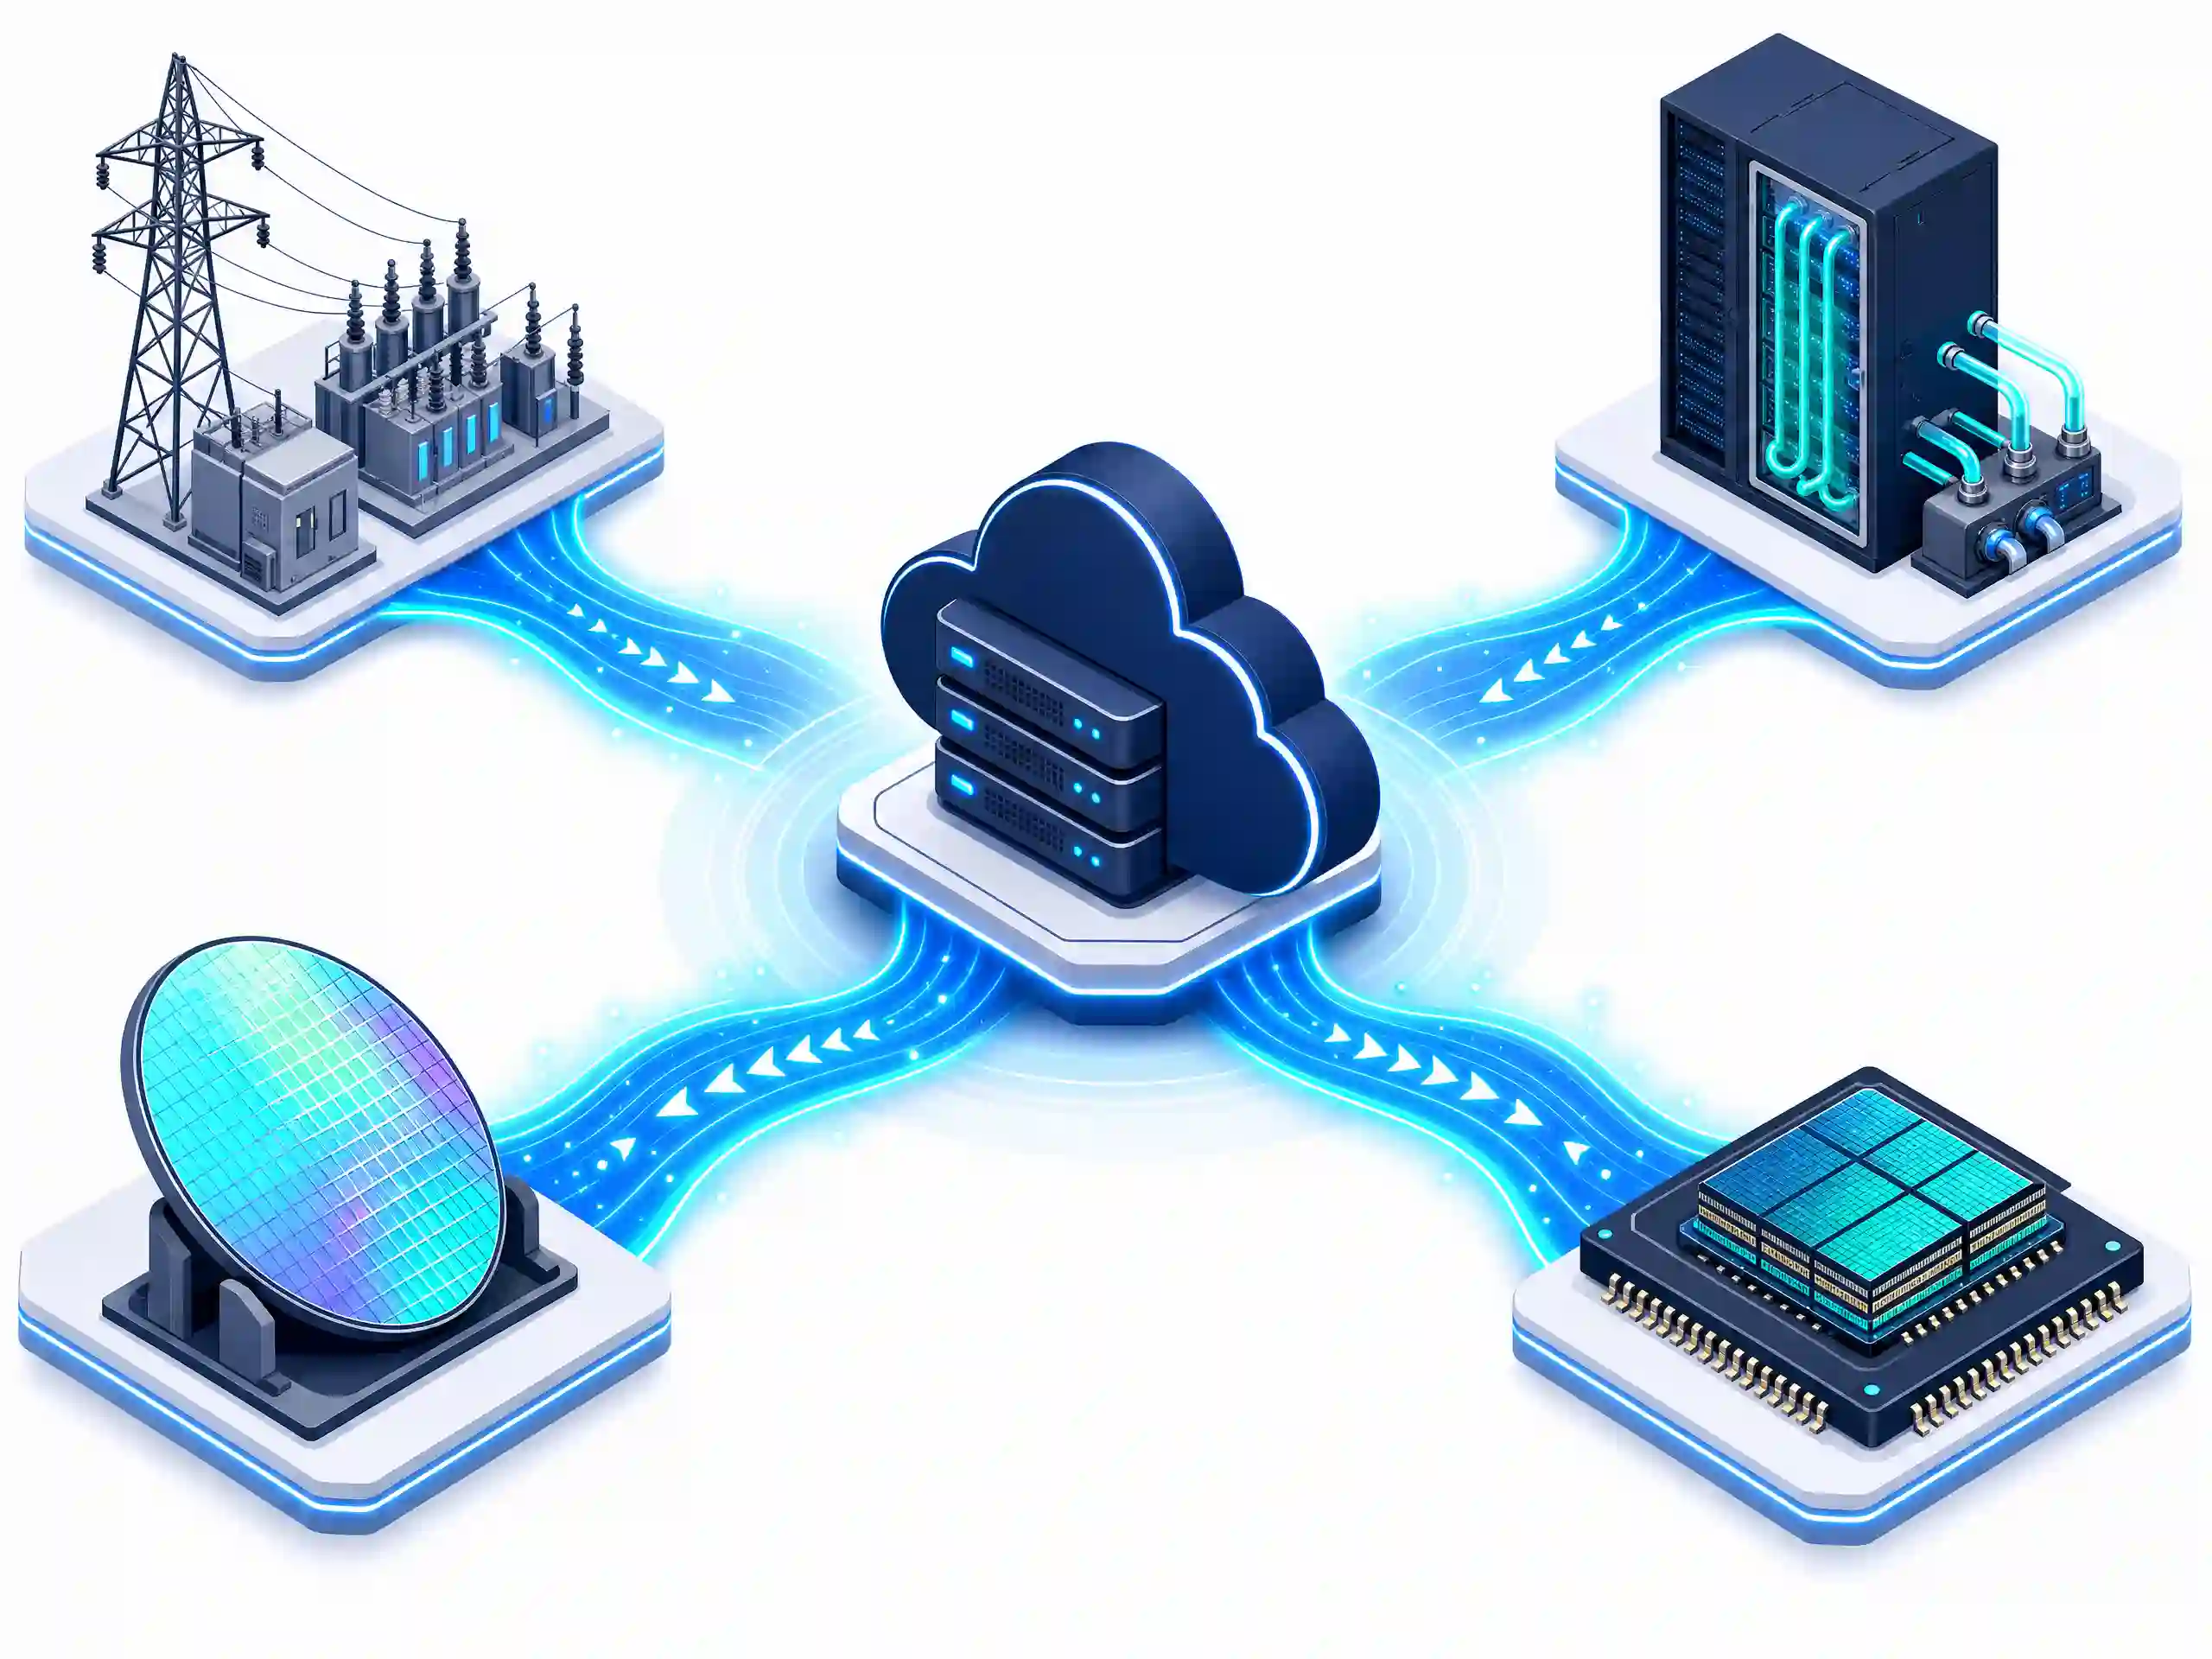
- مزوّدو شبكة الكهرباء والمرافق العامة: تتطلب مراكز البيانات كهرباء أساسية متواصلة دون انقطاع. ويشمل ذلك منتجي الطاقة المستقلين، وشركات تصنيع المحوّلات عالية الجهد وأجهزة شبكة الكهرباء، مثل Constellation Energy، Vistra Corp، GE Vernova، و Eaton Corporation، تشهد تراكمًا في الطلبات لسنوات متعددة.
- متخصصو التبريد السائل والحراري: تولّد رقائق الذكاء الاصطناعي عالية الأداء حرارة شديدة لا تستطيع المراوح التقليدية تبديدها. الشركات التي تبني أنظمة تبريد سائل وبنية تحتية للتبريد الدقيق لحوامل الخوادم، مثل Vertiv Holdings، Schneider Electric، و Modine Manufacturing، شهدت ارتفاعًا هيكليًا في الطلب.
- ذاكرة NAND Flash وبنية الذاكرة: لا تستطيع مسرّعات الذكاء الاصطناعي الحديثة العمل بشكل منعزل دون نطاق ترددي ضخم وتخزين عالي الكثافة. يتسبب تدريب وتشغيل النماذج المعقدة في اختناقات حادة في الذاكرة، حيث تتوقف وحدات معالجة الرسوميات (GPUs) إذا لم تتمكن البيانات من التحرك بالسرعة الكافية. أدى هذا القيد الفعلي إلى إعادة تقييم ضخمة في سوق الأسهم لمتخصصي الذاكرة والتخزين مثل Micron Technology (MU) و SanDisk (SNDK). تاريخيًا، كانت وول ستريت تقيّم هذه الأسهم كموردي سلع استهلاكية متقلبة ومنخفضة الهامش مرتبطة بدورات الحواسيب الشخصية والهواتف الذكية. ومع ذلك، مع قيام عمالقة الحوسبة السحابية بتقديم طلبات ضخمة ومتعددة السنوات على ذواكر DRAM/High-Bandwidth Memory (HBM) ومحركات الحالة الصلبة المؤسسية التي تعمل بتقنية NAND flash ، اتسعت مضاعفات التقييم. ومع نفاد سعة NAND وHBM على مستوى الخوادم لسنوات مقبلة وتوسّع هوامش التشغيل بشكل كبير، أعادت الأسواق العامة تقييم مزودي الذاكرة والتخزين الفلاشي كاختناقات أساسية عالية الهامش في البنية التحتية للذكاء الاصطناعي.
- الرقائق المخصصة وشركاء أشباه الموصلات: لتقليل اعتمادها على موردين منفردين، تصمم شركات التكنولوجيا الكبرى رقائقها الداخلية الخاصة (مثل رقائق TPU من Google ورقائق Trainium من Amazon). يخلق هذا فرص عمل طويلة الأمد لشركاء تصميم الرقائق المتخصصة والمصانع مثل Broadcom، Marvell Technology، Taiwan Semiconductor Manufacturing Company (TSMC)، و ARM Holdings. وبدلًا من النظر إلى الذكاء الاصطناعي من منظور التطبيقات الاستهلاكية فقط، تحوّلت الأموال الذكية بشكل متزايد نحو سلسلة التوريد الفعلية اللازمة لتشغيل مراكز البيانات هذه.
الخلاصة: تحليل الترابط بين فئات الأصول
يتطلب فهم دورة السوق الحالية النظر إلى ما وراء إعلانات البرمجيات البارزة، والتعرّف على كيفية إعادة تسعير المخاطر في الأسواق العالمية بسبب القيود المادية.
لا ترفض السوق الذكاء الاصطناعي، بل تعمل فقط على تعديل أسعار الأسهم لتعكس ارتفاع الدين، والإنفاق النقدي الفوري، وتأخيرات البنية التحتية المادية. في دورات التكنولوجيا السابقة، تفاعل المتداولون مع الإنفاق الرأسمالي بتفاؤل مباشر، معتمدين على فرضية أن زيادة الاستثمارات تؤدي تلقائيًا إلى زيادة الأرباح المستقبلية. أما اليوم، فتحكم السوق على الإنفاق من منظور أكثر دقة وحذرًا. فعندما يخصص أحد عمالقة الحوسبة السحابية عشرات المليارات للبنية التحتية دون جدول زمني فوري لعائدات برمجية جديدة، يركز السوق على العبء المالي الفوري: هوامش تشغيل أضيق، واحتياطيات نقدية متراجعة، وارتفاع في تكاليف خدمة الدين.
يغيّر هذا التحول الهيكلي بشكل جذري كيفية تفاعل أسهم التكنولوجيا مع الاقتصاد الأوسع. تاريخيًا، كانت شركات التكنولوجيا الكبرى تحتفظ باحتياطيات نقدية ضخمة عزلتها عن التحولات الاقتصادية الأوسع. والآن، مع إصدار مئات المليارات من السندات المؤسسية لبناء مراكز البيانات وتأمين خطوط الطاقة، أصبحت هوامش أرباح التكنولوجيا أكثر حساسية بكثير لأسعار الفائدة، وفروقات عوائد السندات، وتكاليف الاقتراض.
في الوقت نفسه، تتلاشى الحدود بين فئات الأصول. فجداول طرح البرمجيات لا تُحدد بعد الآن بسرعة كتابة المطورين للأكواد، بل تُحدد بقدرة شبكة الطاقة الكهربائية، وتراكم طلبات تصنيع المحولات، وقوائم انتظار الربط بشبكات المرافق. وبالتالي، تتحول سلع الطاقة مثل الغاز الطبيعي وأسهم مرافق الطاقة إلى مؤشرات رائدة أساسية لتنفيذ مشاريع التكنولوجيا.
في النهاية، بسبب الثقل الطاغي الذي تحمله شركات التكنولوجيا الكبرى في المؤشرات الرئيسية مثل S&P 500 وNasdaq 100، فإن إعلانات الإنفاق الخاصة بسهم واحد تمتد تأثيراتها إلى ما هو أبعد من وادي السيليكون. ومن خلال تتبع الدين في الميزانية العمومية، وأوقات انتظار شبكة الطاقة، وتدفقات رأس المال المادي، يحصل متابعو السوق على رؤية أوضح بكثير لما يحرك فعليًا اكتشاف الأسعار عبر الأسهم والسلع والمؤشرات العالمية.