
Amazon تُسرّح 30,000 موظف وتُنفق 220 مليار دولار
تُسرّح Amazon 30,000 وظيفة في الوقت الذي توجّه فيه نحو إنفاق يقارب 220 مليار دولار على الذكاء الاصطناعي في عام 2026. لماذا يشير هذا المزيج إلى تحوّل في رأس المال، لا إلى ضيق مالي، وما يجب مراقبته.
بقلم مكتب ديريف · 4 أغسطس 2026 · 3 دقيقة للقراءة

عندما تقوم شركة بتسريح آلاف الموظفين وتُنفق مليارات الدولارات في نفس العام، لا تكون عمليات التسريح غالبًا هي القصة الحقيقية. بل رأس المال الخارج من الباب الآخر هو القصة.
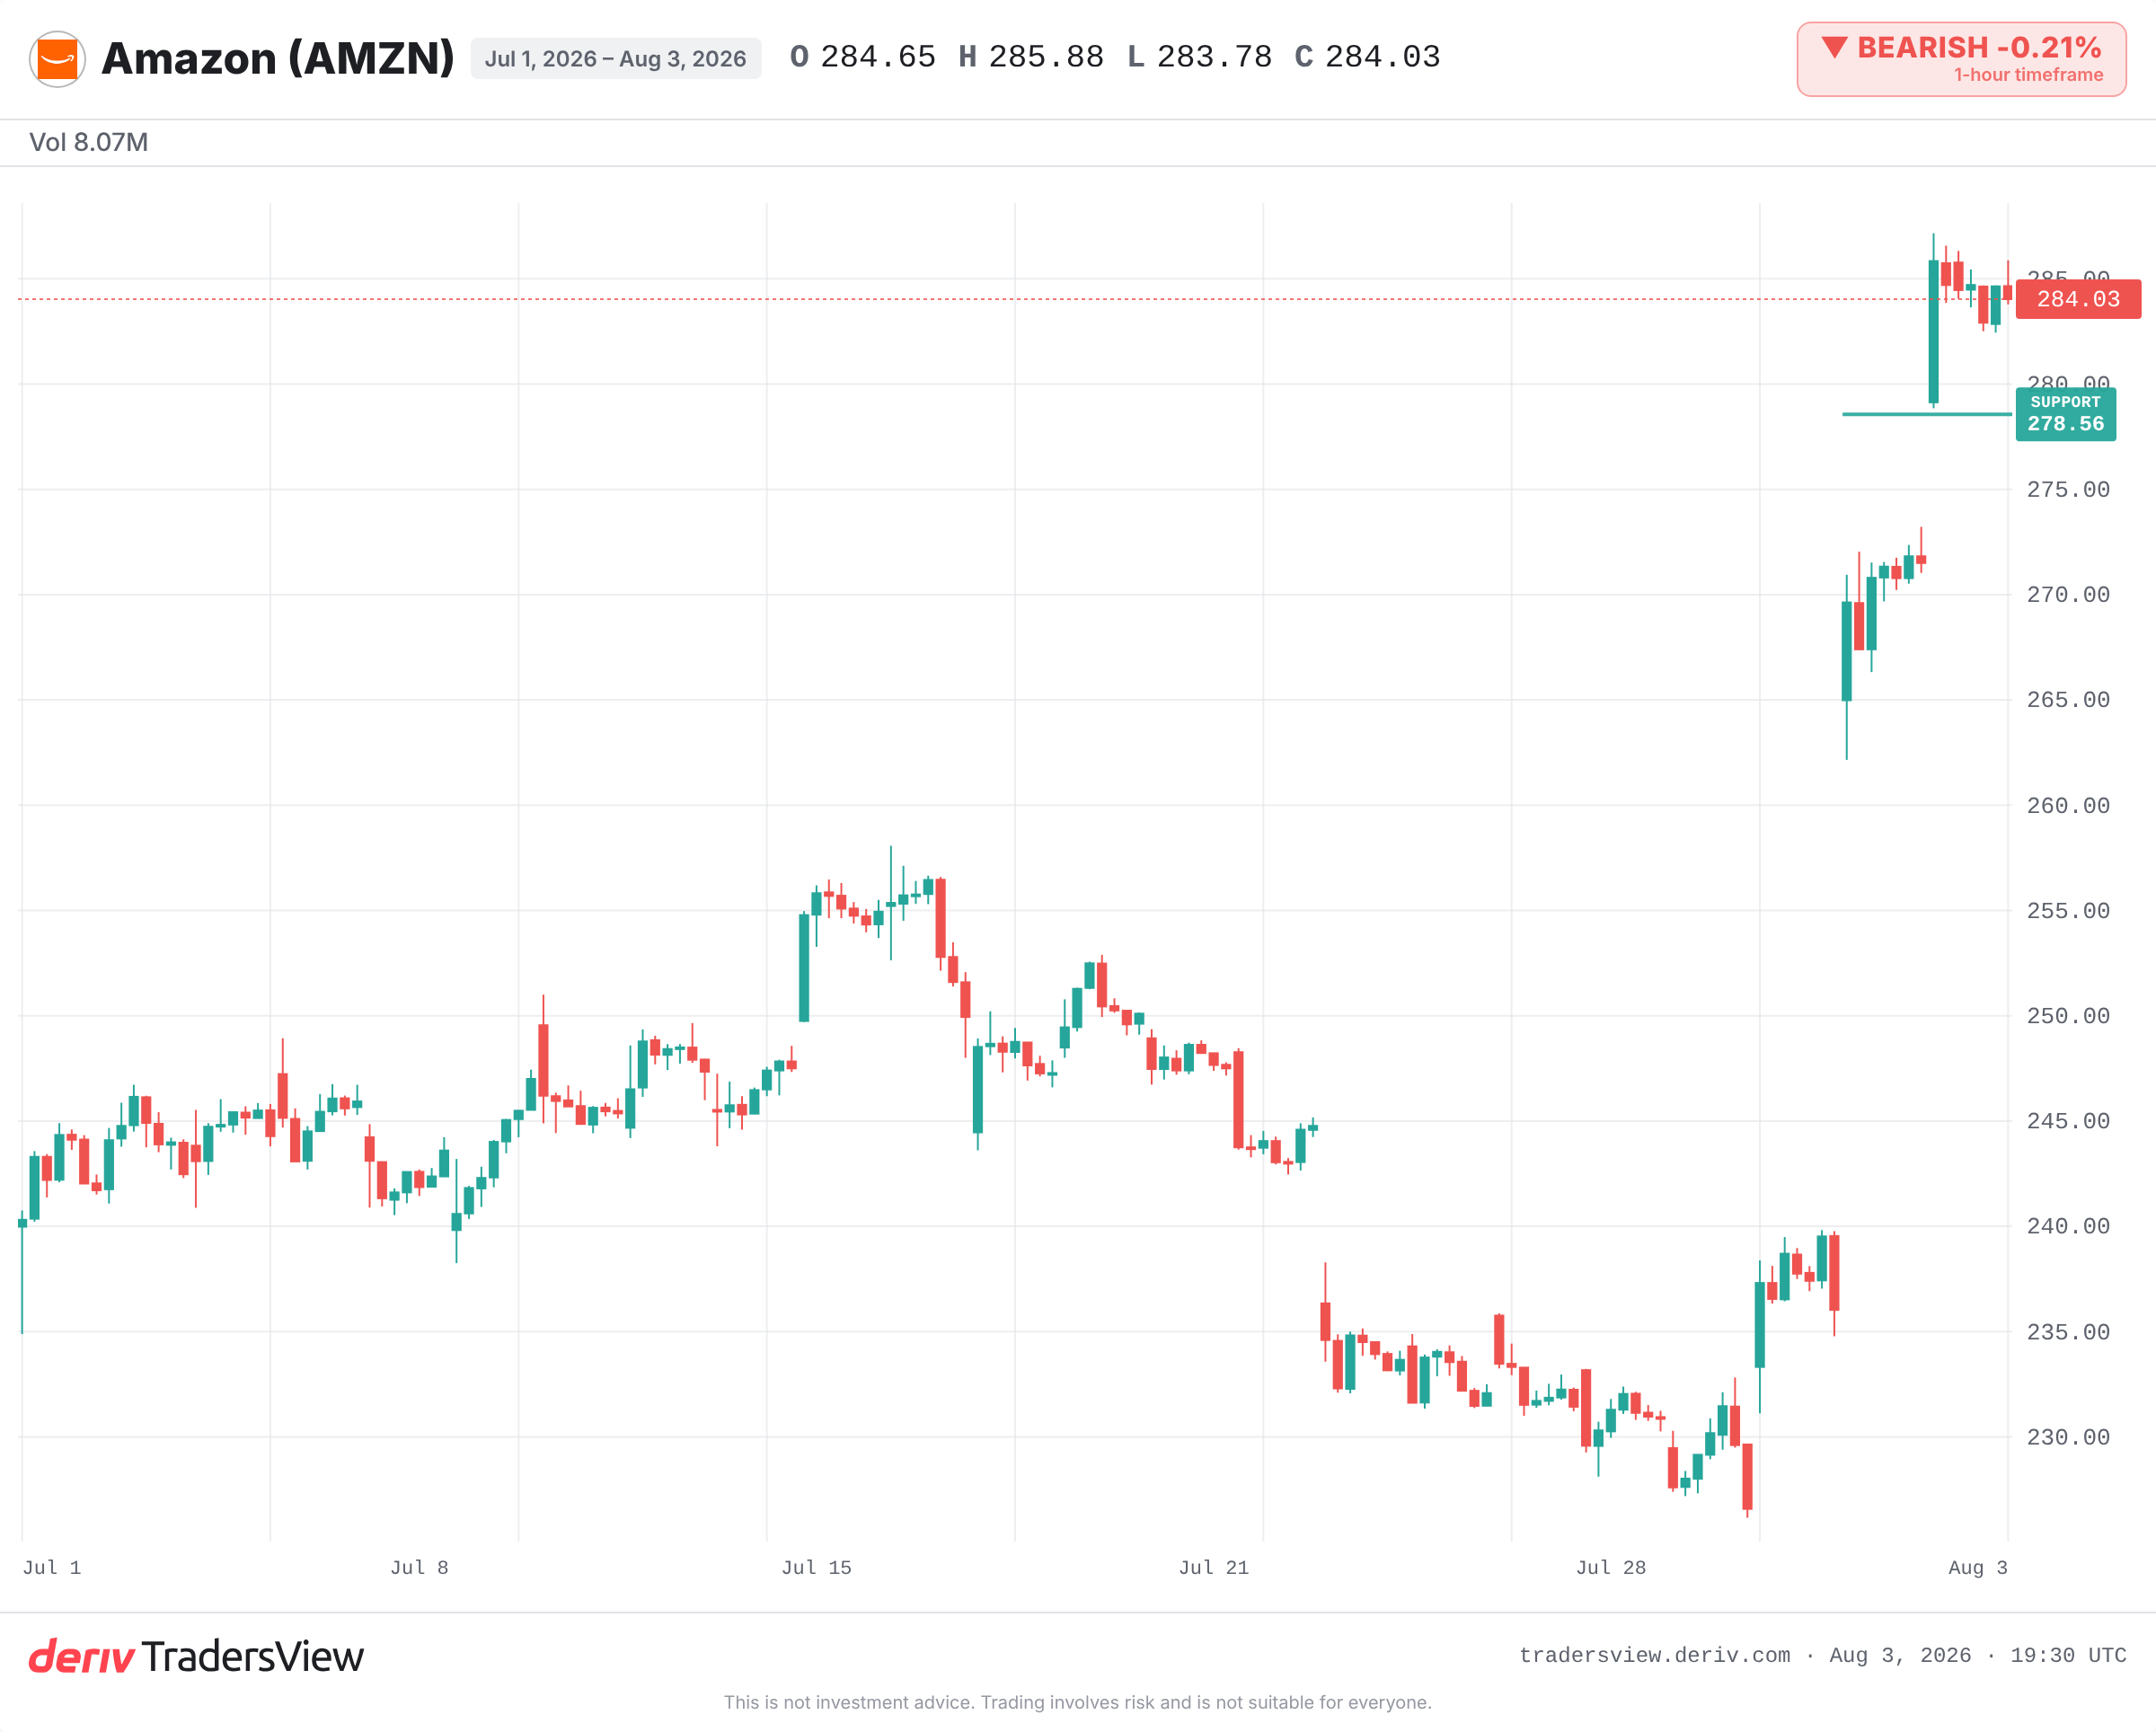
تُسرّح Amazon حوالي 16,000 وظيفة الآن، وحوالي 30,000 وظيفة منذ أكتوبر 2025. في الوقت نفسه، توجّه الشركة نحو إنفاق رأسمالي يقارب 220 مليار دولار في عام 2026، معظمه في الذكاء الاصطناعي ومراكز البيانات. فسّر السوق هذا على أنه خطوة هجومية، لا دفاعية. ودفع ذلك السهم للارتفاع فوق أعلى مستوياته التاريخية السابقة.
لماذا يمكن أن يترافق تسريح الموظفين مع زيادة الإنفاق
الحدس الفطري بسيط: تعني عمليات التسريح وجود مشكلة. وهذا صحيح في بعض الأحيان. لكنها هنا تشير إلى أمر آخر.
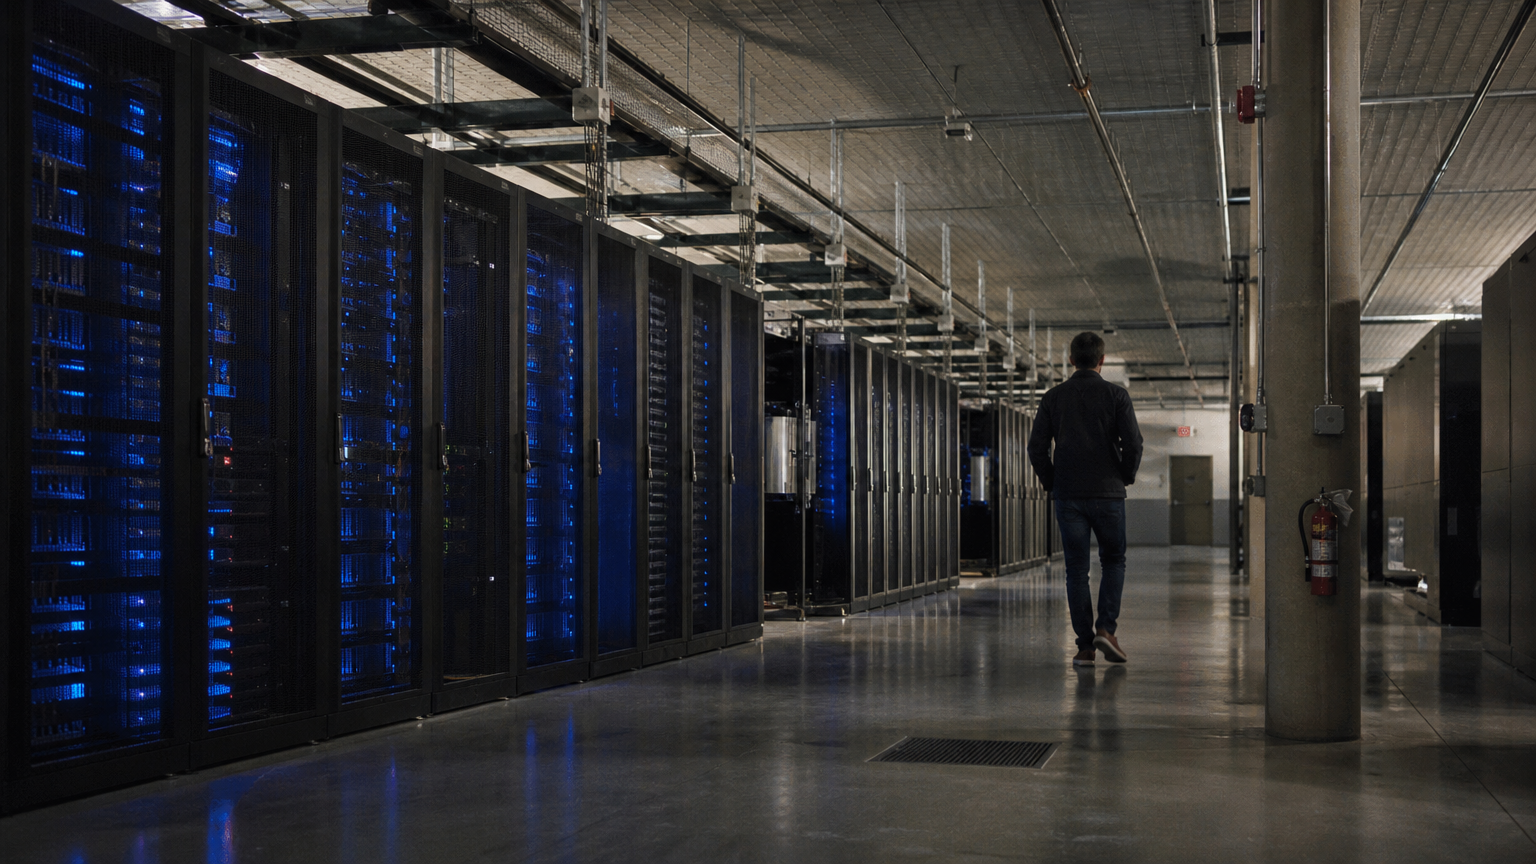
قال الرئيس التنفيذي آندي جاسي إن التسريحات لا تعود لأسباب مالية. يشير تأطيره إلى الثقافة التنظيمية وطبقات الإدارة، لا إلى البقاء. في الوقت نفسه، تخطط الشركة للاستمرار في التوظيف في مجال الذكاء الاصطناعي. فرأس المال يُنقل، لا يُدّخر. فالعمالة تخرج من التكاليف الإدارية، ورأس المال يدخل إلى الحوسبة.
السؤال الأصعب ليس ما إذا كانت الشركة تُقلّص عمالتها. بل أين تذهب الأموال المحررة من ذلك.
المشهد المزدوج: الربح واستنزاف السيولة في الوقت نفسه
أظهر آخر تقرير لـ Amazon أمرين في الوقت نفسه. حمل AWS قائمة كبيرة من العقود المرتبطة وسعة ممتلئة بالكامل تمتد حتى عام 2027. هذا هو جانب الطلب في الرهان.
الجانب الآخر أقل راحة. فقد تحوّل التدفق النقدي الحر إلى سالب. وارتفع الدين بشكل حاد مع تصاعد عمليات البناء. ما يضع القارئ أمام تناقض حقيقي: طلب قياسي على الحوسبة السحابية وسجل طلبات مسبقة ضخم من جهة، وتدفق نقدي أضعف ورافعة مالية متصاعدة من جهة أخرى.
كلا الصورتين صحيحتان. السؤال هو أي واحدة ستؤكدها الأشهر القليلة المقبلة.
هل نجحت هذه الاستراتيجية من قبل؟
ثمة نموذج سابق قريب. في عامي 2022 و2023، سرّحت Meta نحو 21,000 وظيفة خلال ما وصفته بـ«عام الكفاءة»، في حين رفعت إنفاقها على الذكاء الاصطناعي ومراكز البيانات. اتسعت الهوامش وتعافى السهم خلال العام التالي. وقد أثاب المستثمرون هذا التحوّل من العمالة إلى الحوسبة.
في نفس دورة السحابة لعام 2023، رفعت Microsoft وAlphabet وAmazon جميعها إنفاقها الرأسمالي على الذكاء الاصطناعي بينما قلّصت الوظائف غير المتعلقة به. وتسارع نمو الحوسبة السحابية مجددًا خلال عامي 2024 و2025. وتراجع التدفق النقدي الحر مع ارتفاع تكاليف البناء.
ثمة مثال أقدم وأقل إيجابية. في أواخر التسعينيات، صبّت شركات الاتصالات رؤوس أموال ضخمة في شبكات الألياف الضوئية قبل أن يتحقق الطلب، ووصفت ذلك بأنه استعداد للمستقبل. وظلّت معظم تلك السعة غير مستخدمة لسنوات. فالإنفاق الكبير قبل تحقق الطلب يمكن أن يسبق الإيرادات المفترض أن تبرره.
ما الذي يمكن أن يحوّل إعادة التوزيع إلى رهان خاسر
تقوم حجة جاسي على الأصول طويلة الأجل. فهو يرى أن مراكز البيانات تحقق عوائد تجارية على مدى أكثر من 30 عامًا، وأن سجل العقود المرتبطة الكبير يقلّل من مخاطر الإنفاق. فإذا استمر AWS في النمو ضمن هذه السعة، فإن الحسابات تكون سليمة.
وإن لم يحدث ذلك، تنقلب الصورة. فيصبح الإنفاق الرأسمالي الملتزم به تكلفة ثابتة في مواجهة ميزانية أكثر مديونية. وعندها تبدأ عملية إعادة التوزيع بالظهور كرهان يجب أن يحقق عوائده في الوقت المحدد.
تميل الأدلة حاليًا إلى تفسير هجومي، لأن الطلب وسجل الطلبات حقيقيان. لكن هذا رأس مال معرّض للخطر، وبيانات التدفق النقدي هي إشارة التحذير. يجدر مراقبة نمو AWS، وما إذا كان التدفق النقدي الحر السالب سينعكس، وما إذا كانت التسريحات ستمتد إلى الأقسام المحققة للإيرادات بدلاً من التكاليف الإدارية. فذلك الأمر الأخير سيغيّر مسار القصة.
الأسئلة الشائعة
ليس دائمًا. قد تشير التسريحات إلى وجود صعوبات، لكنها قد تحرر أيضًا رأس مال لأولوية جديدة. التفسير الأوضح هو معرفة إلى أين يُعاد توجيه الأموال المحررة. فعندما تقلّص شركة عدد موظفيها وتزيد إنفاقها في نفس الوقت، تكون التسريحات غالبًا إعادة توزيع للموارد، لا خطوة للبقاء على قيد الحياة.
الإنفاق الرأسمالي، أو capex، هو الأموال التي تنفقها الشركة على أصول طويلة الأجل كمراكز البيانات والمعدات. يمكن للإنفاق الرأسمالي الكبير على الذكاء الاصطناعي أن يدعم النمو المستقبلي، لكنه يُثقل أيضًا التدفق النقدي الحر وقد يرفع الدين أثناء مرحلة البناء.
يمكن للشركات سريعة النمو أن تنفق أكثر على البنية التحتية مما تُحقّقه من سيولة نقدية خلال مرحلة البناء. فتزداد تكاليف الاستهلاك والإنشاء قبل تحقق الإيرادات التي ستبررها في نهاية المطاف، وهو ما يؤدي إلى انخفاض التدفق النقدي الحر أو تحوّله إلى سالب لفترة من الزمن.
سجل العقود المرتبطة هو قيمة عقود العملاء الملتزم بها والتي لم يتم تنفيذها بعد من قِبل مزود الخدمة. ويشير سجل العقود السحابية الكبير إلى أن الطلب مضمون مسبقًا، وهذا يمكن أن يساعد في تبرير الإنفاق المسبق الكبير على السعة، بشرط أن يتحول هذا الطلب إلى إيرادات فعلية في الوقت المحدد.